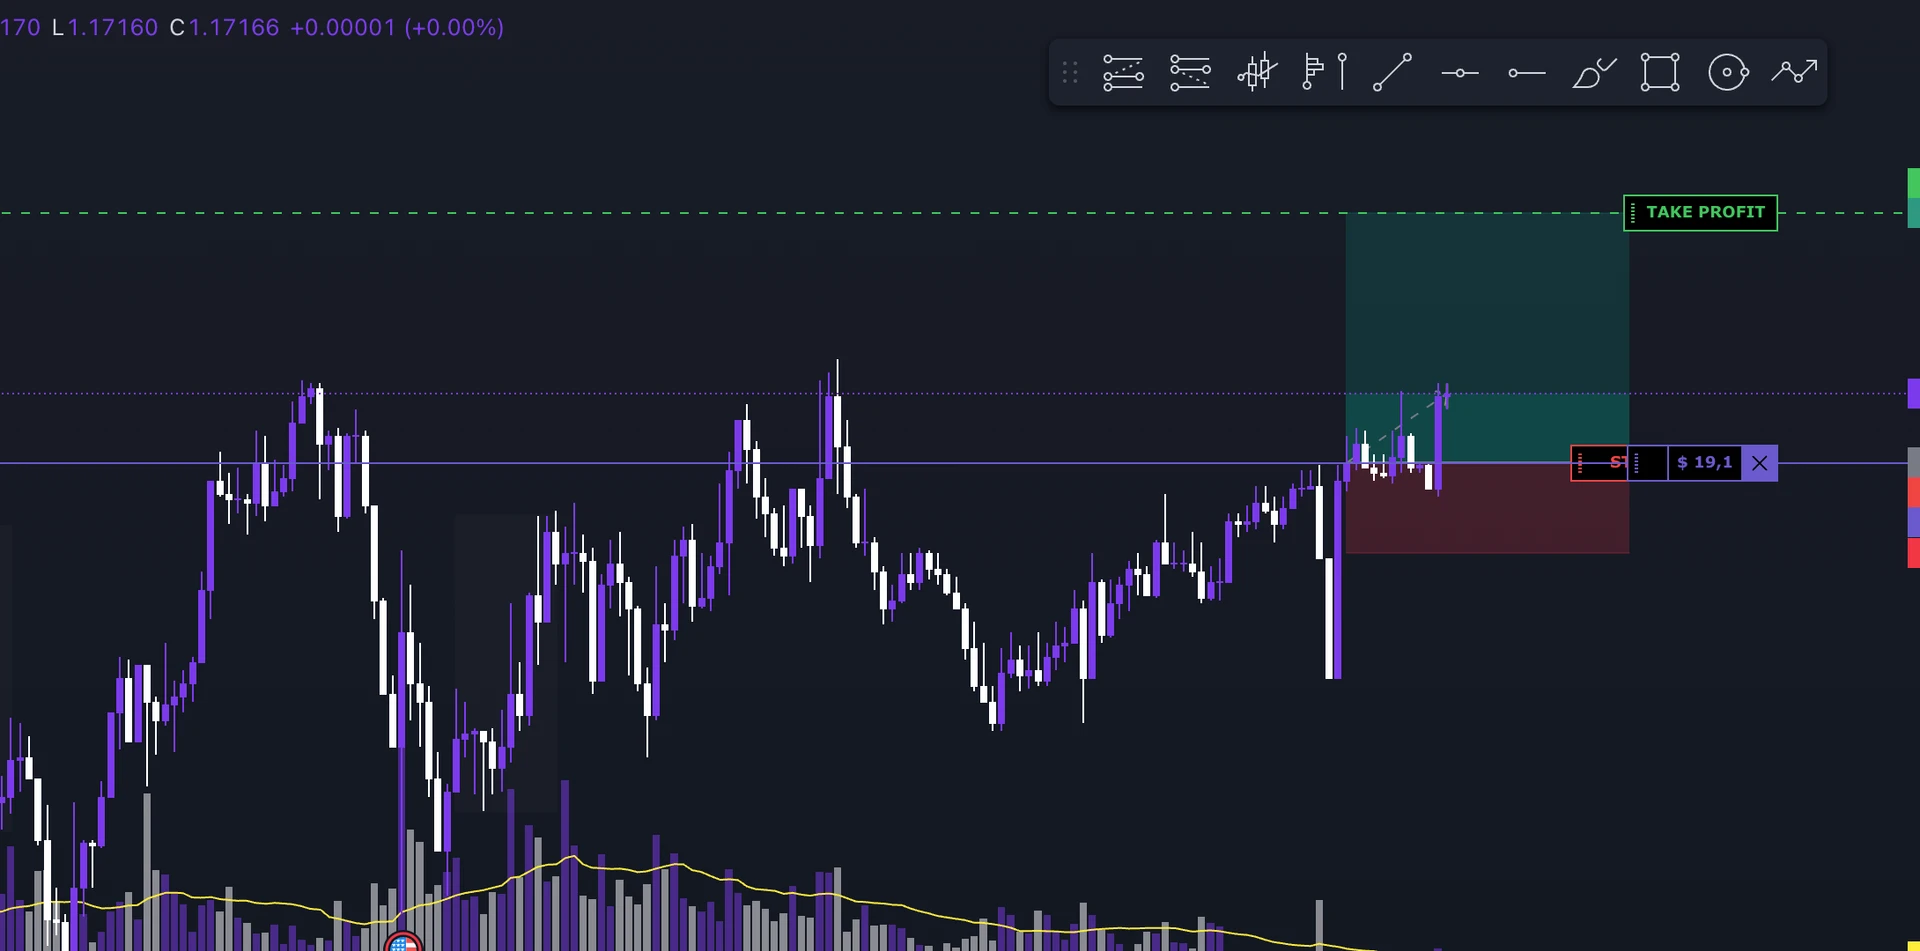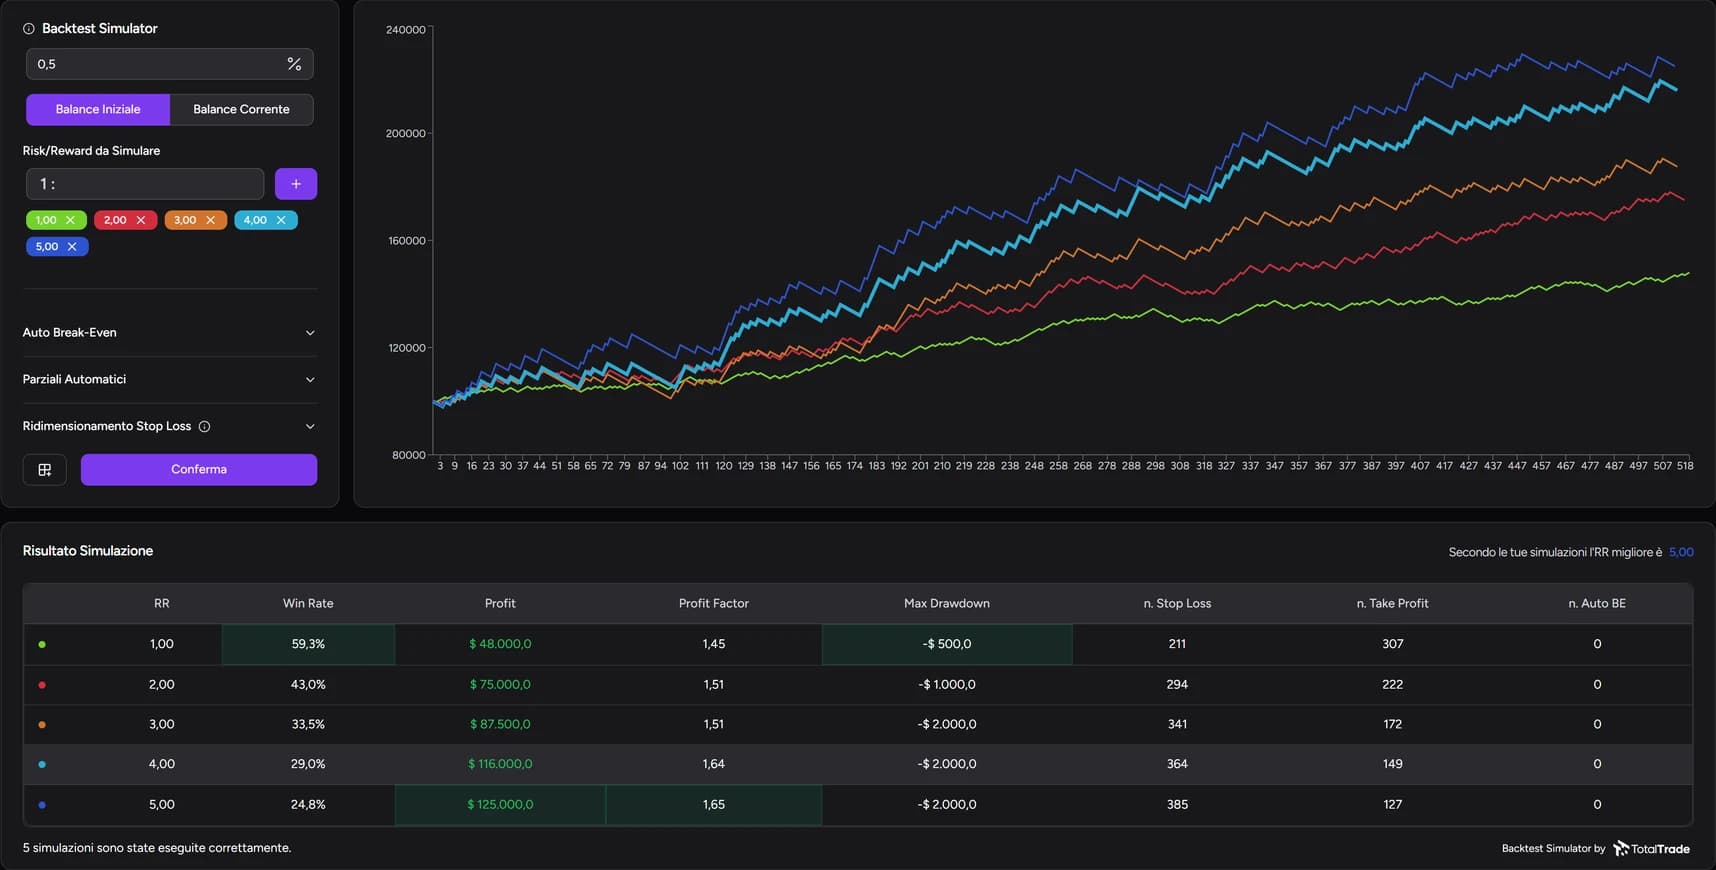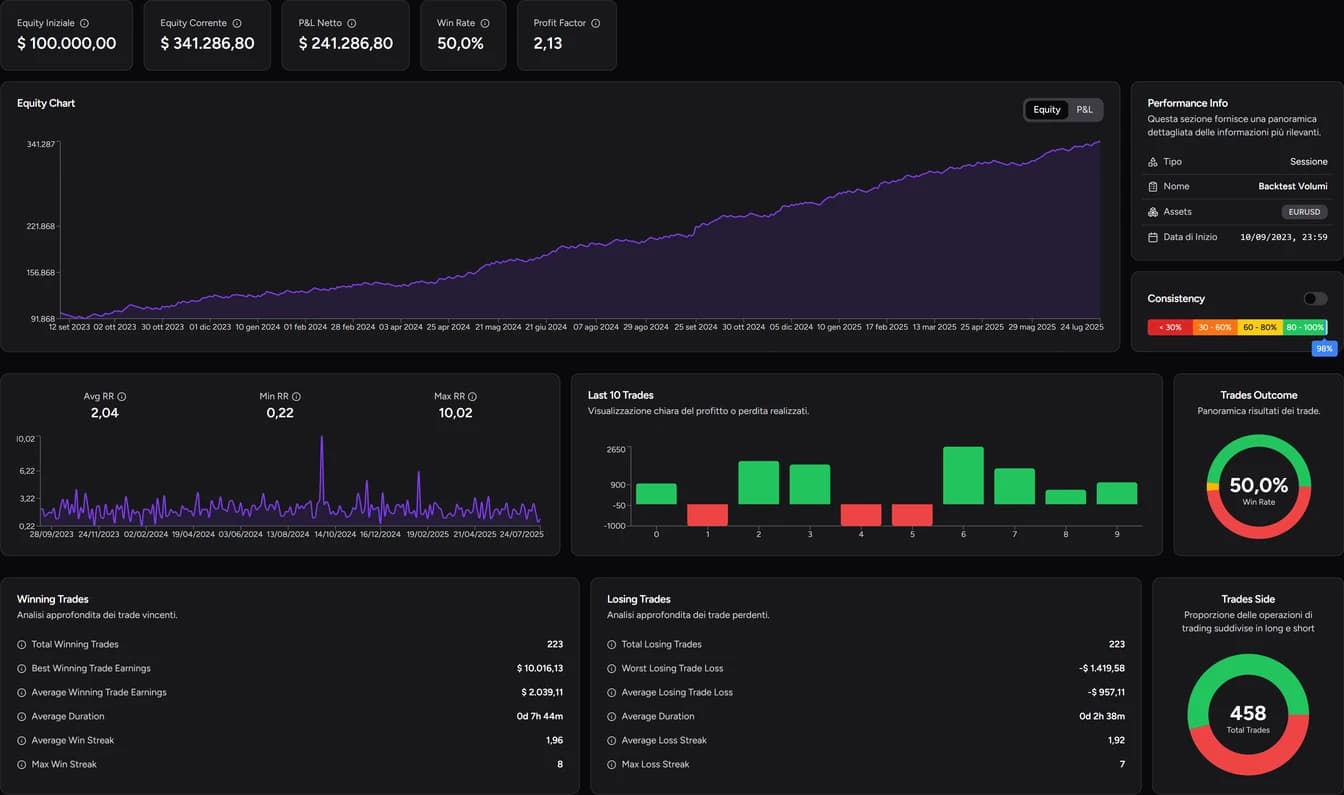
Un backtest in profitto non basta a giudicare una strategia. Per capirlo servono quattro numeri letti insieme: win rate (quanto spesso vinci), profit factor (quanto guadagni rispetto a quanto perdi), aspettativa per trade (quanto rende in media un'operazione) e drawdown (quanto scende il conto dal massimo). Un win rate alto può convivere con una perdita, e una strategia può guadagnare chiudendo a stop più della metà dei trade.
Win rate e profit factor
Il win rate è la percentuale di operazioni chiuse in profitto: 40 vincite su 100 trade danno un win rate del 40%. Dice quanto spesso guadagni, non quanto.
Il profit factor si calcola così:
Profit factor = somma dei profitti ÷ valore assoluto della somma delle perdite
Un esempio con 100 trade, prima dei costi: 40 operazioni da +200 € e 60 da −100 €.
- Profitti: 40 × 200 = 8.000 €
- Perdite: 60 × 100 = 6.000 €
- Risultato: +2.000 €
- Profit factor: 8.000 ÷ 6.000 = 1,33
Per ogni euro perso ne hai guadagnati circa 1,33. Sopra 1 i profitti superano le perdite nel campione considerato; sotto 1 accade il contrario. Il win rate è inferiore al 50%, ma il guadagno medio è il doppio della perdita media.
L'aspettativa: il numero che riassume il margine
L'aspettativa (o expectancy) è il risultato medio per operazione:
Aspettativa = frequenza delle vincite × vincita media − frequenza delle perdite × perdita media
Le frequenze sono calcolate sul totale dei trade. Se non ci sono operazioni a risultato zero, la frequenza delle perdite è 1 − win rate. I trade a zero vanno inclusi nel totale; la soglia di pareggio della tabella seguente assume solo vincite e perdite e medie espresse sulla stessa base.
Nell'esempio: 0,40 × 200 − 0,60 × 100 = 20 € per trade, lo stesso valore di 2.000 ÷ 100. Non è l'importo che incassi a ogni operazione, ma la media ottenuta su quei trade.
Da qui deriva una regola utile, il win rate di pareggio: con un rapporto R tra vincita media e perdita media, la strategia va in pari quando il win rate vale 1 ÷ (1 + R).
| Rapporto vincita/perdita (R) | Win rate di pareggio |
|---|---|
| 1 | 50,0% |
| 1,5 | 40,0% |
| 2 | 33,3% |
| 3 | 25,0% |
Se il tuo win rate è vicino alla soglia, bastano i costi a cancellare il margine.
Risultato netto: quanto pesano i costi
Aggiungiamo 8 € di costi per operazione. Su 100 trade sono 800 €: il profitto scende da 2.000 € a 1.200 € e l'aspettativa da 20 € a 12 €.
Applicando il costo a ogni trade, le vincite diventano da 192 € e le perdite da 108 €. Il profit factor passa a 7.680 ÷ 6.480 = circa 1,19. Il win rate resta al 40%, perché nessuna operazione ha cambiato segno.
Due controlli prima di sottrarre un costo:
- verifica che non sia già compreso nel risultato, per non contarlo due volte;
- ricorda che spread variabile e slippage nel live possono pesare più di quanto il backtest riproduca, soprattutto con guadagni medi piccoli.
Drawdown e tempo di recupero
Il drawdown misura la discesa del capitale rispetto a un massimo precedente:
Drawdown % = (massimo precedente − equity attuale) ÷ massimo precedente × 100
Se il conto passa da 10.000 € a 12.000 € e poi scende a 10.800 €, il drawdown è 1.200 €, cioè il 10%, anche se sei ancora sopra il capitale iniziale.
Il massimo drawdown è la discesa più ampia del periodo. Accanto all'importo guarda la durata: perdere il 10% e recuperarlo in pochi trade è molto diverso dal restare sotto il massimo per mesi, anche con lo stesso risultato finale.
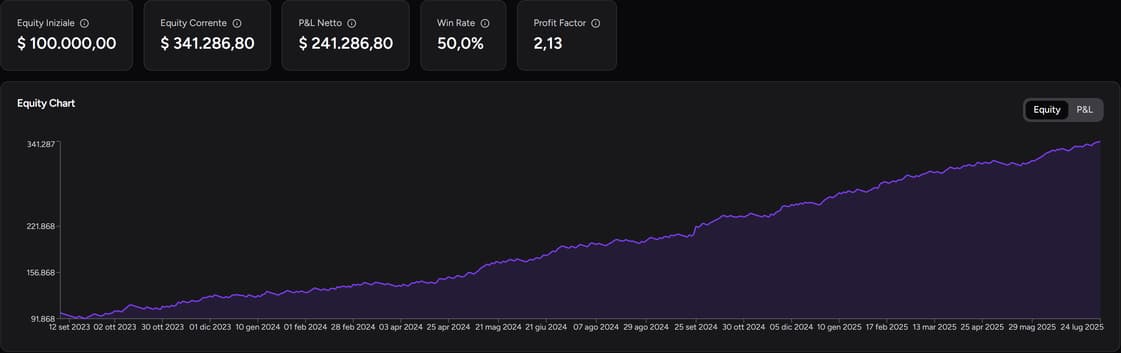
Conta anche come viene costruita la curva. Il balance considera le operazioni chiuse; l'equity include anche il risultato delle posizioni aperte. Un trade che recupera prima della chiusura può nascondere un'escursione negativa importante in un report basato solo sul balance.
Il drawdown osservato non è la perdita massima che potrai subire in futuro. Per farti un'idea della variabilità possibile con le stesse statistiche, puoi usare l'Equity Curve Simulator.
Quali operazioni pesano di più sul risultato
Dopo il riepilogo, cerca le operazioni che spostano i numeri.
- Poche vincite molto ampie. Se quasi tutto il profitto arriva da due trade, rivedili. Possono essere proprio i movimenti che la strategia cerca (come nel trend following) oppure esiti ottenuti con un rischio diverso dal solito.
- Una perdita fuori scala. Può dipendere da una size maggiore, da uno stop spostato o dall'esecuzione. Aprire il trade ti dice quale.
- Gruppi troppo piccoli. Un risultato medio su 4 trade può cambiare già con il quinto. Prima di confrontare setup o orari, controlla quante operazioni contiene ciascun gruppo.
Dalle metriche alla revisione dei trade
I numeri ti dicono dove guardare; la revisione ti dice cosa è successo. Supponiamo che molte perdite arrivino da ingressi anticipati: rivedendo i grafici capisci se hai operato prima della conferma o se hai seguito il metodo e il prezzo ha comunque preso lo stop. Un trade in perdita non è necessariamente un errore; uno vincente non dimostra da solo che la decisione fosse giusta.
Nel Backtester TotalTrade passi dalle Analytics alla Trade Review con note e screenshot (vedi la guida alla revisione dei trade). Se il dubbio riguarda la gestione, puoi confrontare alternative con il Backtest Simulator o studiare l'effetto del break even.
Domande frequenti
Qual è un buon profit factor?
Dipende da strategia, costi e numero di operazioni. Un valore appena sopra 1 lascia poco margine per costi ed esecuzione reali; un valore molto alto su pochi trade va verificato su un campione più ampio prima di fidarsene.
Meglio un win rate alto o un profit factor alto?
Nessuno dei due da solo. Conta l'aspettativa al netto dei costi, insieme a un drawdown che sei in grado di sopportare. Un win rate del 70% con perdite molto più grandi delle vincite può produrre un risultato negativo.
Il drawdown va calcolato sul balance o sull'equity?
Sull'equity se vuoi vedere anche le escursioni delle posizioni aperte. Il balance registra solo i trade chiusi e può sottostimare il rischio realmente attraversato.
Contenuto a scopo informativo e formativo, non è consulenza finanziaria. I risultati di backtest e simulazioni non garantiscono risultati futuri. Il trading con leva comporta un rischio elevato di perdita.