Spostare lo stop a break even significa portarlo al prezzo d'ingresso dopo che il trade è andato in profitto. Il vantaggio è evidente: alcune operazioni che sarebbero finite a stop pieno chiudono a zero. Il costo si vede meno: altre operazioni vengono chiuse all'ingresso e poi il prezzo raggiunge il target senza di te. Se il break even ti conviene dipende da quale dei due effetti pesa di più sulle tue operazioni, e lo puoi misurare solo confrontando i risultati.
Pareggio sul prezzo non è pareggio sul conto
Su un long lo stop sale all'ingresso; su uno short scende. Se viene eseguito esattamente lì, il movimento di prezzo sulla quantità aperta vale zero. Il risultato netto, però, può essere negativo:
- commissioni e costi di finanziamento restano da pagare;
- lo spread incide già sui prezzi di acquisto e vendita;
- lo slippage può eseguire lo stop a un prezzo peggiore.
Per questo alcuni trader posizionano lo stop qualche tick oltre l'ingresso, in modo da coprire i costi. È una regola diversa dal break even puro e va testata a parte.
Se hai già chiuso una parziale, il trade può finire in profitto anche quando il resto viene fermato all'ingresso. Chiudere il 50% a +1R e il 50% a zero produce +0,5R lordi sull'operazione.
Due modi per decidere quando spostarlo
Soglia in R. Sposti lo stop dopo un certo avanzamento, per esempio a +1R. R è il rischio iniziale: se la perdita prevista allo stop è 100 €, +1R equivale a 100 € di profitto sulla posizione originale. È una regola facile da applicare e da confrontare su molti trade.
Struttura del prezzo. Sposti lo stop quando il mercato conferma il movimento, per esempio dopo un nuovo minimo crescente in un long. Tiene conto di livelli, volatilità e movimento già sviluppato, ma è più difficile da standardizzare.
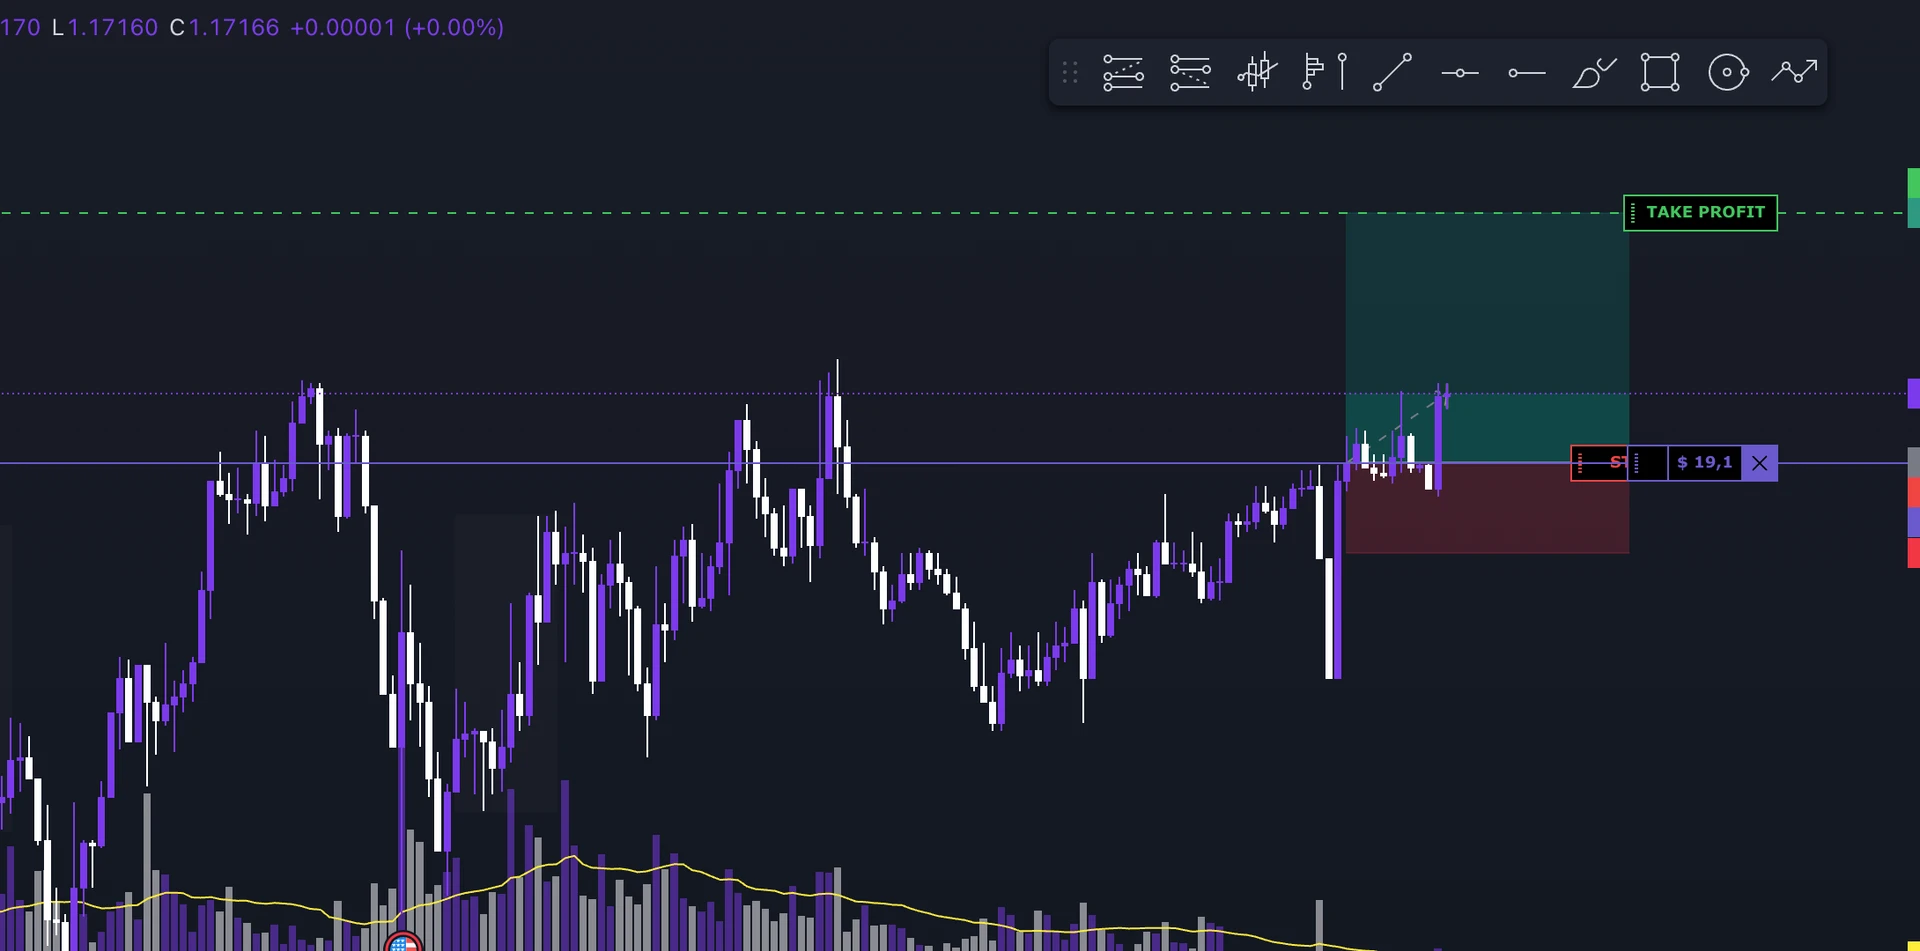
In entrambi i casi osserva dove finisce lo stop sul grafico. Il prezzo d'ingresso è il tuo riferimento contabile, non un livello che il mercato rispetta. Se lo stop cade dentro una normale oscillazione, puoi essere chiuso anche quando il setup è ancora valido.
Perdite evitate e target mancati: un esempio in R
Confrontiamo le stesse 10 operazioni con e senza break even, prima dei costi:
| Gruppo | Senza break even | Con break even | Differenza |
|---|---|---|---|
| 2 trade tornati a stop | −1R ciascuno = −2R | 0R | +2R |
| 3 trade ritracciati e poi a target | +2R ciascuno = +6R | 0R | −6R |
| 5 trade invariati | uguali | uguali | 0 |
| Totale | −4R |
In questo campione i target mancati pesano più delle perdite evitate. Con altre operazioni l'esito può essere opposto: il confronto serve proprio a misurare i due effetti, invece di decidere in base all'ultimo trade che ti ha fatto rimpiangere lo spostamento dello stop.
Come valutarlo nel backtesting discrezionale
Se sposti lo stop in base al grafico, il replay ti permette di riprodurre quella decisione. Una nota come "prezzo ha completato l'impulso e formato un minimo crescente, proteggo il trade" è molto più utile di un generico "uscita a BE".
In revisione osserva sia le operazioni salvate da una perdita sia quelle interrotte prima del target. Se dopo l'uscita a break even hai riaperto il trade, costi e risultato del nuovo ingresso fanno parte della stessa gestione.
Attenzione alla qualità della simulazione nei passaggi rapidi: se nella stessa candela il prezzo tocca sia la soglia che attiva il break even sia il prezzo d'ingresso, massimo e minimo non bastano a sapere quale evento è venuto prima. Risoluzione dei dati e funzionamento del simulatore influiscono sul risultato.
Il confronto con il Backtest Simulator
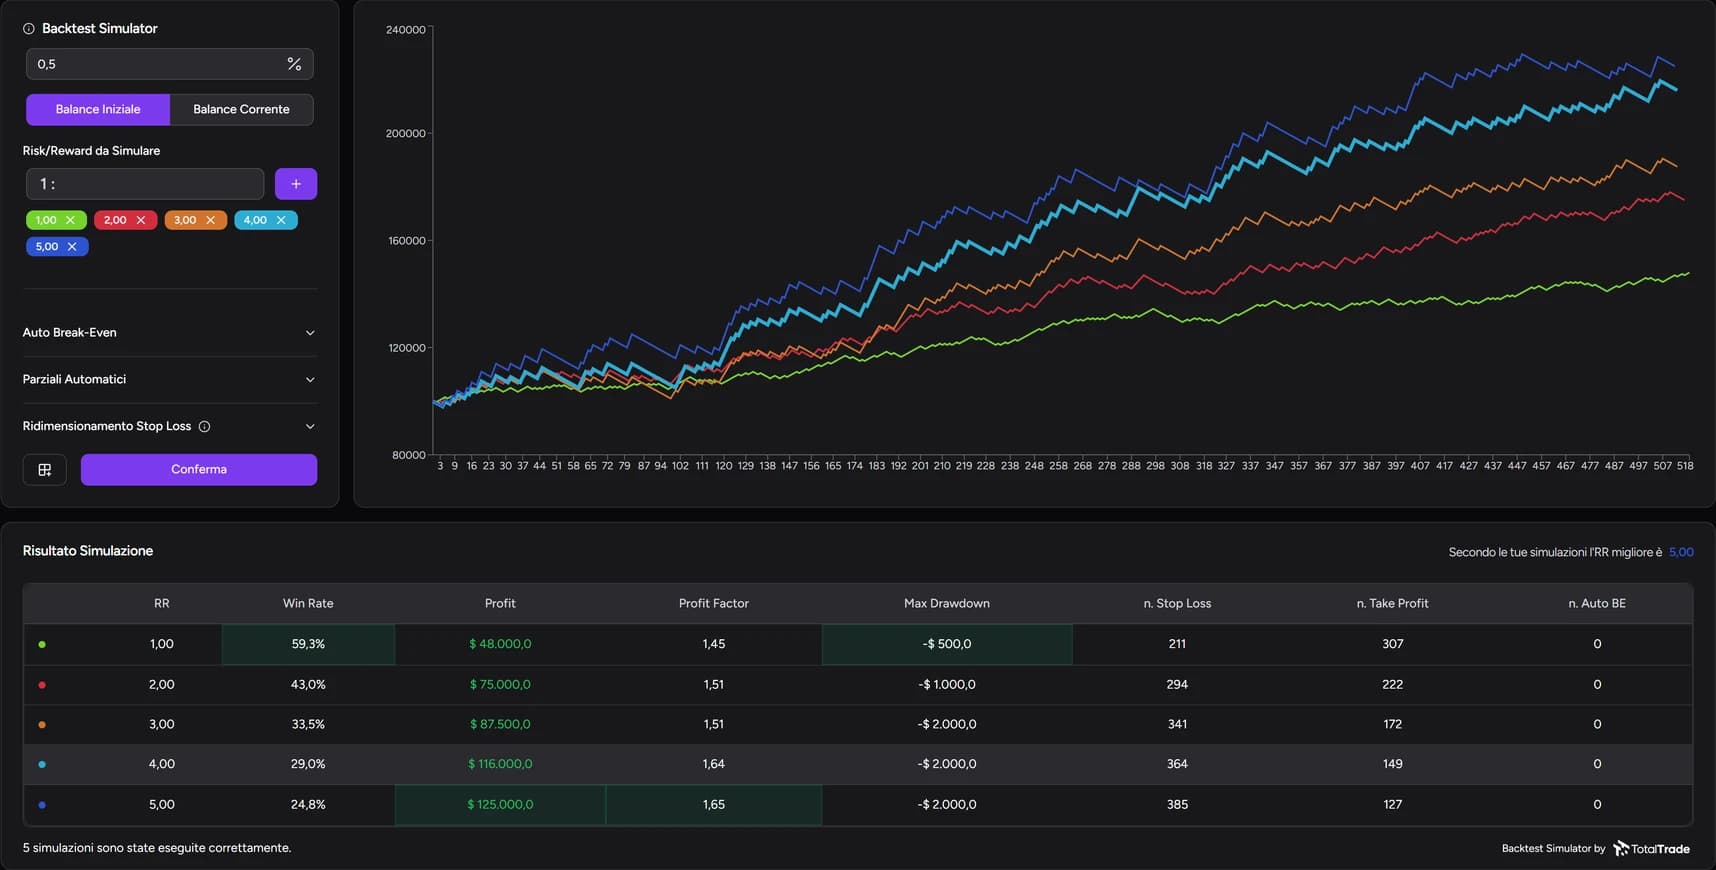
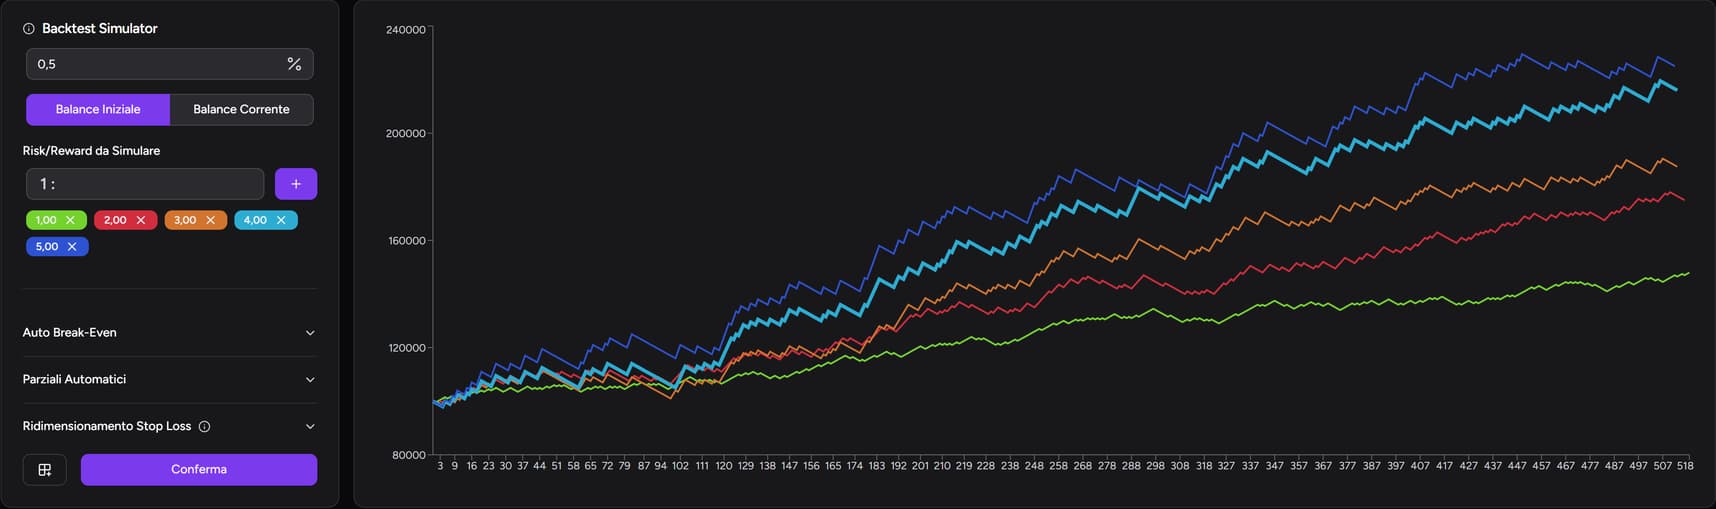
Il Backtest Simulator di TotalTrade ricalcola le operazioni di una sessione con parametri diversi, tra cui Auto Break-Even, rapporti rischio/rendimento e parziali. Per isolare l'effetto del break even:
- lascia invariati rischio, target e parziali;
- esegui una simulazione senza Auto Break-Even e una con;
- confronta profitto, drawdown e i conteggi di stop loss, take profit e uscite Auto BE.
Una curva con meno drawdown può essere interessante anche senza il profitto più alto: dipende da quanto drawdown sei disposto ad accettare. Ricorda però che una soglia automatica non riproduce una decisione presa leggendo la struttura del prezzo.
Replay e Simulator sono entrambi nel Backtester TotalTrade: il primo per allenare la gestione sul grafico, il secondo per confrontare le alternative esprimibili con i suoi parametri. Per leggere i risultati del confronto, vedi win rate, profit factor e drawdown.
Domande frequenti
Il break even riduce il rischio?
Riduce la perdita massima della singola operazione dopo lo spostamento, ma può ridurre anche il profitto complessivo della strategia. Il rischio va valutato sul risultato di molte operazioni, non su un singolo trade.
Meglio break even o trailing stop?
Sono regole diverse: il break even sposta lo stop una volta, il trailing lo segue in modo continuo. Entrambe hanno lo stesso compromesso tra perdite evitate e movimenti tagliati, quindi vanno testate sulle tue operazioni.
A quanti R conviene spostare lo stop?
Non esiste un valore valido per tutti. Confronta più soglie sulle stesse operazioni, cambiando un solo parametro alla volta, e verifica il risultato anche su un periodo diverso da quello in cui l'hai scelto.
Contenuto a scopo informativo e formativo, non è consulenza finanziaria. I risultati di backtest e simulazioni non garantiscono risultati futuri. Il trading con leva comporta un rischio elevato di perdita.