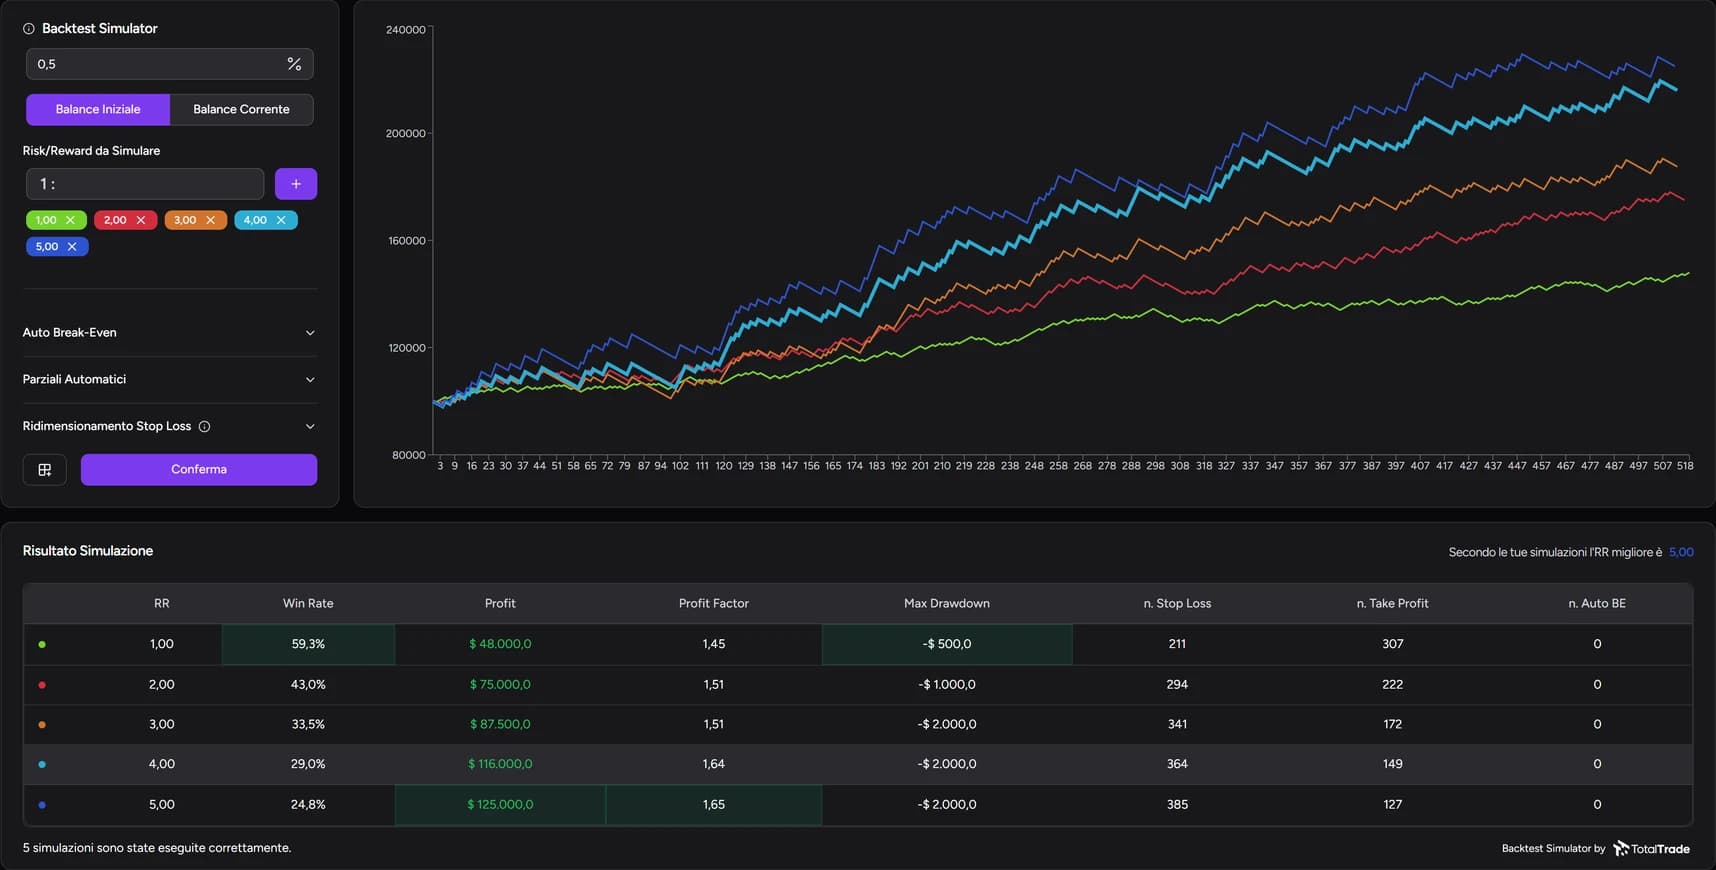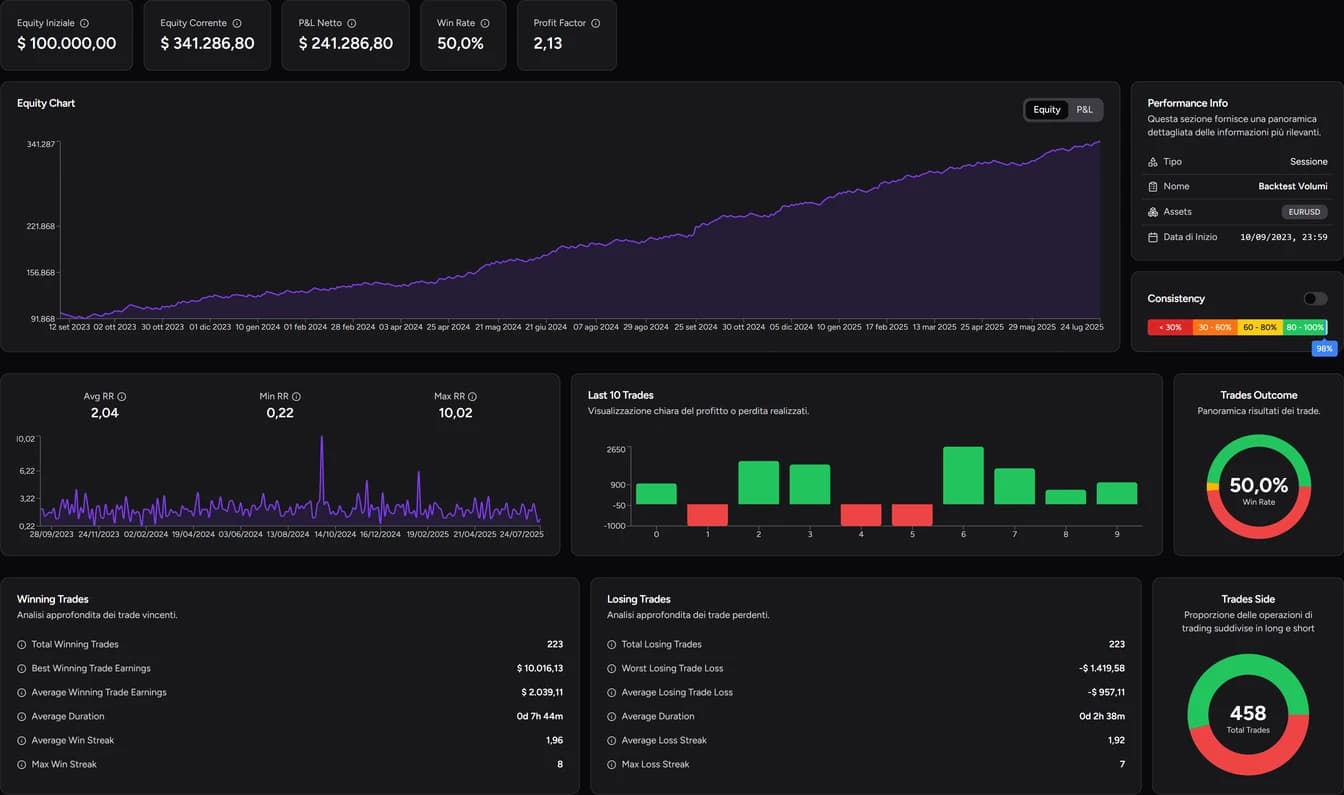
Ein profitabler Backtest reicht nicht, um eine Strategie zu beurteilen. Du brauchst vier Kennzahlen, die du zusammen liest: Trefferquote oder Winrate (wie oft du gewinnst), Profitfaktor (wie viel du im Verhältnis zu deinen Verlusten gewinnst), Erwartungswert (das durchschnittliche Ergebnis pro Trade) und Drawdown (wie weit das Konto vom Höchststand fällt). Eine hohe Trefferquote kann mit einem Verlust einhergehen, und eine Strategie kann Geld verdienen, obwohl mehr als die Hälfte der Trades ausgestoppt wird.
Trefferquote und Profitfaktor
Die Trefferquote ist der Anteil der Trades, die mit Gewinn geschlossen werden: 40 Gewinner bei 100 Trades ergeben 40 %. Sie sagt, wie oft du gewinnst, aber nicht wie viel.
Der Profitfaktor berechnet sich so:
Profitfaktor = Summe der Gewinne ÷ Betrag der Summe der Verluste
Ein Beispiel mit 100 Trades vor Kosten: 40 Trades mit +200 € und 60 mit −100 €.
- Gewinne: 40 × 200 = 8.000 €
- Verluste: 60 × 100 = 6.000 €
- Ergebnis: +2.000 €
- Profitfaktor: 8.000 ÷ 6.000 = 1,33
Für jeden verlorenen Euro hast du rund 1,33 € verdient. Über 1 überwiegen die Gewinne in dieser Stichprobe, darunter die Verluste. Die Trefferquote liegt unter 50 %, doch der Durchschnittsgewinn ist doppelt so groß wie der Durchschnittsverlust.
Der Erwartungswert: die Kennzahl für deinen Vorteil
Der Erwartungswert (Expectancy) ist das durchschnittliche Ergebnis pro Trade:
Erwartungswert = Gewinnhäufigkeit × durchschnittlicher Gewinn − Verlusthäufigkeit × durchschnittlicher Verlust
Berechne beide Häufigkeiten über alle Trades. Ohne Nullergebnisse entspricht die Verlusthäufigkeit 1 − Trefferquote. Trades mit Ergebnis null zählen zum Gesamtumfang; die folgenden Gewinnschwellen setzen nur Gewinne und Verluste sowie Durchschnittswerte auf derselben Grundlage voraus.
Im Beispiel: 0,40 × 200 − 0,60 × 100 = 20 € pro Trade, also genau 2.000 ÷ 100. Das ist nicht der Betrag, den du bei jedem Trade verdienst, sondern der Durchschnitt der Stichprobe.
Daraus ergibt sich eine nützliche Regel, die Break-Even-Trefferquote: Bei einem Verhältnis R zwischen Durchschnittsgewinn und Durchschnittsverlust liegt eine Strategie bei einer Trefferquote von 1 ÷ (1 + R) genau bei null.
| Gewinn-Verlust-Verhältnis (R) | Break-Even-Trefferquote |
|---|---|
| 1 | 50,0 % |
| 1,5 | 40,0 % |
| 2 | 33,3 % |
| 3 | 25,0 % |
Liegt deine Trefferquote nahe an dieser Schwelle, reichen schon die Kosten, um den Vorteil aufzuzehren.
Nettoergebnis: wie stark die Kosten wiegen
Nehmen wir 8 € Kosten pro Trade an. Bei 100 Trades sind das 800 €: Der Gewinn sinkt von 2.000 € auf 1.200 €, der Erwartungswert von 20 € auf 12 €.
Pro Trade angewendet werden aus den Gewinnern 192 € und aus den Verlierern 108 €. Der Profitfaktor sinkt auf 7.680 ÷ 6.480, also rund 1,19. Die Trefferquote bleibt bei 40 %, weil kein Trade das Vorzeichen gewechselt hat.
Zwei Prüfungen, bevor du Kosten abziehst:
- Stelle sicher, dass sie nicht schon im Ergebnis enthalten sind, sonst zählst du sie doppelt.
- Variable Spreads und Slippage können im Live-Handel stärker ins Gewicht fallen, als der Backtest abbildet, besonders bei kleinen Durchschnittsgewinnen.
Drawdown und Erholungszeit
Der Drawdown misst den Rückgang des Kapitals gegenüber einem vorherigen Höchststand:
Drawdown % = (vorheriger Höchststand − aktuelle Equity) ÷ vorheriger Höchststand × 100
Steigt das Konto von 10.000 € auf 12.000 € und fällt dann auf 10.800 €, beträgt der Drawdown 1.200 € oder 10 %, obwohl du noch über dem Startkapital liegst.
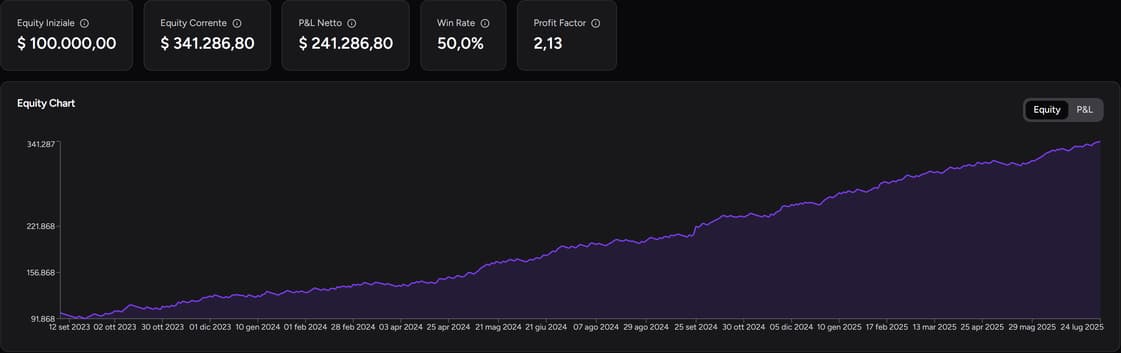
Der maximale Drawdown ist der größte Rückgang im Zeitraum. Achte neben dem Betrag auch auf die Dauer: 10 % zu verlieren und in wenigen Trades zurückzuholen, ist etwas völlig anderes, als monatelang unter dem Höchststand zu liegen, selbst bei gleichem Endergebnis.
Auch die Berechnung der Kurve zählt. Der Kontostand (Balance) berücksichtigt nur geschlossene Trades, die Equity auch offene Positionen. Ein Trade, der sich vor dem Schließen erholt, kann in einem reinen Balance-Bericht einen großen zwischenzeitlichen Verlust verbergen.
Der beobachtete Drawdown ist nicht der größte Verlust, der dir künftig passieren kann. Einen Eindruck davon, wie stark Ergebnisse bei gleichen Statistiken schwanken können, gibt dir der Equity Curve Simulator.
Welche Trades das Ergebnis bestimmen
Nach der Zusammenfassung suchst du die Trades, die die Zahlen bewegen.
- Wenige sehr große Gewinner. Stammt fast der gesamte Gewinn aus zwei Trades, sieh sie dir an. Es können genau die Bewegungen sein, die deine Strategie sucht, etwa beim Trendfolgen, oder Ergebnisse mit ungewöhnlich hohem Risiko.
- Ein unverhältnismäßig großer Verlust. Mögliche Ursachen sind eine größere Positionsgröße, ein verschobener Stop oder die Ausführung. Der Blick in den Trade zeigt, was zutrifft.
- Zu kleine Gruppen. Ein Durchschnitt aus 4 Trades kann sich schon mit dem fünften ändern. Bevor du Setups oder Uhrzeiten vergleichst, prüfe, wie viele Trades jede Gruppe enthält.
Von den Kennzahlen zum Trade Review
Die Zahlen zeigen dir, wo du hinsehen musst, das Review zeigt, was passiert ist. Angenommen, viele Verluste stammen aus zu frühen Einstiegen: Im Chart erkennst du, ob du vor deiner Bestätigung eingestiegen bist oder die Methode befolgt hast und trotzdem ausgestoppt wurdest. Ein Verlusttrade ist nicht automatisch ein Fehler, und ein Gewinner beweist allein nicht, dass die Entscheidung richtig war.
Im TotalTrade Backtester wechselst du von den Analytics zum Trade Review mit Notizen und Screenshots (siehe Anleitung zum Trade Review). Betrifft die Frage das Management, vergleichst du Alternativen mit dem Backtest Simulator oder untersuchst den Effekt von Break-Even.
Häufige Fragen
Was ist ein guter Profitfaktor?
Das hängt von Strategie, Kosten und Anzahl der Trades ab. Ein Wert knapp über 1 lässt wenig Spielraum für reale Kosten und Ausführung. Ein sehr hoher Wert bei wenigen Trades sollte an einer größeren Stichprobe geprüft werden, bevor du dich darauf verlässt.
Ist eine hohe Trefferquote oder ein hoher Profitfaktor besser?
Keines von beiden allein. Entscheidend ist der Erwartungswert nach Kosten, zusammen mit einem Drawdown, den du aushalten kannst. 70 % Trefferquote mit Verlusten, die viel größer sind als die Gewinne, können trotzdem ein negatives Ergebnis liefern.
Wird der Drawdown auf Balance oder Equity berechnet?
Auf der Equity, wenn du auch die Schwankungen offener Positionen sehen willst. Die Balance erfasst nur geschlossene Trades und kann das tatsächlich eingegangene Risiko unterschätzen.
Nur zu Informations- und Lernzwecken, keine Anlageberatung. Ergebnisse aus Backtests und Simulationen garantieren keine zukünftigen Ergebnisse. Der Handel mit Hebel ist mit einem hohen Verlustrisiko verbunden.