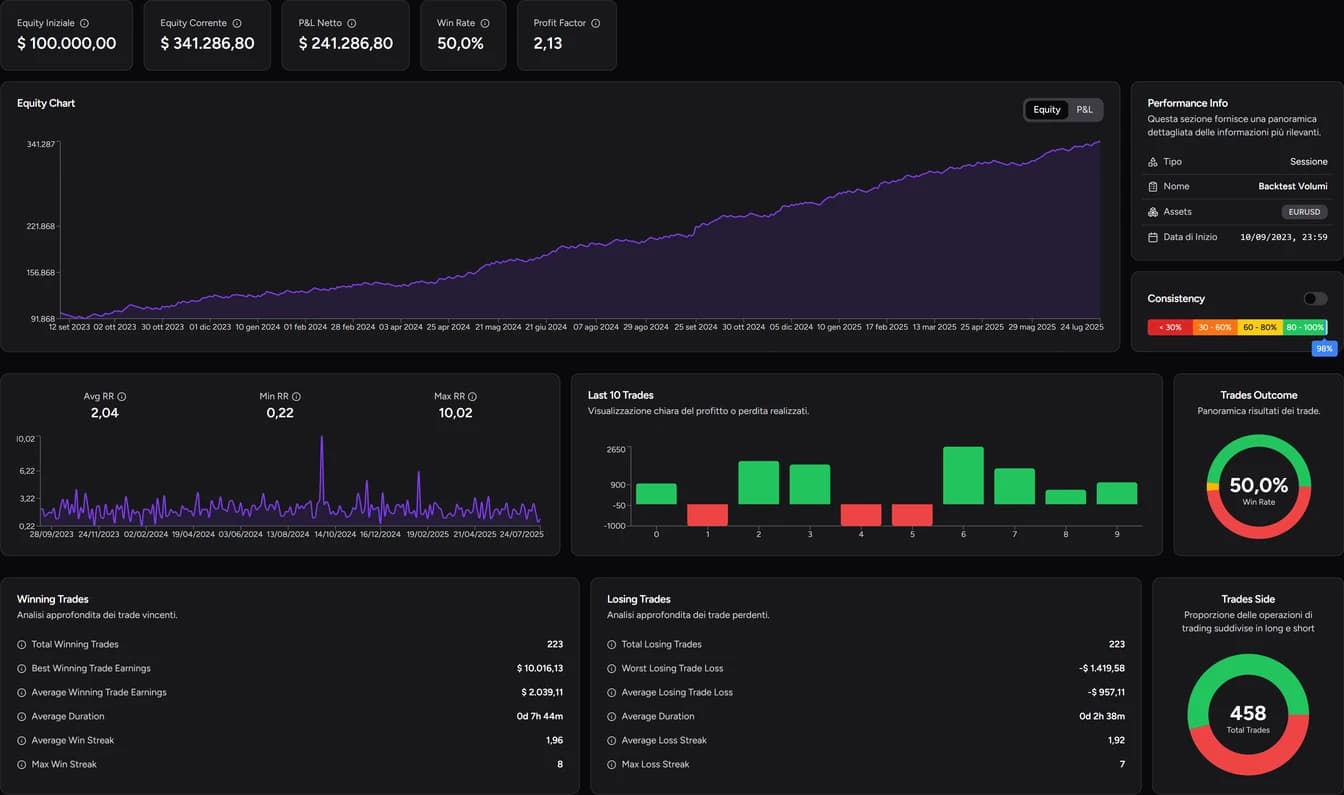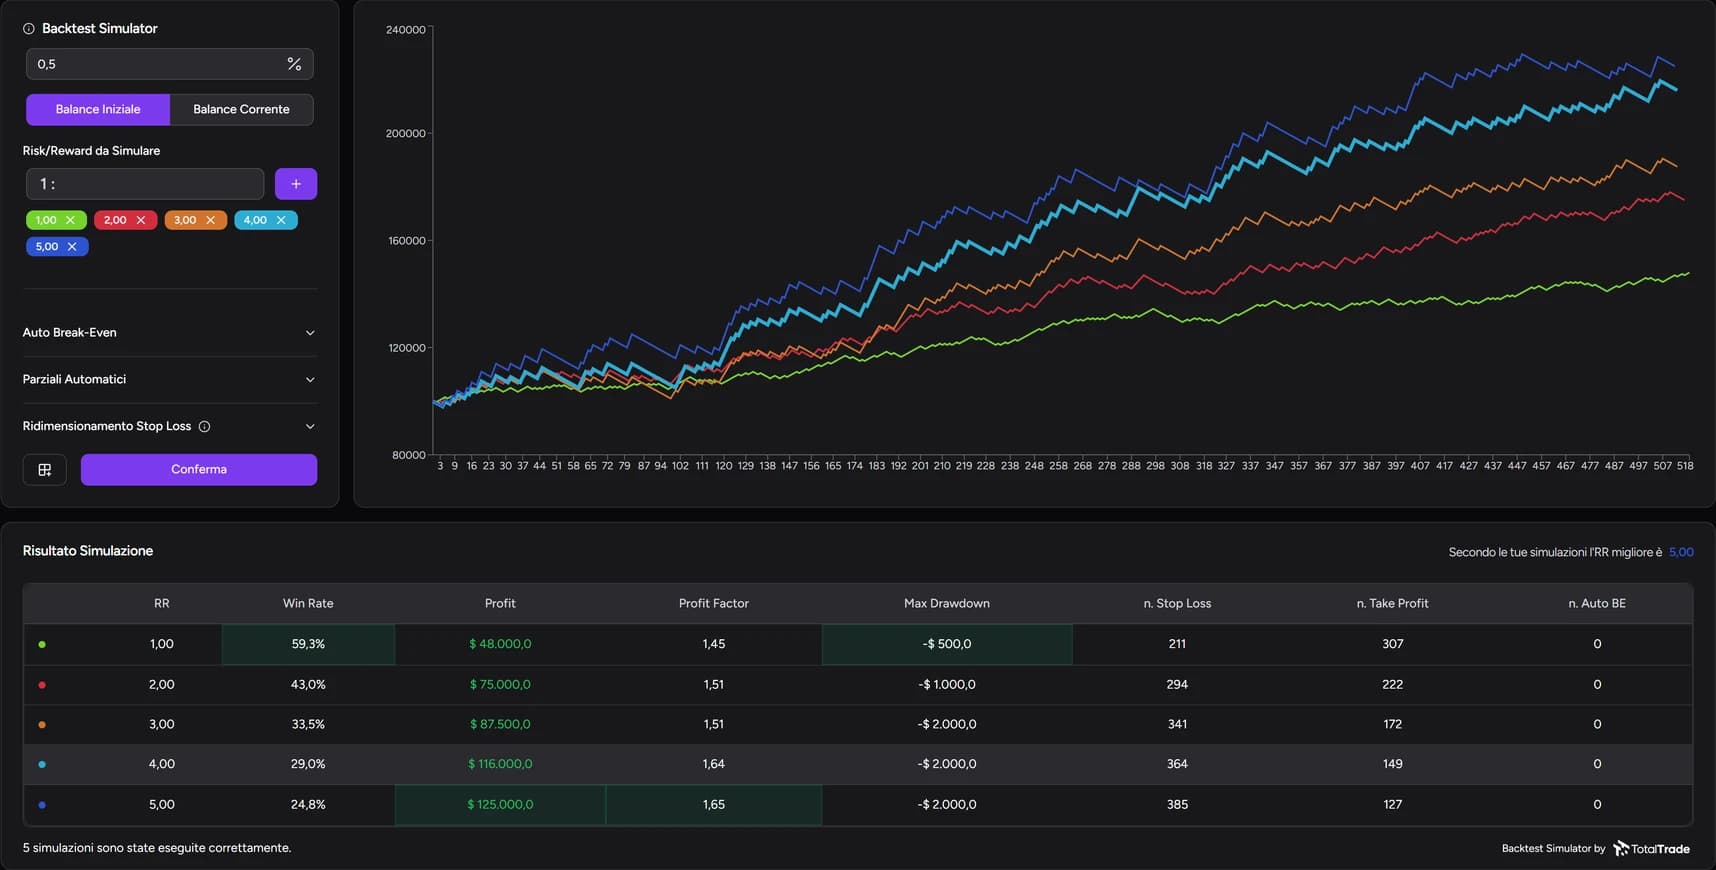
Screenshots zeigen die italienische App-Oberfläche; die Bedienelemente werden in der Sprache dieser Anleitung erklärt.
Der Backtest Simulator ist in Pro und Ultra enthalten. Der Tarifvergleich nennt die weiteren Funktionen.
Der Backtest Simulator berechnet die Trades einer Backtest-Session mit anderen Management-Regeln neu und zeigt, wie sich das Ergebnis verändert hätte. Zum Beispiel: Ziel bei 2R statt 3R, automatisches Break-Even an oder aus, oder ein Teilausstieg bei +1R. Du wiederholst den Test nicht, sondern gehst von den bereits erfassten Trades aus und vergleichst die Szenarien in einer Tabelle und anhand mehrerer Equity-Kurven.
Das ist etwas anderes als das manuelle Replay. Im Replay managst du jeden Trade, während der Kurs läuft; im Simulator wendest du feste Parameter auf alle Trades an und misst deren Wirkung.
Bevor du startest: Öffne eine Backtest-Session mit Trades, die für die Simulation verwendbar sind.
1. Den Simulator öffnen
Öffne in der Backtest-Liste das Menü der Session und wähle Analytics. Der Reiter Simulator liegt neben Statistiken und Historie. Die Parameter findest du im linken Panel; nach dem Start erscheinen die Kurven und die Tabelle Simulationsergebnis.
Verwechsle ihn nicht mit dem Equity Curve Simulator in den Statistiken. Der arbeitet mit statistischen Annahmen (Gewinnwahrscheinlichkeit, Anzahl der Trades), während der Backtest Simulator die echten Trades der Session verwendet.
2. Festlegen, wie das Risiko berechnet wird
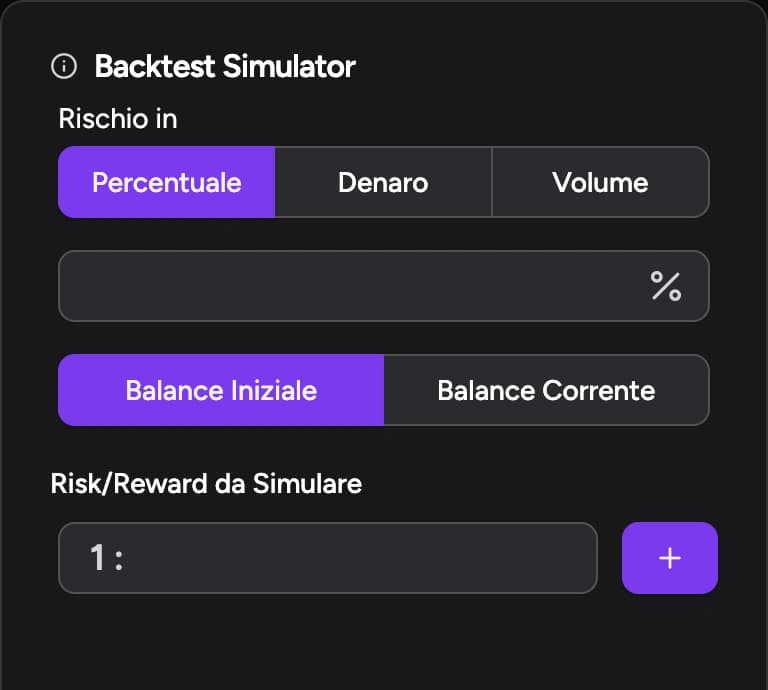
Wähle unter Risiko in zwischen Prozent, Geld und Volumen und gib den Wert ein.
Bei Prozent wählst du zusätzlich die Basis:
- Anfangskontostand: 1 % von 10.000 € bleiben die ganze Session über 100 €;
- Aktueller Kontostand: 1 % wächst mit dem Konto und beträgt bei 11.000 € dann 110 €.
Bei Volumen bleibt die Positionsgröße fest, und das Risiko in Geld hängt vom Stop-Abstand ab: gleiches Volumen mit weiterem Stop bedeutet einen höheren möglichen Verlust.
Willst du nur die Wirkung der Ausstiege messen, verwende in allen Szenarien dieselbe Risikoeinstellung und vergleiche die Positionsgröße separat.
3. Chance-Risiko-Verhältnisse hinzufügen
Gib im Feld Zu simulierendes Risk/Reward den Wert nach "1 :" ein und klicke auf +. Wiederhole das für jedes Szenario: Mit 1, 2 und 3 erhältst du 1:1, 1:2 und 1:3.
Ein weiter entferntes Ziel bringt mehr, wenn es erreicht wird, aber weniger Trades erreichen es. Das Ergebnis hängt von beidem ab. Bei Ausstiegen nur bei −1R oder +2R, vor Kosten, gleicht ein Gewinner zwei Verlierer aus: Die Gewinnschwelle liegt bei einer Trefferquote von 1/3, also rund 33,3 %. Break-Even und Teilausstiege verändern die Ergebnisse und damit auch diese Schwelle.
4. Break-Even, Teilausstiege und Stop-Loss einstellen
- Auto Break-Even zieht den Stop automatisch auf den Einstieg nach. Vergleiche die Simulation mit und ohne, bei sonst gleichen Parametern. Der Artikel Wann den Stop auf Break-Even ziehen erklärt, was dich erwartet.
- Automatische Teilausstiege: Klicke auf Klicken, um Teilausstiege hinzuzufügen und trage das Level ein. 50 % bei +1R und 50 % bei +2R ergeben +1,5R vor Kosten.
- Stop-Loss anpassen ändert den Stop-Abstand in der Simulation. Lies das zusammen mit "Risiko in": Den Abstand bei festem Volumen zu ändern ist nicht dasselbe, wie ihn bei festem Risiko zu ändern.
Um zu erkennen, welche Änderung den Unterschied macht, änderst du immer nur einen Parameter. Veränderst du Ziel, Risiko und Teilausstiege gleichzeitig, beschreibt das Ergebnis die Kombination, nicht die einzelne Entscheidung.
5. Tabelle und Kurven lesen
Klicke auf Bestätigen, um die Simulationen auszuführen. Für jedes Szenario zeigt die Tabelle:
| Spalte | Was sie dir sagt |
|---|---|
| RR | Das simulierte Chance-Risiko-Verhältnis |
| Win Rate | Wie oft Trades gewinnen |
| Profit | Das Ergebnis des Szenarios |
| Profit Factor | Gewinne geteilt durch Verluste |
| Max Drawdown | Der größte Rückgang vom Höchststand |
| Stop Loss / Take Profit / Auto BE | Wie viele Trades auf welche Weise geschlossen wurden |
Die Zählungen sind besonders bei Break-Even aufschlussreich: Du siehst vielleicht weniger Stop-Losses, aber auch weniger Take-Profits, weil manche Trades vor beiden Levels geschlossen wurden. Der Zähler unter der Tabelle zeigt, wie viele Simulationen erfolgreich waren. Fehlen Ergebnisse, prüfe Parameter und verfügbare Trades und werte eine leere Tabelle nicht als Ergebnis von null.
Die Kurven zeigen, in welchem Teil der Session die Unterschiede entstehen. Ein Szenario kann allein dank weniger günstiger Wochen vorn liegen. Wie du die Kennzahlen interpretierst, erklärt der Leitfaden zu Trefferquote, Profitfaktor und Drawdown.
6. Prüfen, bevor du deine Regeln änderst
Ein Management, das in einer Session funktioniert, kann schlicht die Kursbewegungen dieses Zeitraums widerspiegeln. Bevor du es übernimmst:
- wiederhole den Vergleich in anderen Sessions und Zeiträumen;
- berücksichtige reale Kosten und Ausführung, die der Test nicht vollständig abbildet;
- denk daran, dass der Simulator feste Regeln anwendet: Diskretionäre, chartbasierte Ausstiege gehören ins Replay.
Häufige Fragen
Kann der Simulator meine diskretionären Ausstiege nachbilden?
Nein. Er wendet die eingestellten Parameter auf alle Trades der Session an. Eine Entscheidung, die du während des Trades aus dem Chart ableitest, bewertest du im Replay, wo du die Position selbst managst, und prüfst sie danach im Trade Review.
Was unterscheidet ihn vom Equity Curve Simulator?
Der Equity Curve Simulator erzeugt Szenarien aus statistischen Annahmen wie Trefferquote und Anzahl der Trades. Der Backtest Simulator berechnet die echten Trades deiner Session mit anderen Management-Regeln neu.
Welches Szenario wähle ich, wenn keines überall vorn liegt?
Leg vorher fest, was dir am wichtigsten ist: Gewinn, Drawdown oder Stabilität. Ein Szenario mit etwas weniger Gewinn und deutlich geringerem Drawdown kann vorzuziehen sein, solange es nach Kosten und in anderen Sessions positiv bleibt.
Nur zu Informations- und Lernzwecken, keine Anlageberatung. Ergebnisse aus Backtests und Simulationen garantieren keine zukünftigen Ergebnisse. Der Handel mit Hebel ist mit einem hohen Verlustrisiko verbunden.