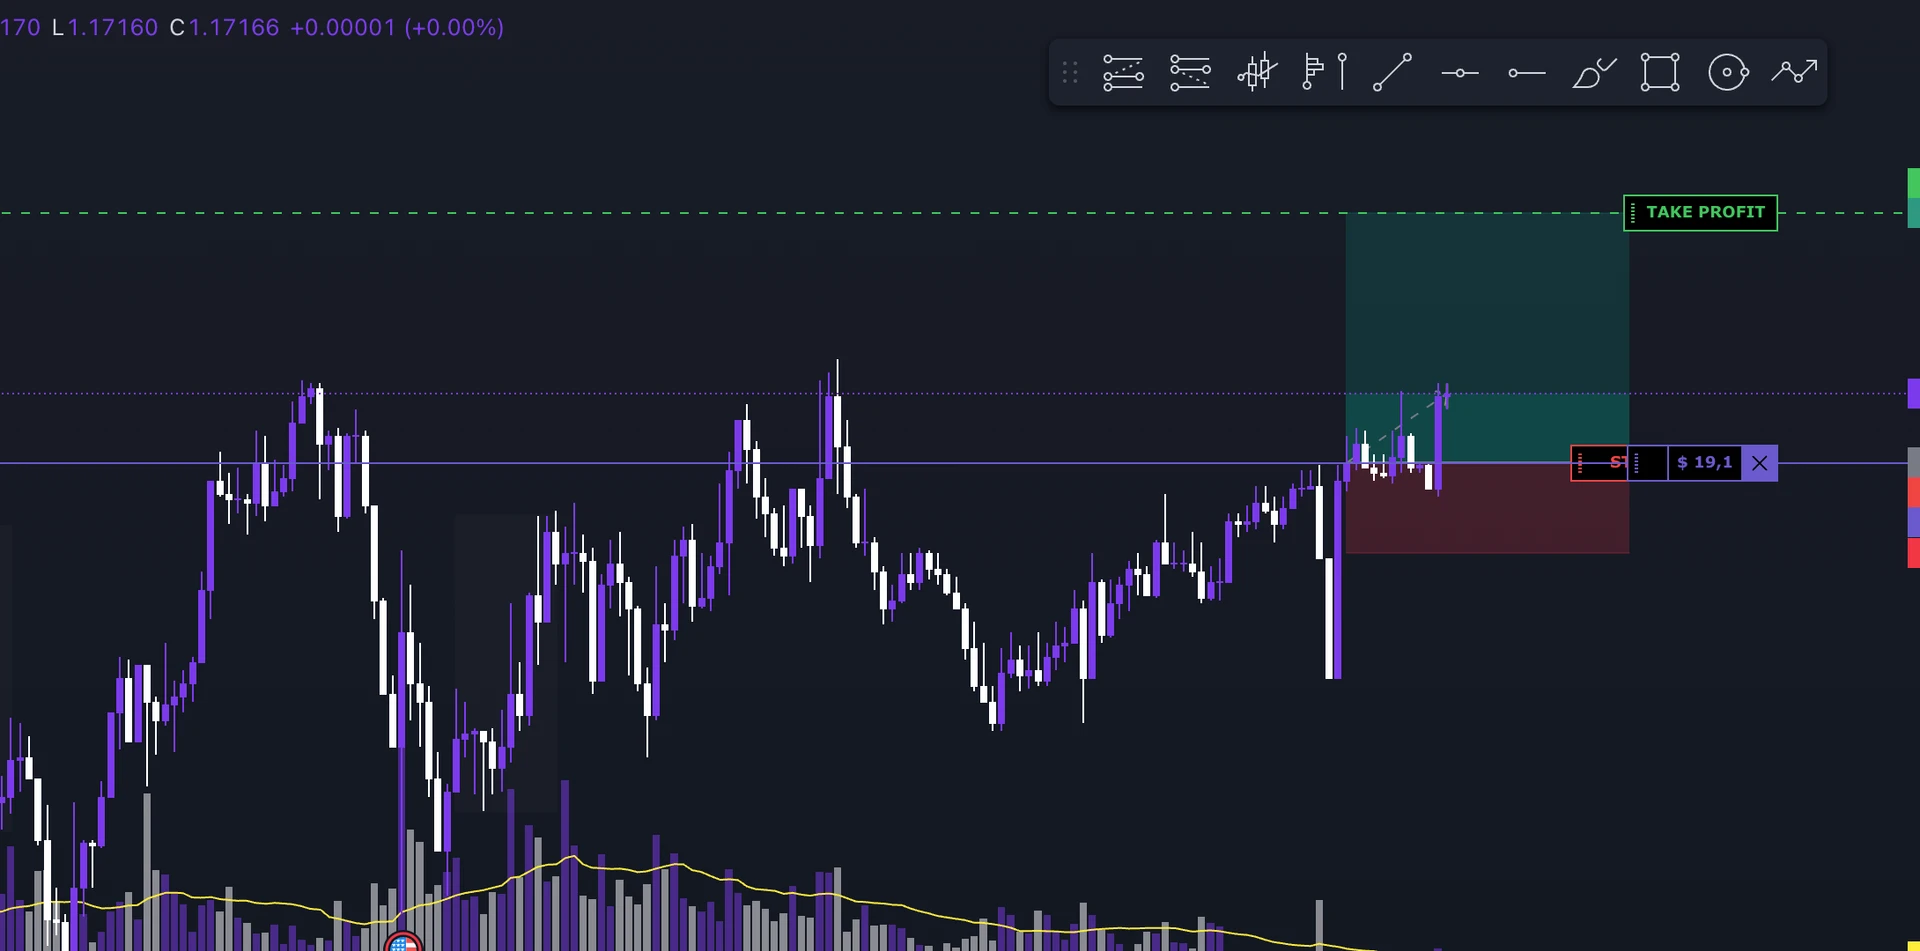
Um ohne Programmieren zu backtesten, brauchst du ein Markt-Replay: Der historische Chart läuft Kerze für Kerze weiter, zukünftige Kerzen bleiben verborgen, und du triffst deine Entscheidungen wie im Live-Trading, mit virtuellem Kapital. Du schreibst keine Regeln in Code, sondern wendest deine eigene Kursanalyse an und protokollierst jeden Trade für die spätere Auswertung. Die Methode passt zu diskretionären Tradern, deren Entscheidungen sich nicht einfach in einen Algorithmus übertragen lassen.
Manueller Backtest, automatischer Backtest und Forward-Test
| Manueller Backtest (Replay) | Automatischer Backtest | Forward-Test (Demo) | |
|---|---|---|---|
| Wer entscheidet | Du, im Chart | Die Software, nach programmierten Regeln | Du, in Echtzeit |
| Programmieren nötig | Nein | Ja, oder ein Regel-Baukasten | Nein |
| Zeitbedarf | Beschleunigbar | Sekunden oder Minuten | Markttempo |
| Geeignet für | Price Action, diskretionäres Management, Volumenanalyse | Vollständig definierte Regeln | Letzte Prüfung vor dem Live-Handel |
| Hauptgrenze | Langsamer als automatisiert; Rückschaufehler | Erfasst kein diskretionäres Urteil | Dauert Wochen oder Monate |
Die drei schließen sich nicht aus. Das Replay dient dazu, viele Situationen zu studieren und das Trade-Management zu trainieren. Der Forward-Test bringt dich zurück in den Rhythmus des Live-Markts. Das Echtgeldkonto fügt die emotionale Beteiligung hinzu, die virtuelles Kapital nicht nachbildet.
Warum das Replay Zeit spart
Taucht dein Setup zwei- oder dreimal pro Woche auf, brauchst du im Forward-Test Monate für 100 Trades. Im Replay spulst du ruhige Phasen schnell durch und wirst erst langsamer, wenn sich der Kurs deinen Zonen nähert. Du arbeitest Sessions dann ab, wenn du Zeit hast, nicht wenn der Markt geöffnet ist.
So läuft eine diskretionäre Backtest-Session ab
- Markt und Zeitraum wählen. Am besten einen Abschnitt mit unterschiedlichen Phasen: Trend, Seitwärtsphase und wichtige News.
- Den Chart wie im Live-Trading vorbereiten. Gleiche Timeframes, Levels und Indikatoren.
- Den Kurs vorspulen. Schnell, wenn du keine Einstiege suchst, langsam in der Nähe deiner Zonen.
- Nur mit sichtbaren Informationen entscheiden. Wartest du live auf eine Bestätigung, wartest du auch hier.
- Den Trade bis zum Ende managen. Stop, Ziel, Teilausstiege und Break-Even folgen deiner Methode.
- Den Grund jeder Entscheidung notieren. Einstieg, Anpassungen und Ausstieg, jeweils mit Screenshot.
Stop und Ziel können sich von Trade zu Trade unterscheiden, wenn deine Methode sie an der Kursstruktur ausrichtet. Auch Teilausstiege oder ein früher Ausstieg können davon abhängen, wie sich die Bewegung entwickelt. Genau diesen Teil kannst du im Replay testen.
Der Fehler, den du vermeiden solltest: Rückschau
Denselben Chartabschnitt erneut abzuspielen hilft, einen Fehler zu verstehen oder ein anderes Management auszuprobieren. Beim zweiten Mal kennst du die Bewegung aber bereits. Halte beide Durchgänge getrennt: Der erste misst, wie du die Strategie anwendest, der zweite dient dem Lernen.
Dasselbe gilt, wenn die Strategie noch im Aufbau ist. Im Backtest darfst du experimentieren, aber wenn du eine Regel änderst, halte das in den Notizen fest oder starte eine neue Session. Werden unterschiedlich gemanagte Trades vermischt, lassen sich die Ergebnisse nicht mehr interpretieren.
Was du danach auswertest
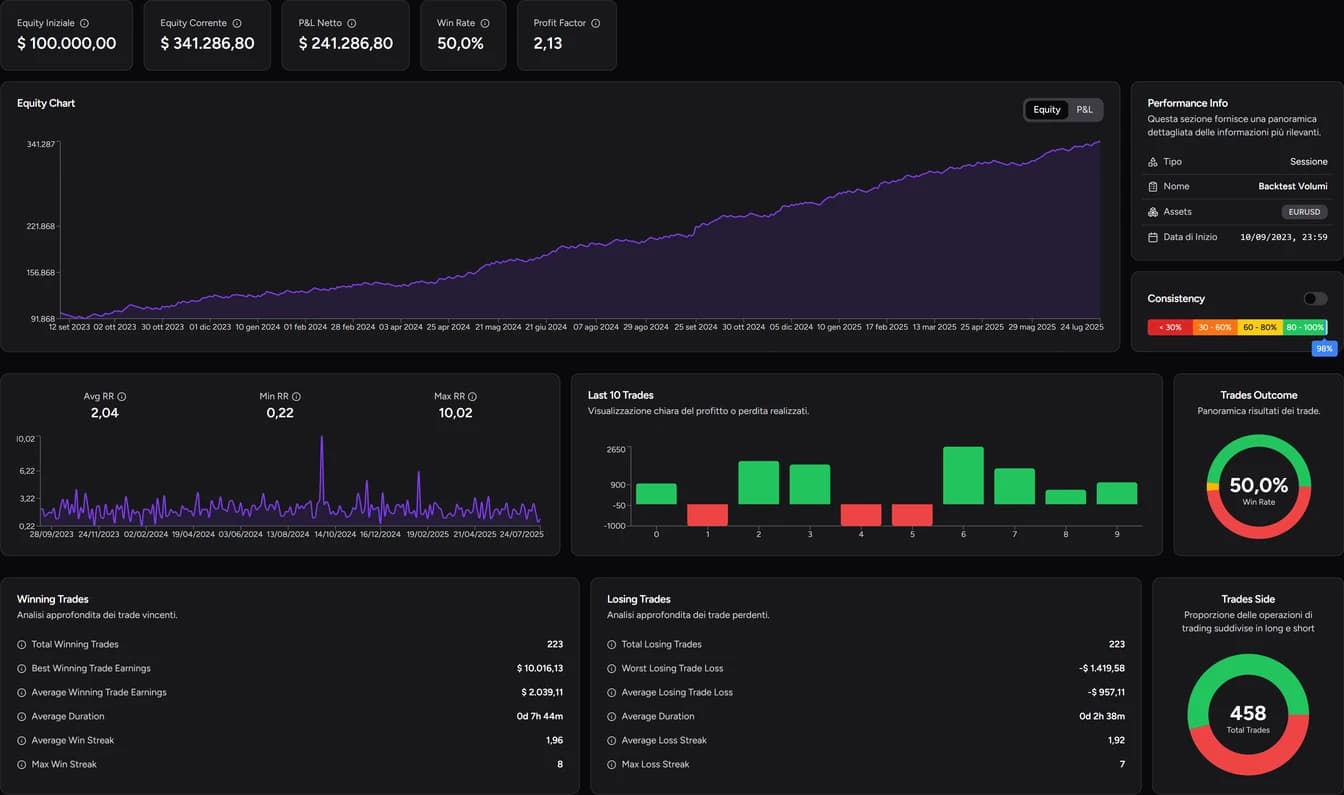
Das Gesamtergebnis ist nur der Ausgangspunkt. Achte auf:
- durchschnittlichen Gewinn und Verlust, um zu verstehen, wie das Ergebnis entsteht;
- Drawdown, um zu sehen, wie hart der Weg war;
- Verteilung der Ergebnisse, um zu erkennen, ob der Gewinn an wenigen Trades hängt.
Vielleicht hattest du viele gute Einstiege, bist aber oft vor dem Ziel ausgestiegen. Oder fast der gesamte Gewinn stammt aus zwei Trades, die du laufen gelassen hast. Das erkennst du nur, wenn du Statistiken mit Charts und Notizen vergleichst, nicht am Endsaldo. Der Leitfaden zu Trefferquote, Profitfaktor und Drawdown erklärt, wie du diese Kennzahlen liest.
Berücksichtige auch Kosten und Ausführung. Spread, Kommissionen und Slippage verändern das Ergebnis, vor allem bei engen Stops oder kleinen Zielen, und eine Simulation bildet nicht unbedingt alle Bedingungen deines Brokers ab.
Backtesting mit Replay in TotalTrade
Im TotalTrade Backtester arbeitest du auf dem historischen Chart und managst deine Positionen direkt darin:
- Bar Replay bis auf Sekundenebene, wo es die Datenreihe erlaubt;
- Orders mit Risiko in Prozent, Geldbetrag oder Volumen, dazu Teilausstiege und automatisches Break-Even;
- Notizen und Screenshots zu jedem Trade;
- Analytics und Trade Review, um einzelne Trades erneut anzusehen;
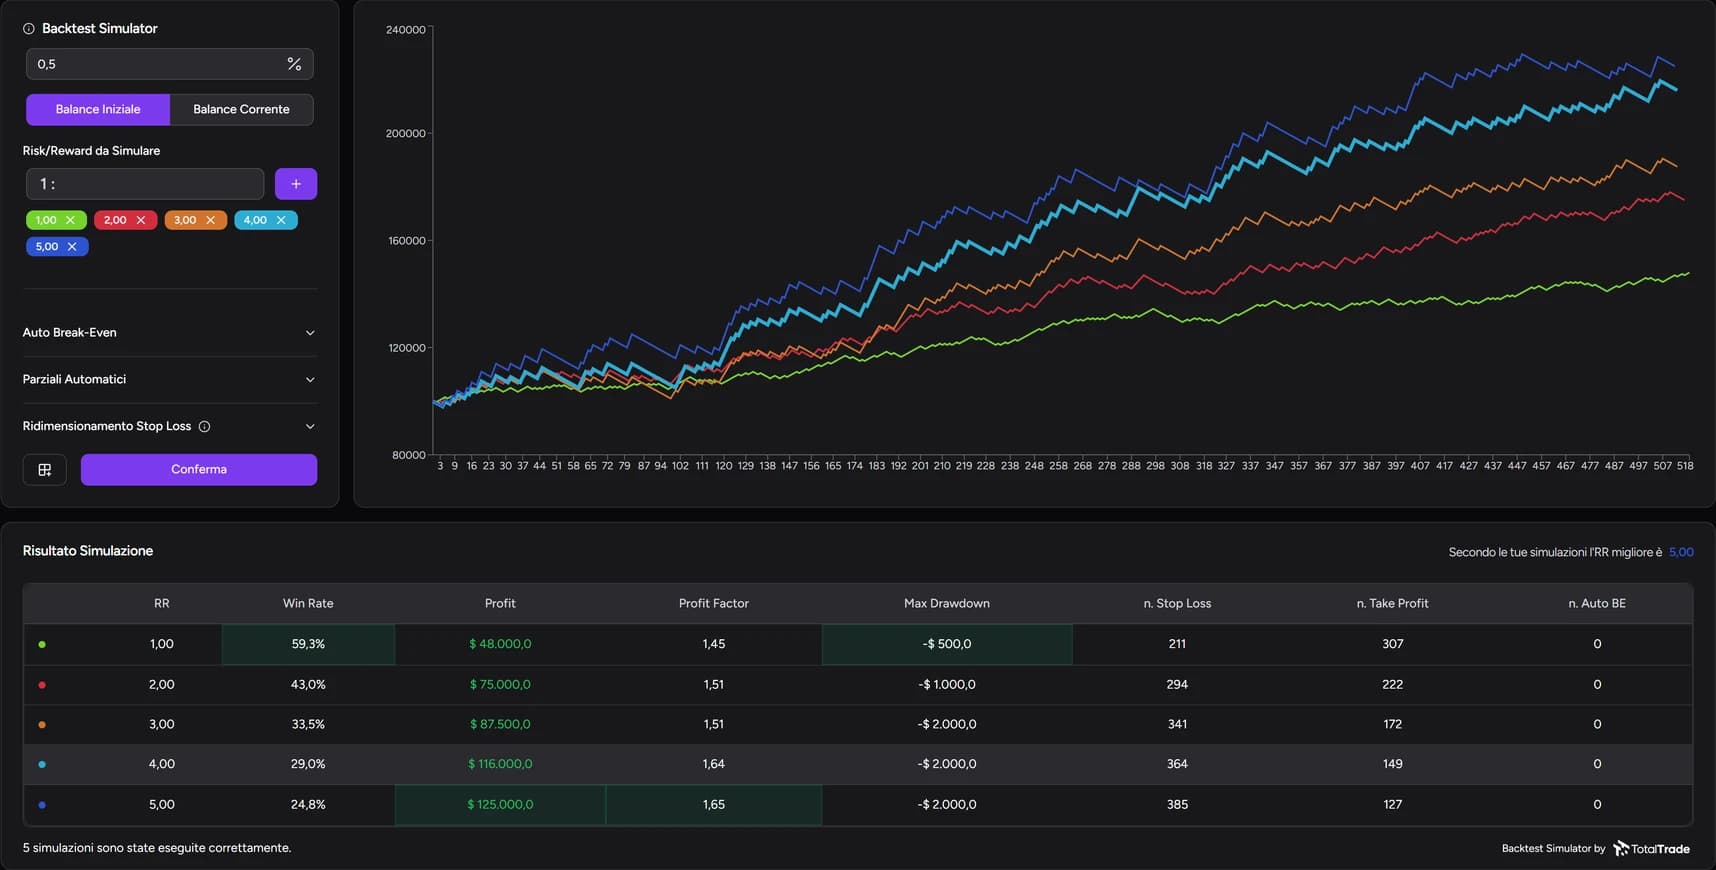
- Backtest Simulator, um die Session mit anderen Zielen und Management-Regeln neu zu berechnen.
Die Backtester-Anleitung zeigt alle Funktionen Schritt für Schritt. Im Free-Tarif kannst du eine Session mit einem Monat Laufzeit ausprobieren.
Häufige Fragen
Wie viele Trades braucht ein aussagekräftiger Backtest?
Eine allgemeingültige Schwelle gibt es nicht. Bei nur wenigen Dutzend Trades verändert jeder neue Trade das Ergebnis aber deutlich. Je stärker dein Ergebnis von wenigen großen Gewinnern abhängt, desto mehr Trades brauchst du für eine Einschätzung.
Ist manuelles Backtesting so zuverlässig wie automatisiertes?
Es misst etwas anderes: wie du die Strategie umsetzt, einschließlich diskretionärer Entscheidungen. Das Hauptrisiko ist der Rückschaufehler. Du verringerst ihn, indem du nie vorspulst und jede Entscheidung notierst, bevor du das Ergebnis siehst.
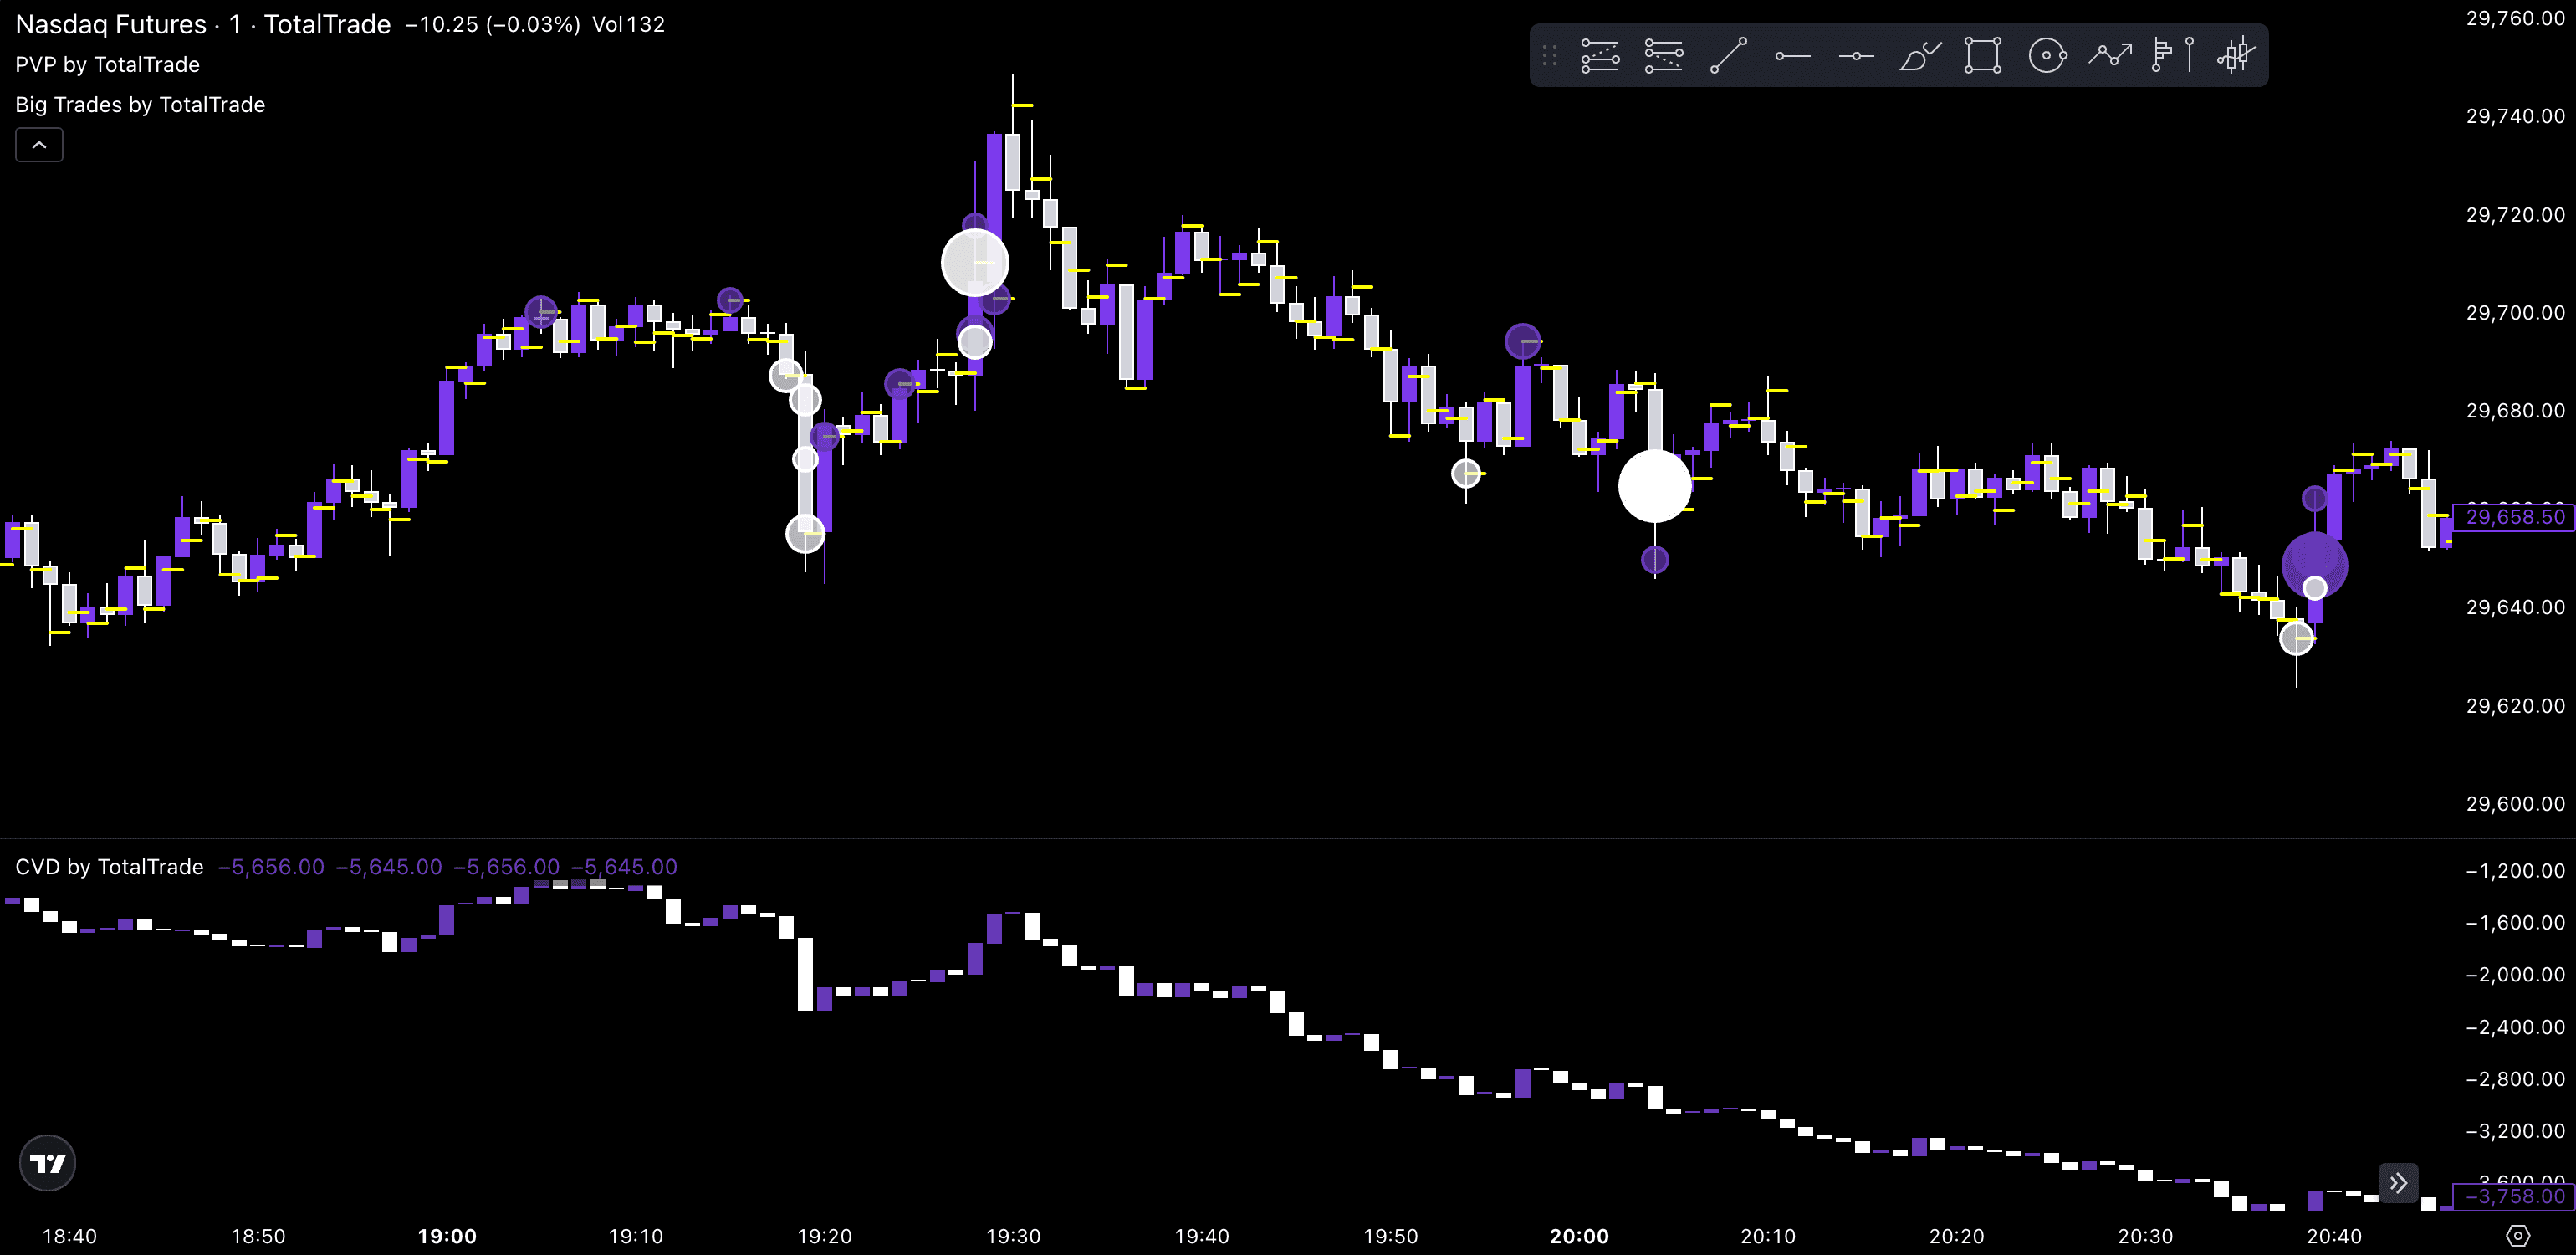
Kann ich mit Volumen und Orderflow backtesten?
Ja, sofern die Daten für das Instrument verfügbar sind. In TotalTrade stehen die Volumenindikatoren CVD, Big Trades und PVP für Futures im Ultra-Tarif zur Verfügung.
Nur zu Informations- und Lernzwecken, keine Anlageberatung. Ergebnisse aus Backtests und Simulationen garantieren keine zukünftigen Ergebnisse. Der Handel mit Hebel ist mit einem hohen Verlustrisiko verbunden.