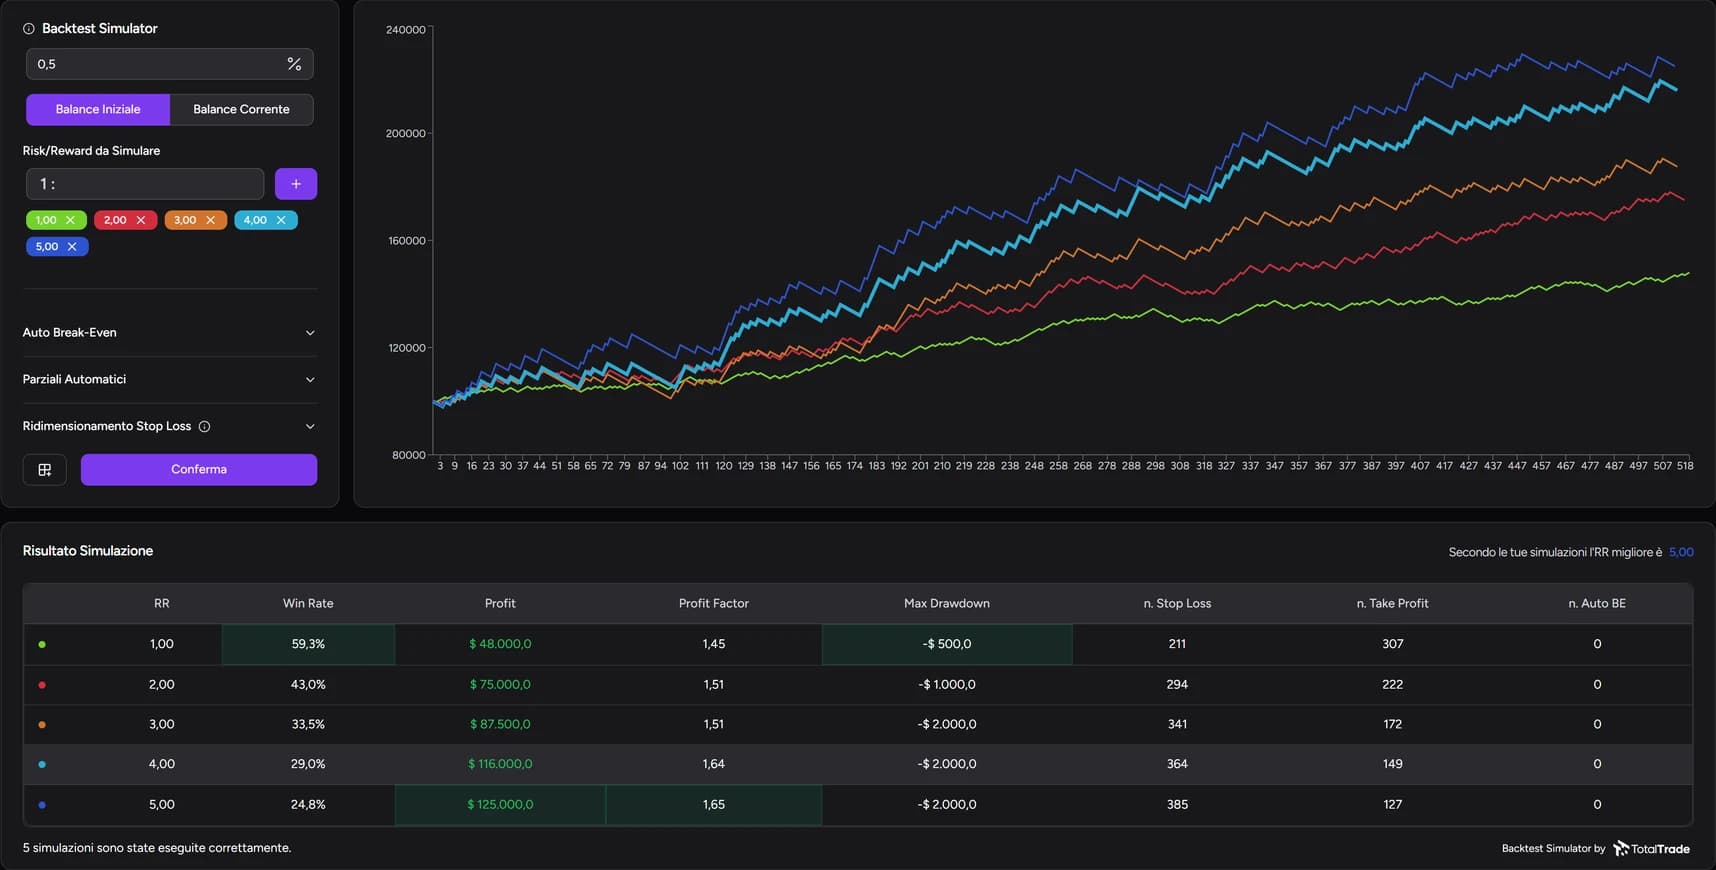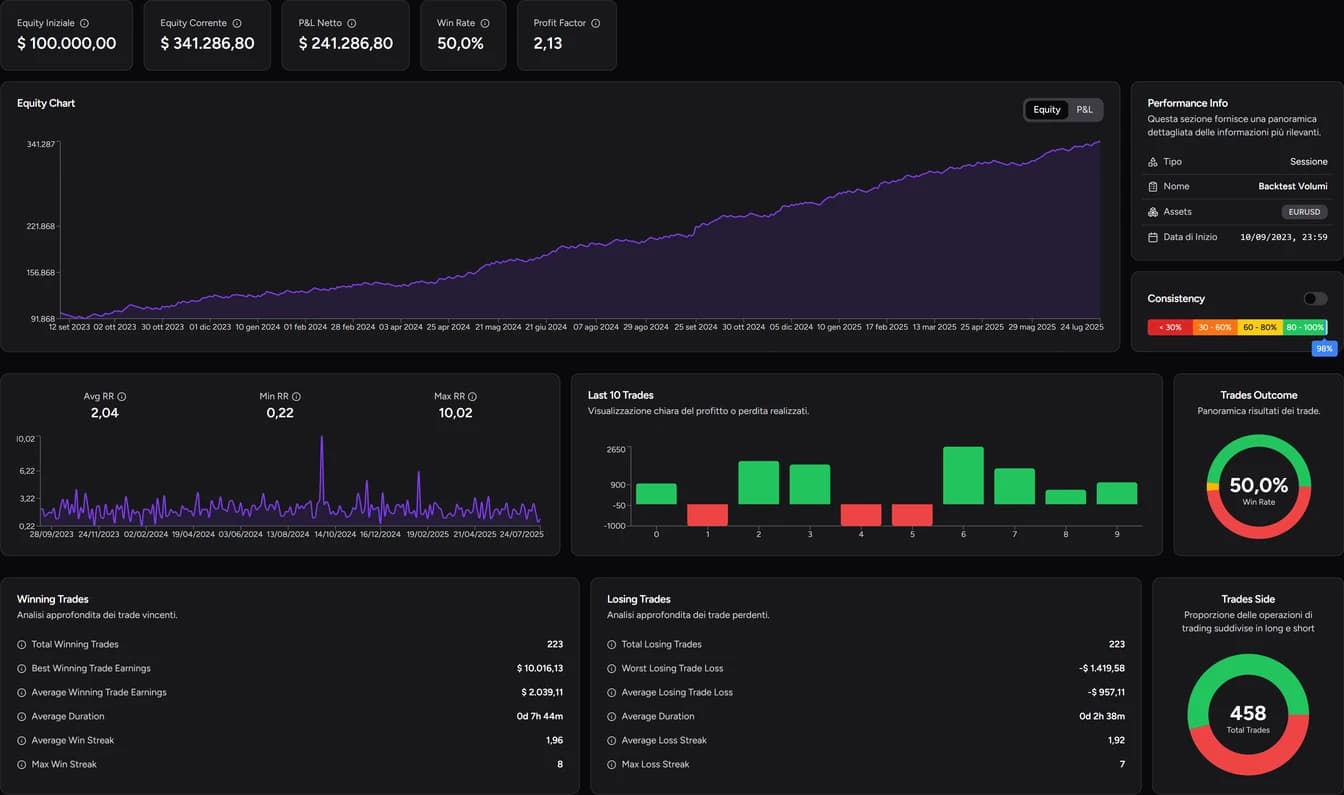
Un backtest en beneficio no basta para juzgar una estrategia. Hacen falta cuatro cifras leídas juntas: el porcentaje de acierto o win rate (con qué frecuencia ganas), el profit factor (cuánto ganas frente a lo que pierdes), la esperanza matemática (el resultado medio por operación) y el drawdown (cuánto cae la cuenta desde su máximo). Un porcentaje de acierto alto puede convivir con pérdidas, y una estrategia puede ganar dinero cerrando en stop más de la mitad de sus operaciones.
Porcentaje de acierto y profit factor
El porcentaje de acierto es la proporción de operaciones cerradas en beneficio: 40 ganadoras de 100 son un 40 %. Te dice con qué frecuencia ganas, no cuánto.
El profit factor se calcula así:
Profit factor = suma de beneficios ÷ valor absoluto de la suma de pérdidas
Un ejemplo con 100 operaciones, antes de costes: 40 de +200 € y 60 de −100 €.
- Beneficios: 40 × 200 = 8.000 €
- Pérdidas: 60 × 100 = 6.000 €
- Resultado: +2.000 €
- Profit factor: 8.000 ÷ 6.000 = 1,33
Por cada euro perdido has ganado unos 1,33. Por encima de 1, los beneficios superan a las pérdidas en esa muestra; por debajo, al revés. El porcentaje de acierto es inferior al 50 %, pero la ganancia media duplica la pérdida media.
La esperanza matemática: la cifra que resume tu ventaja
La esperanza matemática es el resultado medio por operación:
Expectativa = frecuencia de ganancias × ganancia media − frecuencia de pérdidas × pérdida media
Calcula ambas frecuencias sobre el total de operaciones. Si no hay resultados cero, la frecuencia de pérdidas es 1 − porcentaje de acierto. Incluye las operaciones a cero en el total; los umbrales de equilibrio siguientes suponen solo ganancias y pérdidas, con medias calculadas sobre la misma base.
En el ejemplo: 0,40 × 200 − 0,60 × 100 = 20 € por operación, lo mismo que 2.000 ÷ 100. No es lo que cobras en cada operación, sino la media de la muestra.
De aquí sale una regla útil, el porcentaje de acierto de equilibrio: con una relación R entre ganancia media y pérdida media, la estrategia queda en tablas cuando el porcentaje de acierto vale 1 ÷ (1 + R).
| Relación ganancia/pérdida (R) | Porcentaje de acierto de equilibrio |
|---|---|
| 1 | 50,0 % |
| 1,5 | 40,0 % |
| 2 | 33,3 % |
| 3 | 25,0 % |
Si tu porcentaje de acierto está cerca de ese umbral, los costes bastan para borrar tu ventaja.
Resultado neto: cuánto pesan los costes
Añadamos 8 € de costes por operación. En 100 operaciones son 800 €: el beneficio baja de 2.000 € a 1.200 € y la esperanza de 20 € a 12 €.
Aplicando el coste a cada operación, las ganadoras pasan a 192 € y las perdedoras a 108 €. El profit factor baja a 7.680 ÷ 6.480, alrededor de 1,19. El porcentaje de acierto sigue en el 40 %, porque ninguna operación ha cambiado de signo.
Dos comprobaciones antes de restar un coste:
- asegúrate de que no está ya incluido en el resultado, para no contarlo dos veces;
- recuerda que el spread variable y el slippage pueden pesar más en real de lo que reproduce el backtest, sobre todo con ganancias medias pequeñas.
Drawdown y tiempo de recuperación
El drawdown mide la caída del capital respecto a un máximo anterior:
Drawdown % = (máximo anterior − equity actual) ÷ máximo anterior × 100
Si la cuenta pasa de 10.000 € a 12.000 € y luego baja a 10.800 €, el drawdown es de 1.200 €, es decir, un 10 %, aunque sigas por encima del capital inicial.
El drawdown máximo es la mayor caída del periodo. Junto al importe, mira la duración: perder un 10 % y recuperarlo en pocas operaciones no es lo mismo que pasar meses por debajo del máximo, aunque el resultado final sea idéntico.
También importa cómo se construye la curva. El balance solo cuenta operaciones cerradas; la equity incluye también las posiciones abiertas. Una operación que se recupera antes de cerrarse puede ocultar una excursión adversa importante en un informe basado solo en el balance.
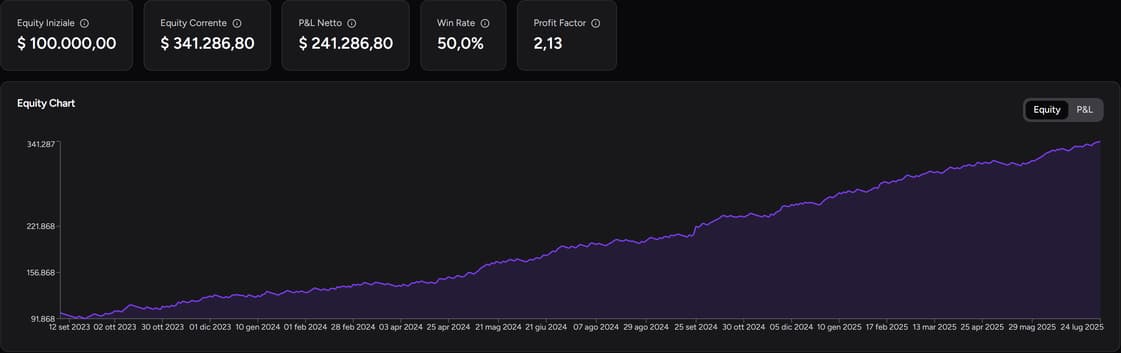
El drawdown observado no es la pérdida máxima que podrás sufrir en el futuro. Para hacerte una idea de la variabilidad posible con las mismas estadísticas, prueba el Equity Curve Simulator.
Qué operaciones pesan más en el resultado
Después del resumen, busca las operaciones que mueven las cifras.
- Pocas ganancias muy grandes. Si casi todo el beneficio viene de dos operaciones, revísalas. Pueden ser justo los movimientos que busca tu estrategia, como en el seguimiento de tendencia, o resultados obtenidos con un riesgo distinto del habitual.
- Una pérdida desproporcionada. Puede deberse a un volumen mayor, a un stop movido o a la ejecución. Abrir la operación te dice cuál.
- Grupos demasiado pequeños. Una media de 4 operaciones puede cambiar con la quinta. Antes de comparar setups u horarios, comprueba cuántas operaciones tiene cada grupo.
De las métricas a la revisión de operaciones
Las cifras te dicen dónde mirar; la revisión te dice qué pasó. Supongamos que muchas pérdidas vienen de entradas anticipadas: revisando los gráficos ves si operaste antes de tu confirmación o si seguiste el método y el precio tocó el stop de todos modos. Una operación perdedora no es necesariamente un error, y una ganadora no demuestra por sí sola que la decisión fuera buena.
En el Backtester de TotalTrade pasas de las Analytics al Trade Review con notas y capturas (consulta la guía para revisar operaciones). Si la duda es sobre la gestión, compara alternativas con el simulador de backtest o estudia el efecto del break even.
Preguntas frecuentes
¿Qué es un buen profit factor?
Depende de la estrategia, los costes y el número de operaciones. Un valor apenas por encima de 1 deja poco margen para los costes y la ejecución reales; uno muy alto con pocas operaciones conviene comprobarlo en una muestra más amplia antes de fiarse.
¿Mejor un porcentaje de acierto alto o un profit factor alto?
Ninguno por separado. Lo que cuenta es la esperanza neta de costes, junto con un drawdown que puedas soportar. Un 70 % de acierto con pérdidas mucho mayores que las ganancias puede dar un resultado negativo.
¿El drawdown se calcula sobre el balance o sobre la equity?
Sobre la equity si quieres ver también las oscilaciones de las posiciones abiertas. El balance solo registra operaciones cerradas y puede subestimar el riesgo real que atravesaste.
Contenido informativo y formativo, no constituye asesoramiento financiero. Los resultados de backtests y simulaciones no garantizan resultados futuros. Operar con apalancamiento conlleva un alto riesgo de pérdidas.