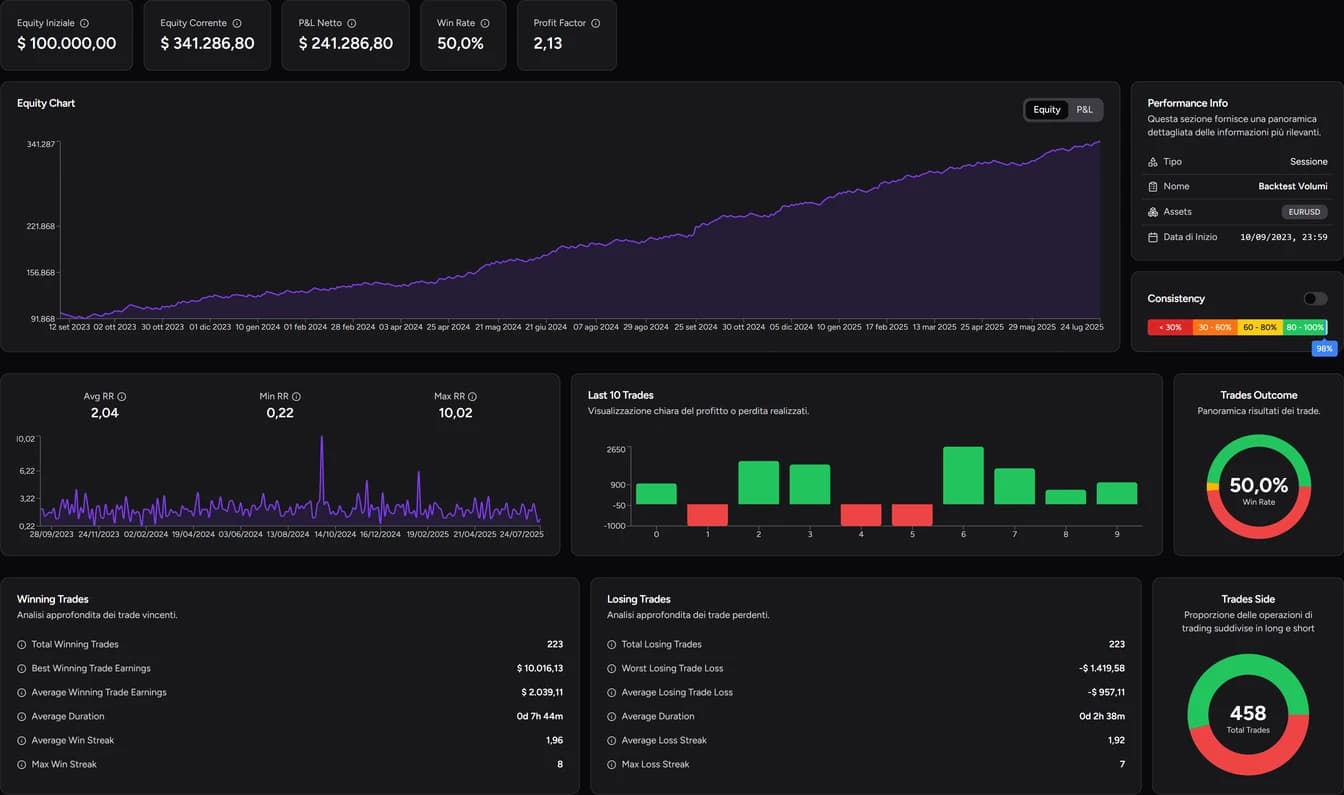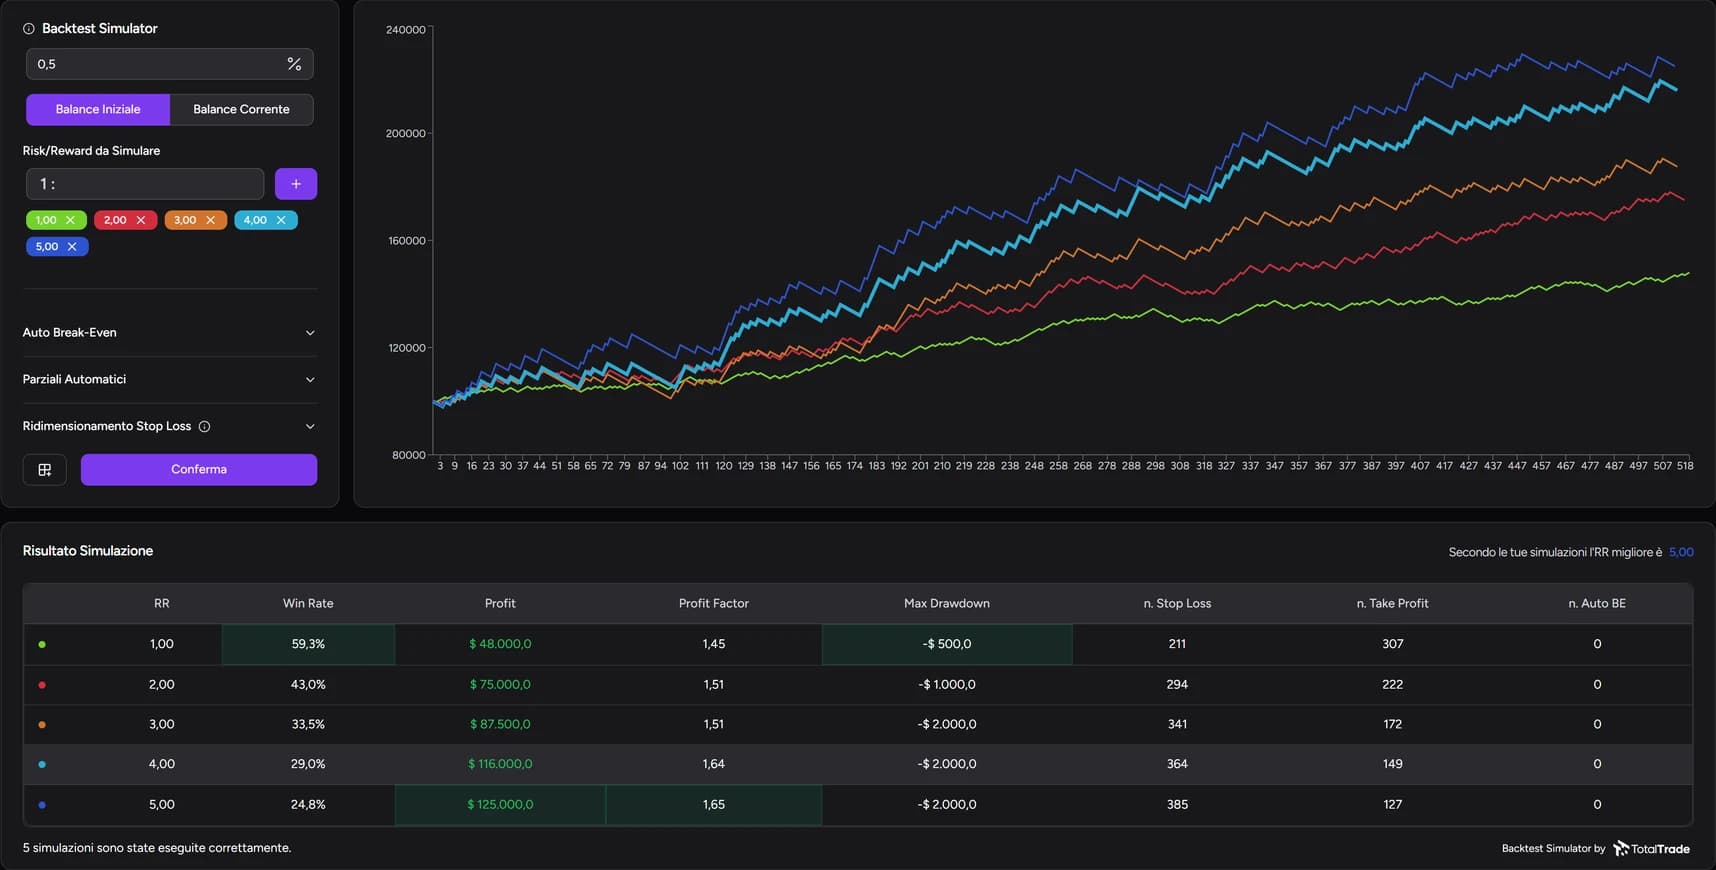
Las capturas muestran la interfaz italiana de la app; los controles se explican en el idioma de esta guía.
El Backtest Simulator está incluido en Pro y Ultra. Consulta el comparativo de planes para las demás funciones.
El Backtest Simulator recalcula las operaciones de una sesión de backtest con reglas de gestión distintas y te muestra cómo habría cambiado el resultado. Por ejemplo: objetivo en 2R en lugar de 3R, break even automático sí o no, o un parcial en +1R. No repites la prueba: partes de las operaciones ya registradas y comparas los escenarios en una tabla y en varias curvas de equity.
Es distinto del replay manual. En el replay gestionas cada operación mientras avanza el precio; en el simulador aplicas parámetros fijos a todas las operaciones y mides su efecto.
Antes de empezar: abre una sesión de backtest que contenga operaciones utilizables para la simulación.
1. Abre el simulador
Desde la lista de Backtest, abre el menú de la sesión y selecciona Analytics. La pestaña Simulator está junto a Estadísticas e Historial. Los parámetros están en el panel de la izquierda; al ejecutarlo verás las curvas y la tabla Resultado de la simulación.
No lo confundas con el Equity Curve Simulator de las estadísticas: ese trabaja con hipótesis estadísticas (probabilidad de acierto, número de operaciones), mientras que el Backtest Simulator usa las operaciones reales de la sesión.
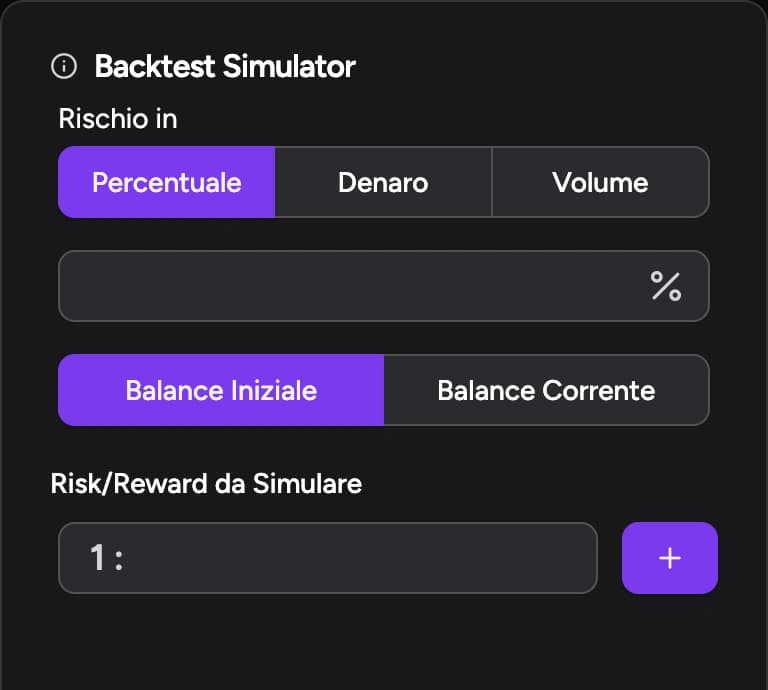
2. Elige cómo se calcula el riesgo
En Riesgo en elige Porcentaje, Dinero o Volumen e introduce el valor.
Con el porcentaje también eliges la base:
- Balance inicial: el 1 % de 10.000 € se mantiene en 100 € durante toda la sesión;
- Balance actual: el 1 % sigue a la cuenta, y con 11.000 € pasa a 110 €.
Con Volumen el tamaño queda fijo y el riesgo en dinero depende de la distancia del stop: mismo volumen con un stop más amplio significa una pérdida prevista mayor.
Si solo quieres medir el efecto de las salidas, mantén el mismo criterio de riesgo en todos los escenarios y compara la gestión del tamaño por separado.
3. Añade las relaciones riesgo/beneficio
En el campo Risk/Reward a simular escribe el valor después de "1 :" y pulsa +. Repite para cada escenario: con 1, 2 y 3 obtienes 1:1, 1:2 y 1:3.
Un objetivo más lejano paga más cuando se alcanza, pero lo alcanzan menos operaciones. El resultado depende de ambas cosas. Con salidas solo en −1R o +2R, antes de costes, una ganadora compensa dos perdedoras: el equilibrio está en un porcentaje de acierto de 1/3, alrededor del 33,3 %. El break even y los parciales cambian los resultados y, con ellos, ese umbral.
4. Configura break even, parciales y stop loss
- Auto Break-Even mueve el stop a la entrada automáticamente. Compara la simulación con y sin él, con el resto de parámetros igual. El artículo cuándo mover el stop a break even explica qué esperar.
- Parciales automáticos: haz clic en Haz clic para añadir parciales y completa el nivel. Cerrar el 50 % en +1R y el 50 % en +2R da +1,5R antes de costes.
- Redimensionar stop loss cambia la distancia del stop en la simulación. Léelo junto con "Riesgo en": cambiar la distancia con volumen fijo no equivale a cambiarla con riesgo fijo.
Para saber qué cambio produce la diferencia, modifica un parámetro cada vez. Si cambias a la vez objetivo, riesgo y parciales, el resultado describe la combinación, no cada decisión por separado.
5. Lee la tabla y las curvas
Haz clic en Confirmar para ejecutar las simulaciones. Para cada escenario, la tabla muestra:
| Columna | Qué te dice |
|---|---|
| RR | La relación riesgo/beneficio simulada |
| Win Rate | La frecuencia de las ganancias |
| Profit | El resultado del escenario |
| Profit Factor | Beneficios divididos entre pérdidas |
| Max Drawdown | La mayor caída desde un máximo |
| Stop Loss / Take Profit / Auto BE | Cuántas operaciones salieron de cada forma |
Los recuentos son muy útiles con el break even: puede que veas menos stop loss pero también menos take profit, porque algunas operaciones salieron antes de llegar a cualquiera de los dos niveles. El contador bajo la tabla indica cuántas simulaciones se han completado. Si faltan resultados, revisa los parámetros y las operaciones disponibles, y no interpretes una tabla vacía como un resultado igual a cero.
Las curvas muestran en qué parte de la sesión nacen las diferencias. Un escenario puede ganar solo gracias a unas pocas semanas favorables. Para interpretar las métricas, consulta porcentaje de acierto, profit factor y drawdown.
6. Comprueba antes de cambiar tus reglas
Una gestión que funciona en una sesión puede depender de los movimientos de ese periodo. Antes de adoptarla:
- repite la comparación en otras sesiones y periodos;
- ten en cuenta los costes y la ejecución reales, que la prueba no refleja por completo;
- recuerda que el simulador aplica reglas fijas: una salida discrecional basada en el gráfico se estudia en el replay.
Preguntas frecuentes
¿El simulador puede reproducir mis salidas discrecionales?
No. Aplica los parámetros que configuras a todas las operaciones de la sesión. Una decisión tomada leyendo el gráfico durante la operación se evalúa en el replay, donde gestionas tú la posición, y se revisa después con el Trade Review.
¿Qué diferencia hay con el Equity Curve Simulator?
El Equity Curve Simulator genera escenarios a partir de hipótesis estadísticas, como el porcentaje de acierto y el número de operaciones. El Backtest Simulator recalcula las operaciones reales de tu sesión con otras reglas de gestión.
¿Qué escenario elijo si ninguno gana en todo?
Decide antes qué te importa más: beneficio, drawdown o regularidad. Un escenario con algo menos de beneficio y mucho menos drawdown puede ser preferible, siempre que siga siendo positivo tras costes y en otras sesiones.
Contenido informativo y formativo, no constituye asesoramiento financiero. Los resultados de backtests y simulaciones no garantizan resultados futuros. Operar con apalancamiento conlleva un alto riesgo de pérdidas.