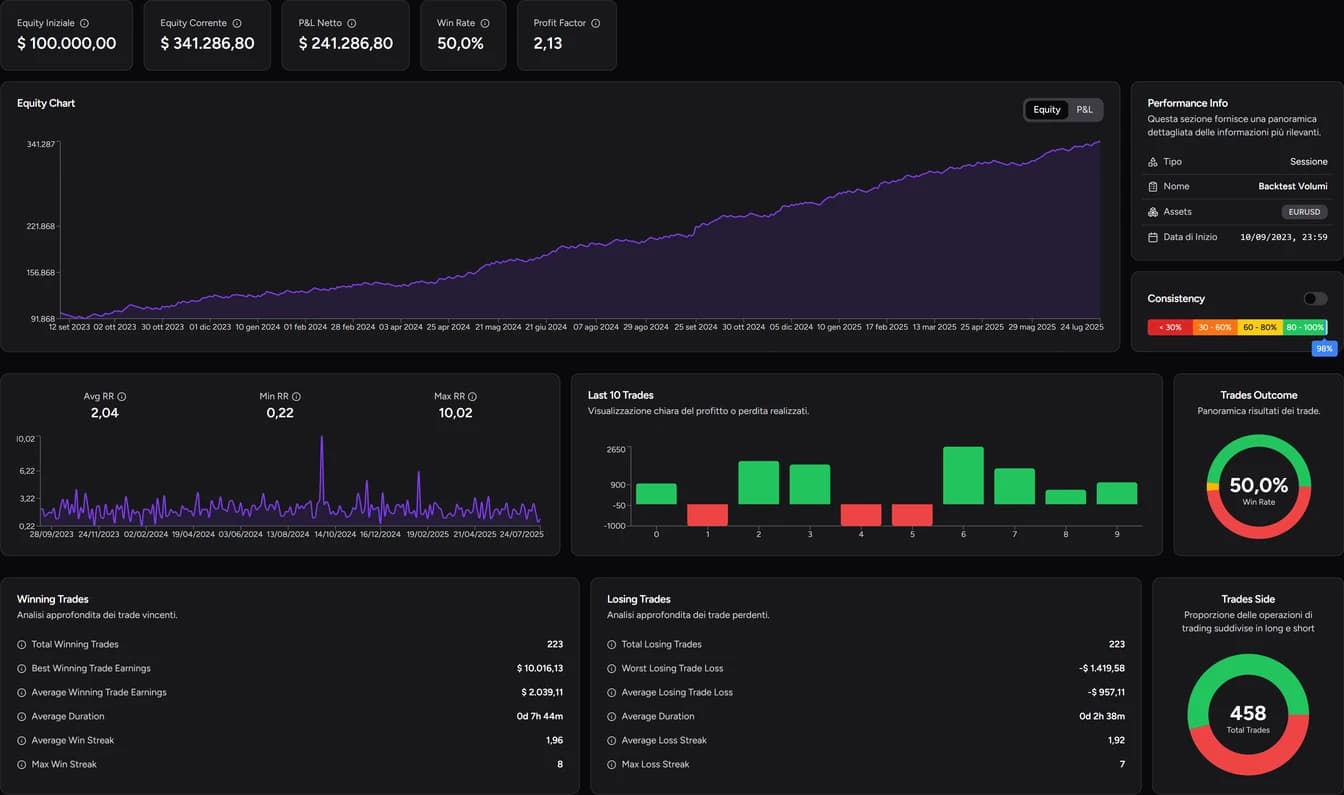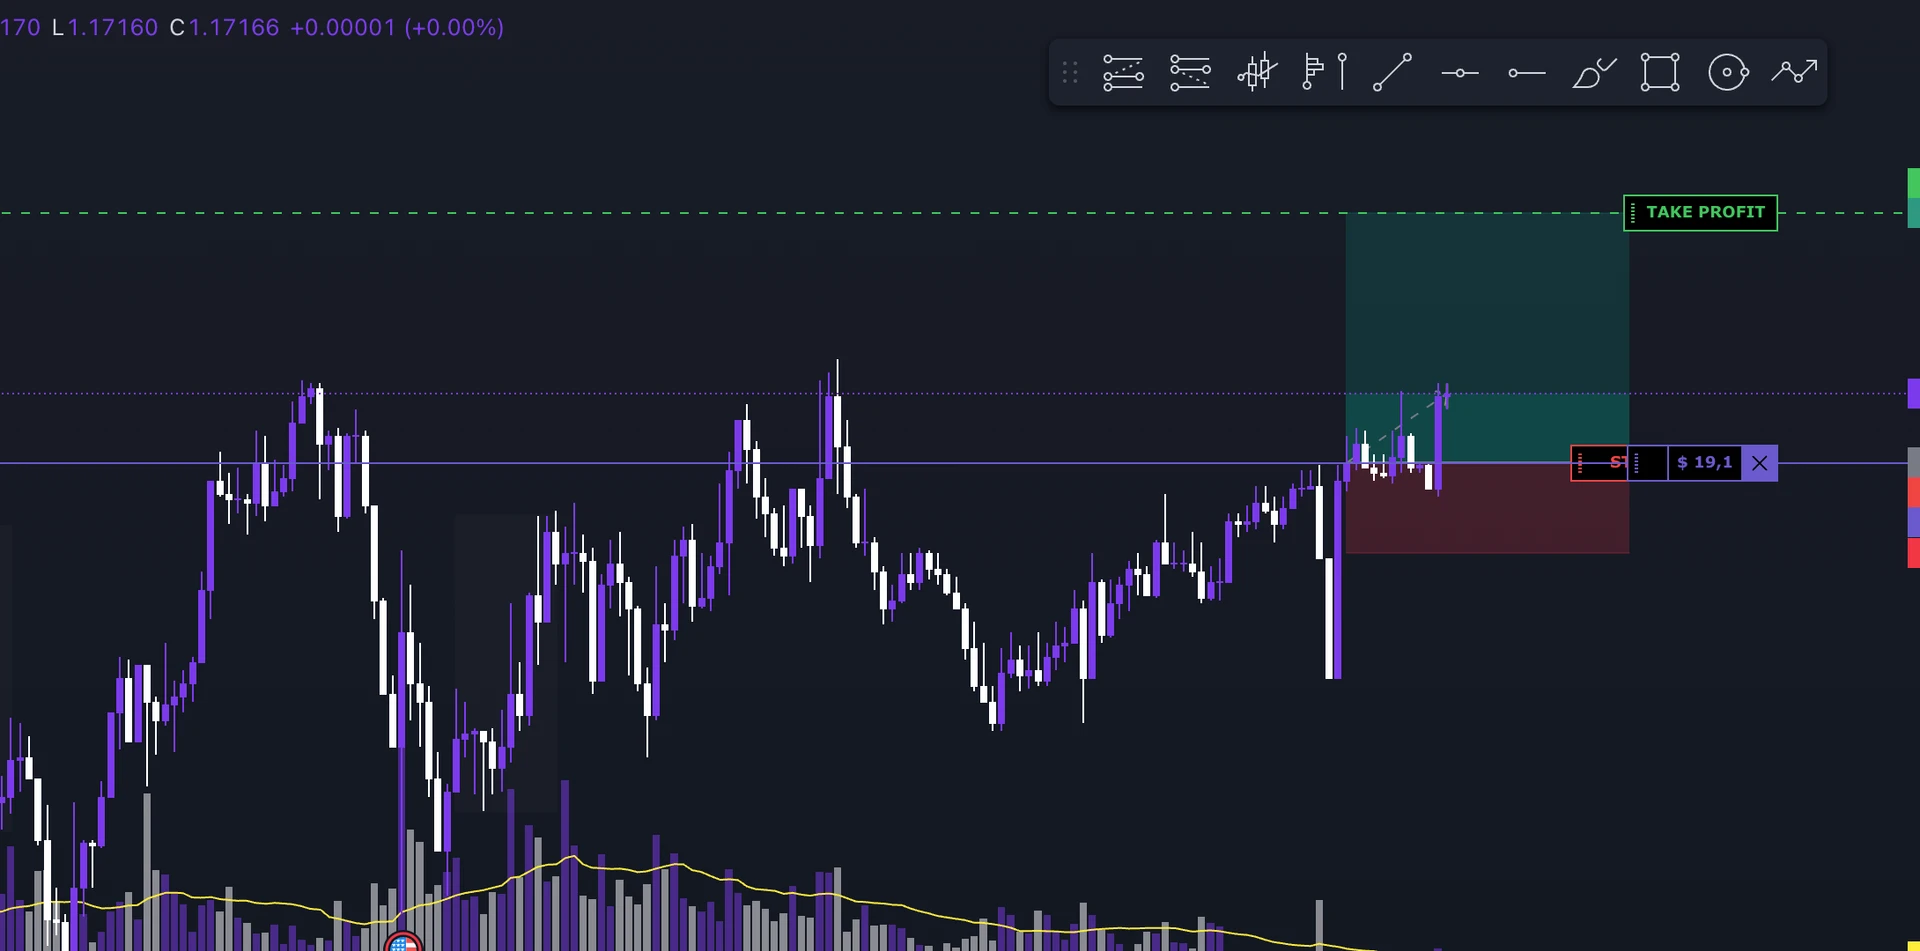
Mover el stop a break even significa llevarlo al precio de entrada cuando la operación ya va en beneficio. La ventaja es evidente: algunas operaciones que habrían tocado el stop completo se cierran en cero. El coste se ve menos: otras se cierran en la entrada y después el precio llega al objetivo sin ti. Si el break even te conviene depende de cuál de los dos efectos pesa más en tus operaciones, y solo puedes saberlo comparando resultados.
Break even en el precio no es break even en la cuenta
En un largo el stop sube hasta la entrada; en un corto, baja. Si se ejecuta justo ahí, el movimiento de precio sobre el volumen abierto vale cero. Aun así, el resultado neto puede ser negativo:
- las comisiones y los costes de financiación siguen existiendo;
- el spread ya está incluido en los precios de compra y venta;
- el slippage puede ejecutar el stop a un precio peor.
Por eso algunos traders colocan el stop unos ticks más allá de la entrada para cubrir costes. Es una regla distinta del break even puro y hay que probarla por separado.
Si ya has cerrado un parcial, la operación puede acabar en beneficio aunque el resto salga en la entrada. Cerrar el 50 % en +1R y el 50 % en cero da +0,5R bruto sobre la operación.
Dos formas de decidir cuándo moverlo
Un umbral en R. Mueves el stop tras cierto avance, por ejemplo en +1R. R es el riesgo inicial: si la pérdida prevista en el stop es de 100 €, +1R equivale a 100 € de beneficio sobre la posición original. Es fácil de aplicar y de comparar en muchas operaciones.
La estructura del precio. Mueves el stop cuando el mercado confirma el movimiento, por ejemplo tras un nuevo mínimo creciente en un largo. Tiene en cuenta niveles, volatilidad y el recorrido ya hecho, pero cuesta más estandarizarlo.
En ambos casos, fíjate en dónde queda realmente el stop en el gráfico. El precio de entrada es tu referencia contable, no un nivel que el mercado respete. Si el stop cae dentro de una oscilación normal, puedes salir aunque el setup siga siendo válido.
Pérdidas evitadas frente a objetivos perdidos: un ejemplo en R
Comparemos las mismas 10 operaciones con y sin break even, antes de costes:
| Grupo | Sin break even | Con break even | Diferencia |
|---|---|---|---|
| 2 operaciones que volvieron al stop | −1R cada una = −2R | 0R | +2R |
| 3 operaciones que retrocedieron y luego tocaron objetivo | +2R cada una = +6R | 0R | −6R |
| 5 operaciones sin cambios | iguales | iguales | 0 |
| Total | −4R |
En esta muestra, los objetivos perdidos pesan más que las pérdidas evitadas. Con otras operaciones el resultado puede ser el contrario. Para eso sirve la comparación: medir los dos efectos en lugar de decidir por la última operación que te hizo lamentar haber movido el stop.
Cómo evaluarlo en el backtesting discrecional
Si mueves el stop según el gráfico, el replay te permite reproducir esa decisión. Una nota como "impulso completado y nuevo mínimo creciente, protejo la operación" es mucho más útil que un genérico "salida en BE".
Al revisar, fíjate tanto en las operaciones salvadas de una pérdida como en las cortadas antes del objetivo. Si tras salir en break even volviste a entrar, los costes y el resultado de esa nueva entrada forman parte de la misma gestión.
Cuidado con la calidad de la simulación en movimientos rápidos: si en una misma vela el precio toca el nivel que activa el break even y también el precio de entrada, el máximo y el mínimo no bastan para saber qué ocurrió primero. La resolución de los datos y el funcionamiento del simulador influyen en el resultado.
La comparación con el Backtest Simulator
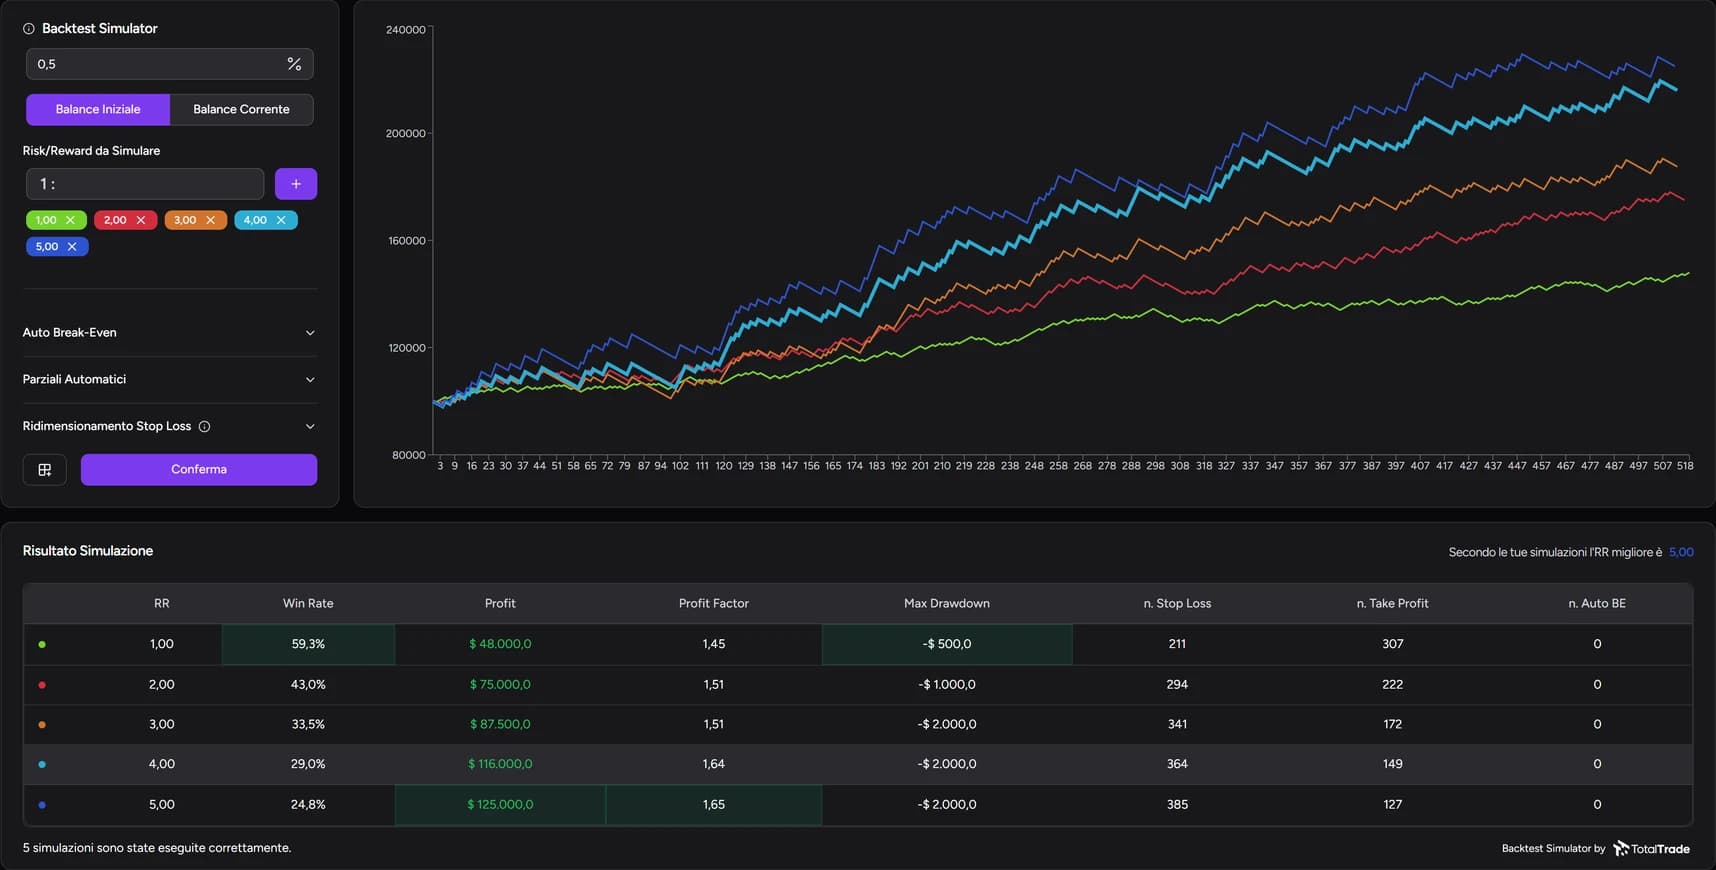
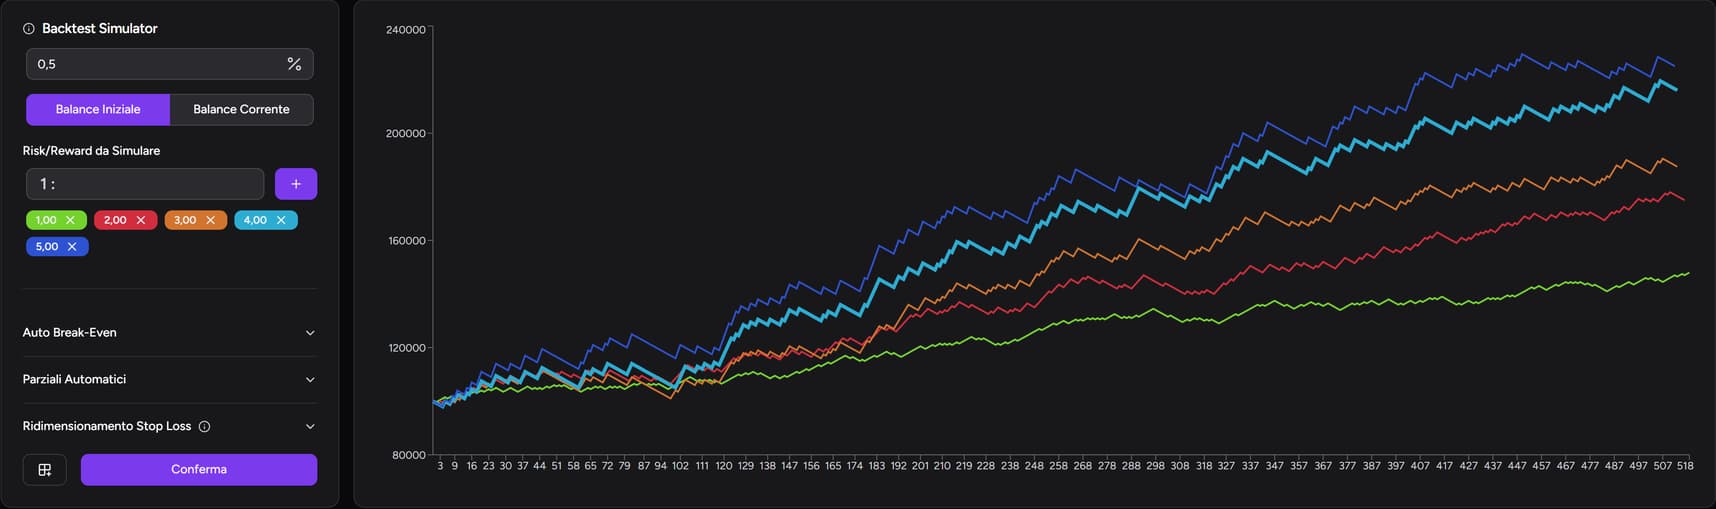
El simulador de backtest de TotalTrade recalcula las operaciones de una sesión con otros parámetros, entre ellos Auto Break-Even, relaciones riesgo/beneficio y parciales. Para aislar el efecto del break even:
- deja sin cambios el riesgo, los objetivos y los parciales;
- ejecuta una simulación sin Auto Break-Even y otra con él;
- compara beneficio, drawdown y los recuentos de stop loss, take profit y salidas Auto BE.
Una curva con menos drawdown puede ser interesante aunque no tenga el mayor beneficio: depende de cuánto drawdown estés dispuesto a aceptar. Recuerda, eso sí, que un umbral automático no reproduce una decisión tomada leyendo la estructura del precio.
El replay y el simulador están en el Backtester de TotalTrade: el primero para entrenar la gestión en el gráfico, el segundo para comparar las alternativas que puedes expresar con sus parámetros. Para leer la comparación, consulta porcentaje de acierto, profit factor y drawdown.
Preguntas frecuentes
¿El break even reduce el riesgo?
Reduce la pérdida máxima de una operación una vez movido el stop, pero también puede reducir el beneficio total de la estrategia. Hay que valorarlo sobre muchas operaciones, no sobre una.
¿Break even o trailing stop?
Son reglas distintas: el break even mueve el stop una vez; el trailing lo sigue de forma continua. Ambas tienen el mismo equilibrio entre pérdidas evitadas y movimientos recortados, así que conviene probarlas con tus propias operaciones.
¿A cuántas R conviene mover el stop?
No hay un valor universal. Compara varios umbrales sobre las mismas operaciones, cambiando un solo parámetro cada vez, y comprueba el resultado en un periodo distinto del que usaste para elegirlo.
Contenido informativo y formativo, no constituye asesoramiento financiero. Los resultados de backtests y simulaciones no garantizan resultados futuros. Operar con apalancamiento conlleva un alto riesgo de pérdidas.