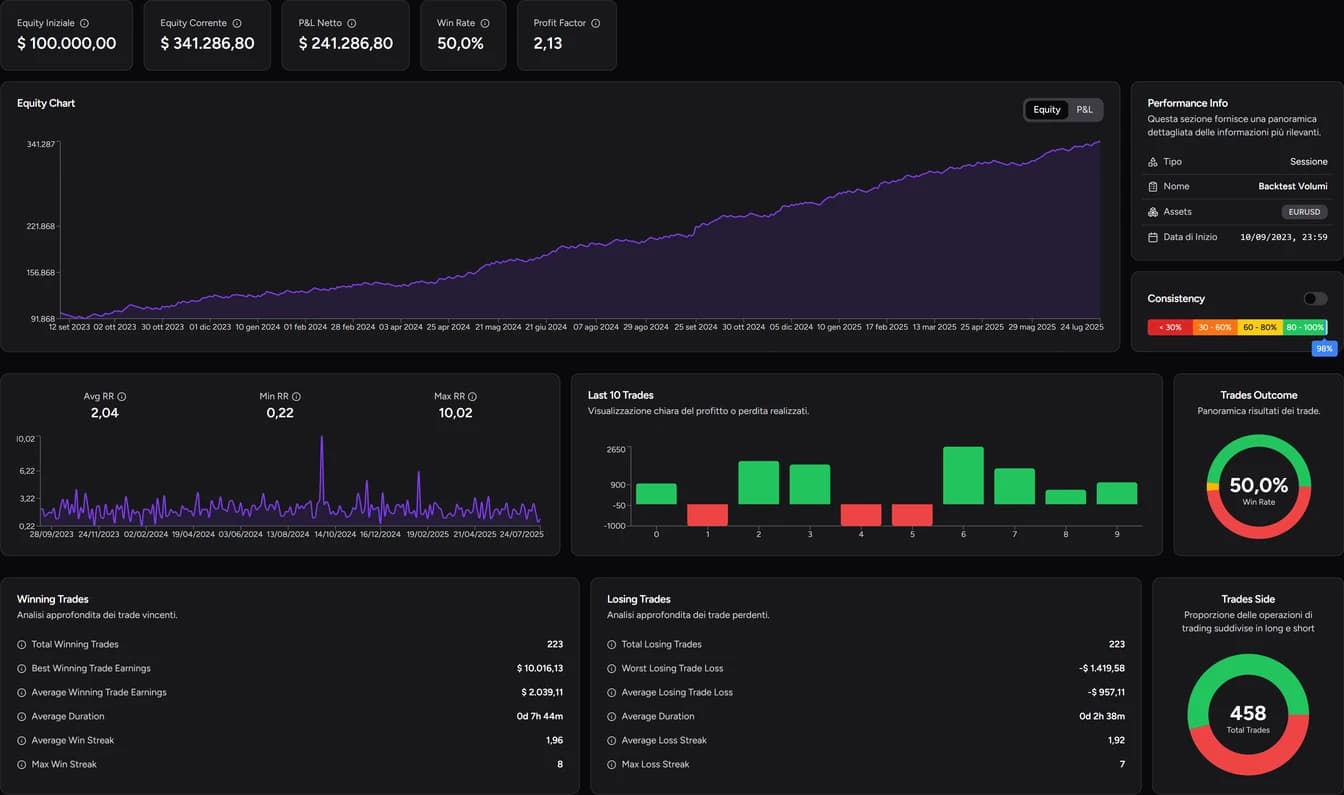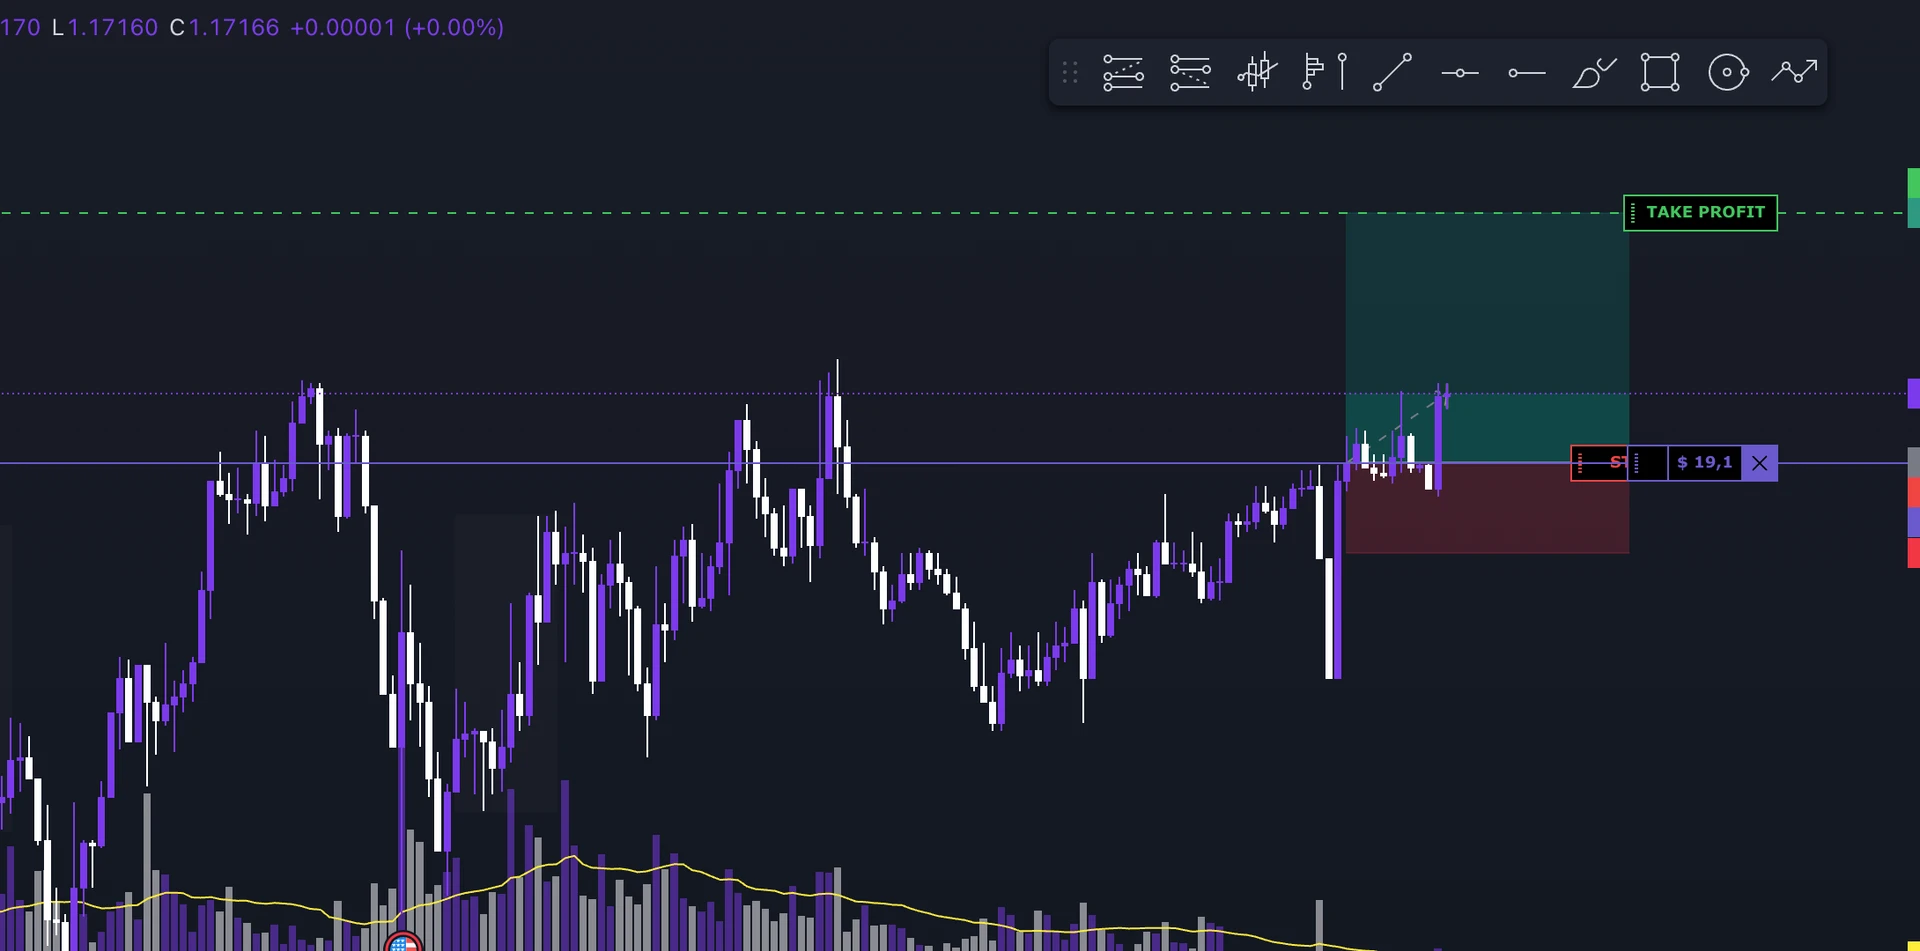
Para hacer backtesting sin programar necesitas un replay del mercado: el gráfico histórico avanza vela a vela, las velas futuras permanecen ocultas y tú tomas las decisiones como en real, con capital virtual. No escribes reglas en código: aplicas tu propia lectura del precio y registras cada operación para analizarla después. Es el método adecuado para el trading discrecional, cuyas decisiones un algoritmo no reproduce con facilidad.
Backtesting manual, automático y forward test: diferencias
| Backtest manual (replay) | Backtest automático | Forward test (demo) | |
|---|---|---|---|
| Quién decide | Tú, en el gráfico | El software, con reglas programadas | Tú, en tiempo real |
| Hay que programar | No | Sí, o usar un generador de reglas | No |
| Tiempo | Se puede acelerar | Segundos o minutos | El del mercado |
| Ideal para | Price action, gestión discrecional, lectura de volumen | Reglas totalmente definidas | Comprobación final antes de operar en real |
| Límite principal | Más lento que el automático; riesgo de sesgo retrospectivo | No capta el criterio discrecional | Requiere semanas o meses |
No se excluyen entre sí. El replay sirve para estudiar muchas situaciones y entrenar la gestión; el forward test te devuelve al ritmo del mercado real; la cuenta real añade la implicación económica, que el capital virtual no reproduce.
Por qué el replay ahorra tiempo
Si tu setup aparece dos o tres veces por semana, reunir 100 operaciones en forward test lleva meses. Con el replay aceleras las fases sin oportunidades y reduces la velocidad solo cuando el precio se acerca a tus zonas. Trabajas las sesiones cuando tienes tiempo, no cuando el mercado está abierto.
Cómo es una sesión de backtesting discrecional
- Elige activo y periodo. Mejor un tramo con condiciones distintas: tendencia, rango y noticias relevantes.
- Prepara el gráfico como en real. Mismos timeframes, niveles e indicadores.
- Haz avanzar el precio. Rápido cuando no buscas entradas, despacio cerca de tus zonas.
- Decide solo con lo que ves. Si en real esperas una confirmación, espérala también aquí.
- Gestiona la operación hasta el final. Stop, objetivo, parciales y paso a break even según tu método.
- Anota el motivo de cada decisión. Entrada, cambios y salida, con una captura.
Stop y objetivo pueden variar de una operación a otra si tu método los sitúa sobre la estructura del precio. También reducir la posición o salir antes puede depender de cómo evoluciona el movimiento: el replay te permite probar justo esa parte.
El error que hay que evitar: el sesgo retrospectivo
Repetir el mismo tramo del gráfico ayuda a entender un error o a probar otra gestión. Pero la segunda vez ya conoces el movimiento. Mantén separadas las dos pasadas: la primera mide cómo aplicas la estrategia; la segunda es estudio.
Lo mismo ocurre si la estrategia aún está en construcción. El backtesting es un buen lugar para experimentar, pero cuando cambies una regla, déjalo claro en las notas o crea una sesión nueva. Mezclar operaciones gestionadas de formas distintas hace imposible interpretar los resultados.
Qué analizar al terminar
El resultado total es solo el punto de partida. Fíjate en:
- ganancia media y pérdida media, para entender cómo se forma el resultado;
- drawdown, para saber lo duro que ha sido el recorrido;
- distribución de los resultados, para ver si el beneficio depende de unas pocas operaciones.
Puede que tengas muchas entradas correctas pero cierres a menudo antes del objetivo, o que casi todo el beneficio venga de dos operaciones que dejaste correr. Lo descubres comparando estadísticas con gráficos y notas, no mirando el saldo final. La guía sobre porcentaje de acierto, profit factor y drawdown explica cómo leer estas métricas.
Ten en cuenta también costes y ejecución. El spread, las comisiones y el slippage cambian el resultado, sobre todo con stops ajustados u objetivos de pocos pips, y una simulación no reproduce necesariamente todas las condiciones de tu bróker.
Backtesting con replay en TotalTrade
En el Backtester de TotalTrade trabajas sobre el gráfico histórico y gestionas las operaciones directamente en él:
- Bar Replay con avance hasta el segundo, cuando la serie lo permite;
- órdenes con riesgo en porcentaje, dinero o volumen, parciales y break even automático;
- notas y capturas en cada operación;
- Analytics y Trade Review para volver a cada operación;
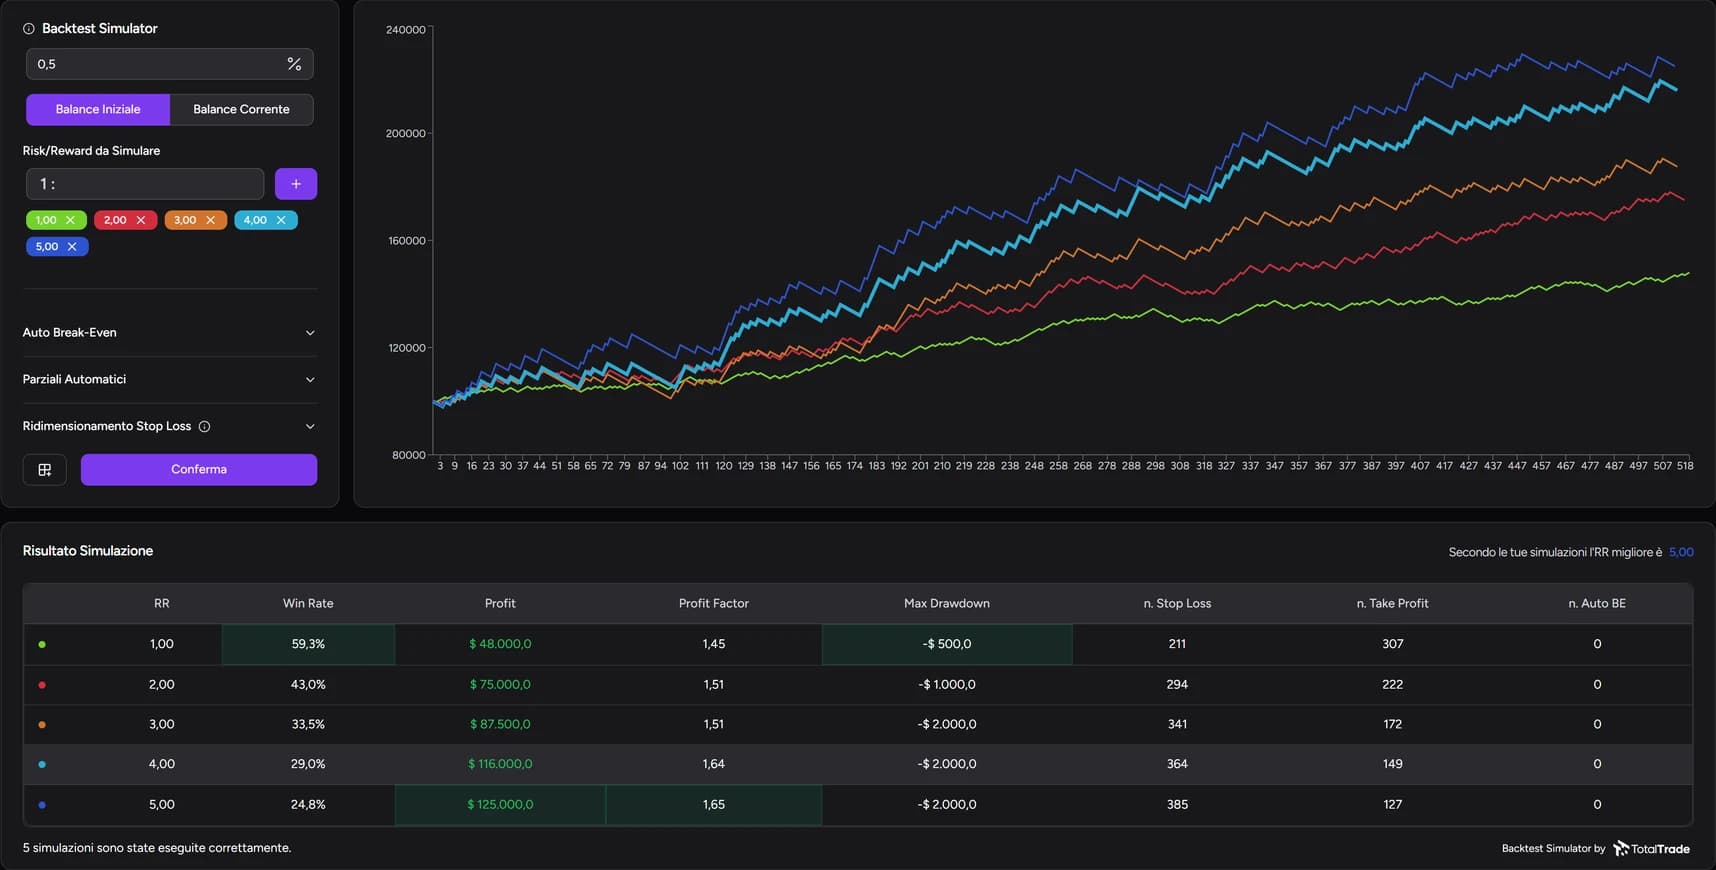
- Backtest Simulator para recalcular la sesión con otros objetivos y gestiones.
El tutorial del Backtester muestra todos los controles paso a paso. Con el plan Free puedes probar una sesión de un mes de duración.
Preguntas frecuentes
¿Cuántas operaciones necesita un backtest para ser significativo?
No hay un umbral universal, pero con pocas decenas de operaciones los resultados cambian mucho con cada nueva. Cuanto más dependa tu resultado de unas pocas ganancias grandes, más operaciones necesitas para valorarlo.
¿El backtesting manual es tan fiable como el automático?
Mide algo distinto: cómo aplicas tú la estrategia, incluidas las decisiones discrecionales. El riesgo principal es el sesgo retrospectivo, que reduces si nunca avanzas el gráfico por adelantado y anotas cada decisión antes de ver el resultado.
¿Puedo hacer backtesting con volumen y order flow?
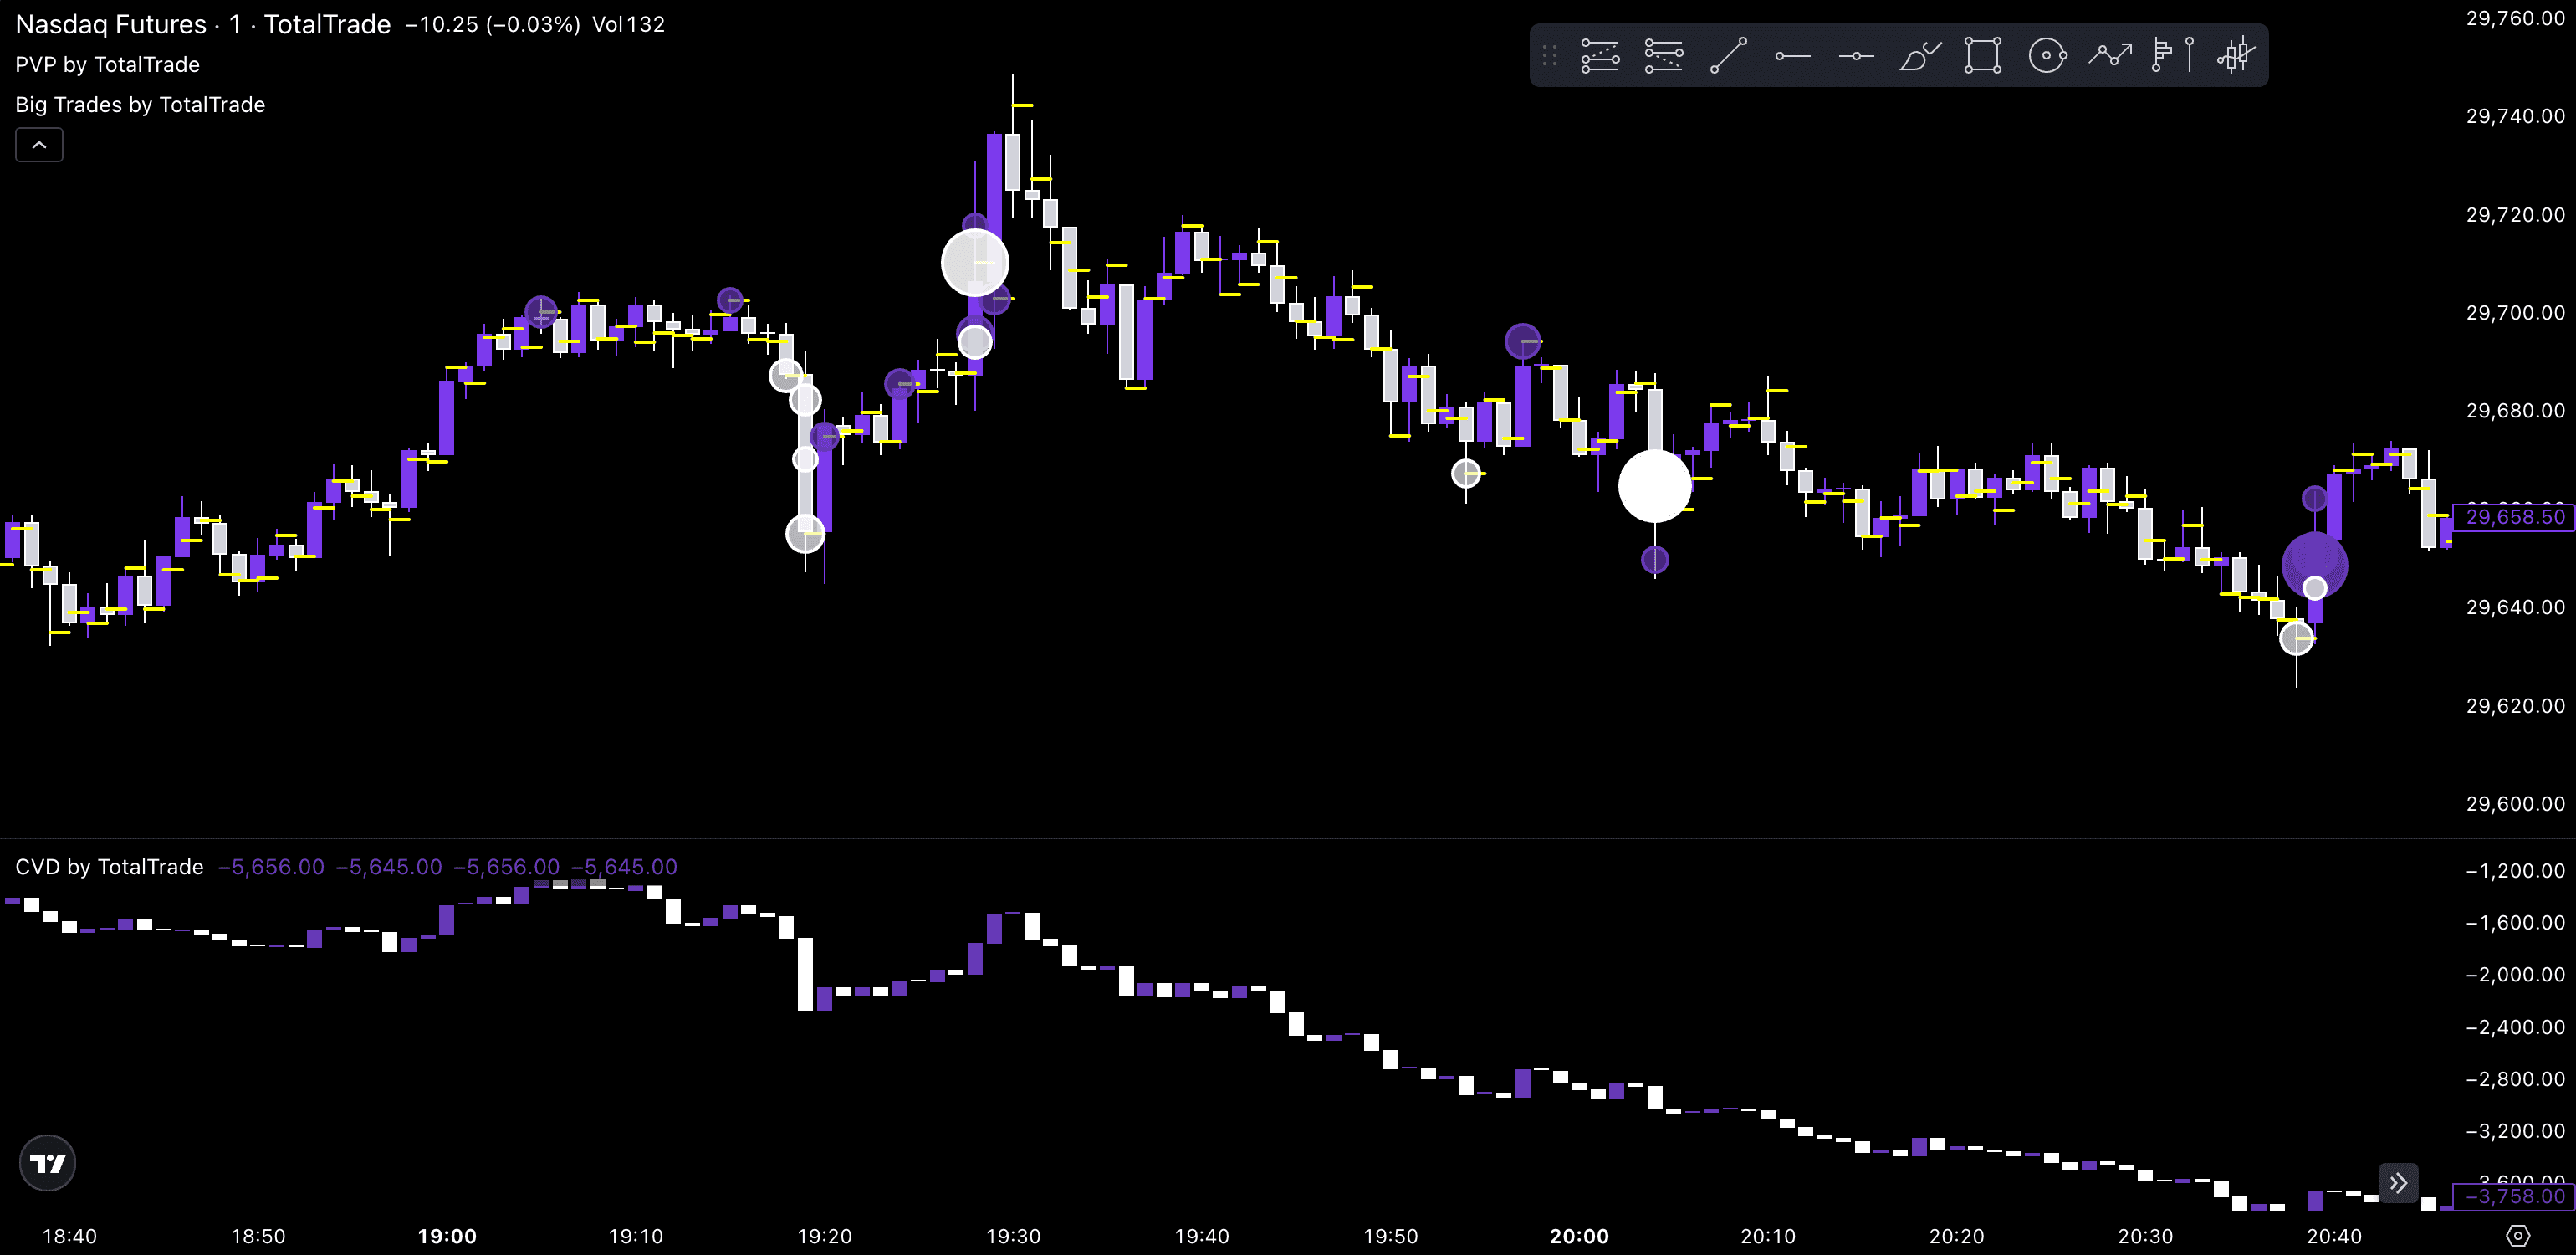
Sí, si los datos están disponibles para ese instrumento. En TotalTrade, los indicadores de volumen CVD, Big Trades y PVP están disponibles en futuros con el plan Ultra.
Contenido informativo y formativo, no constituye asesoramiento financiero. Los resultados de backtests y simulaciones no garantizan resultados futuros. Operar con apalancamiento conlleva un alto riesgo de pérdidas.