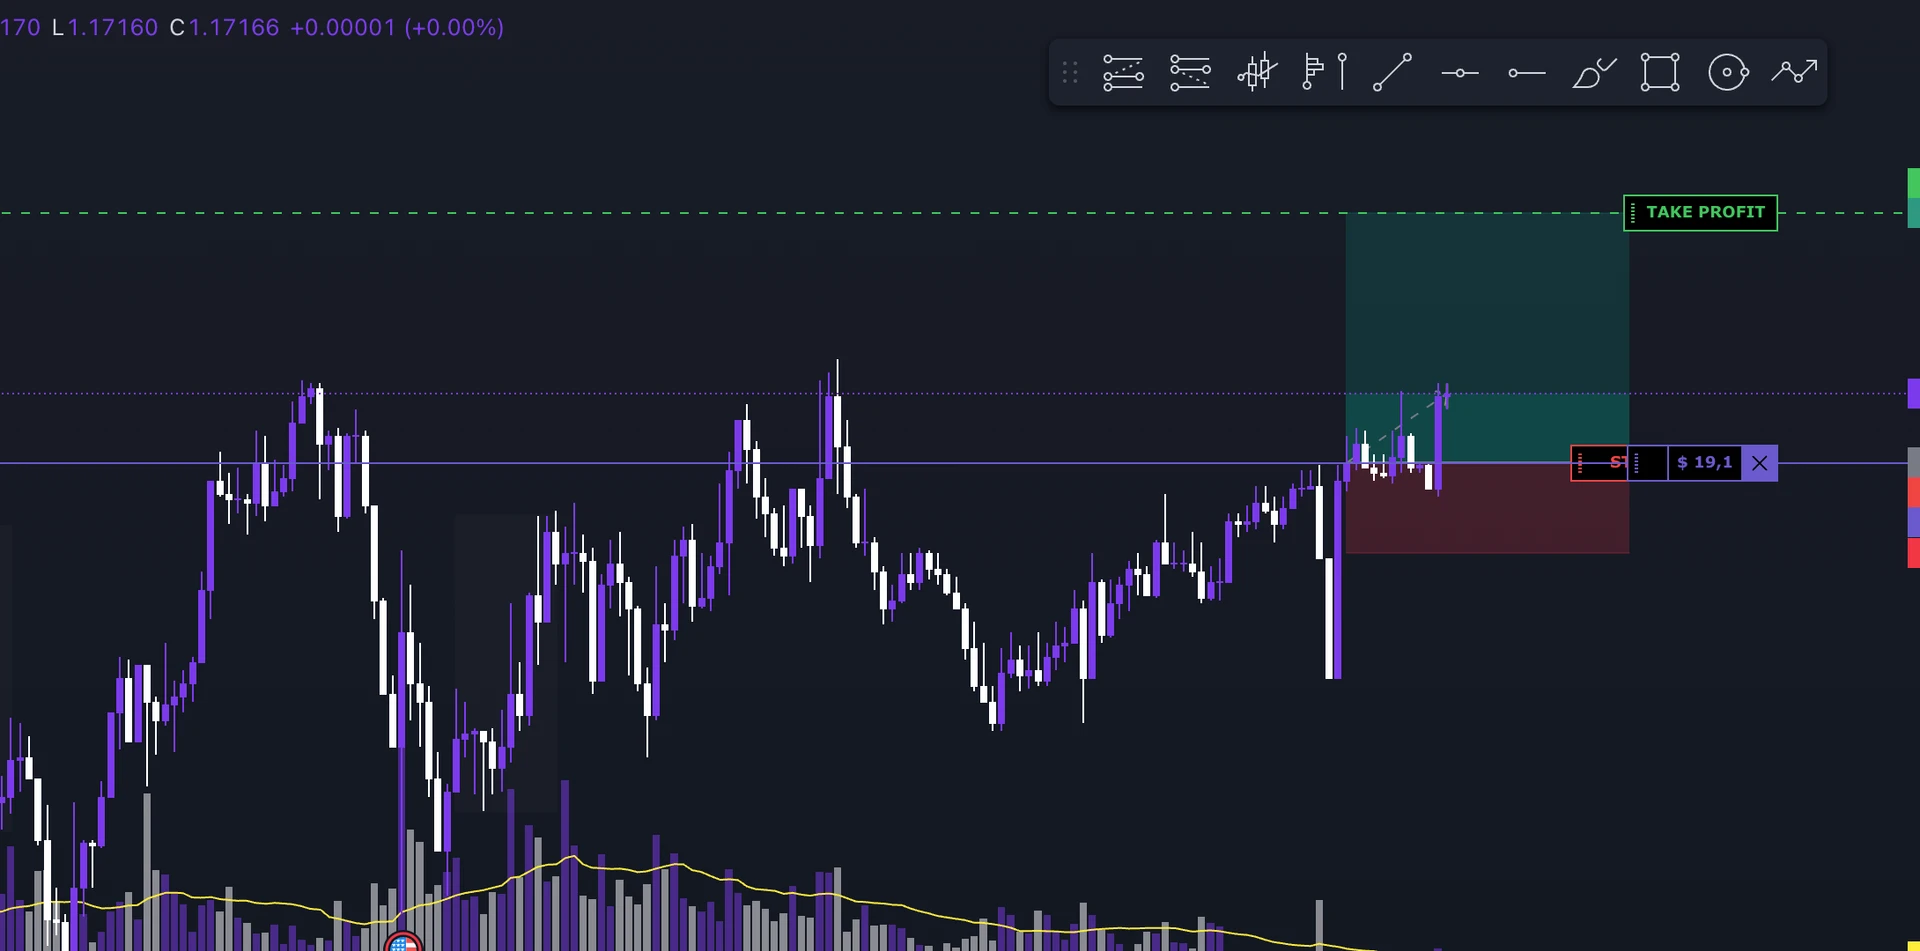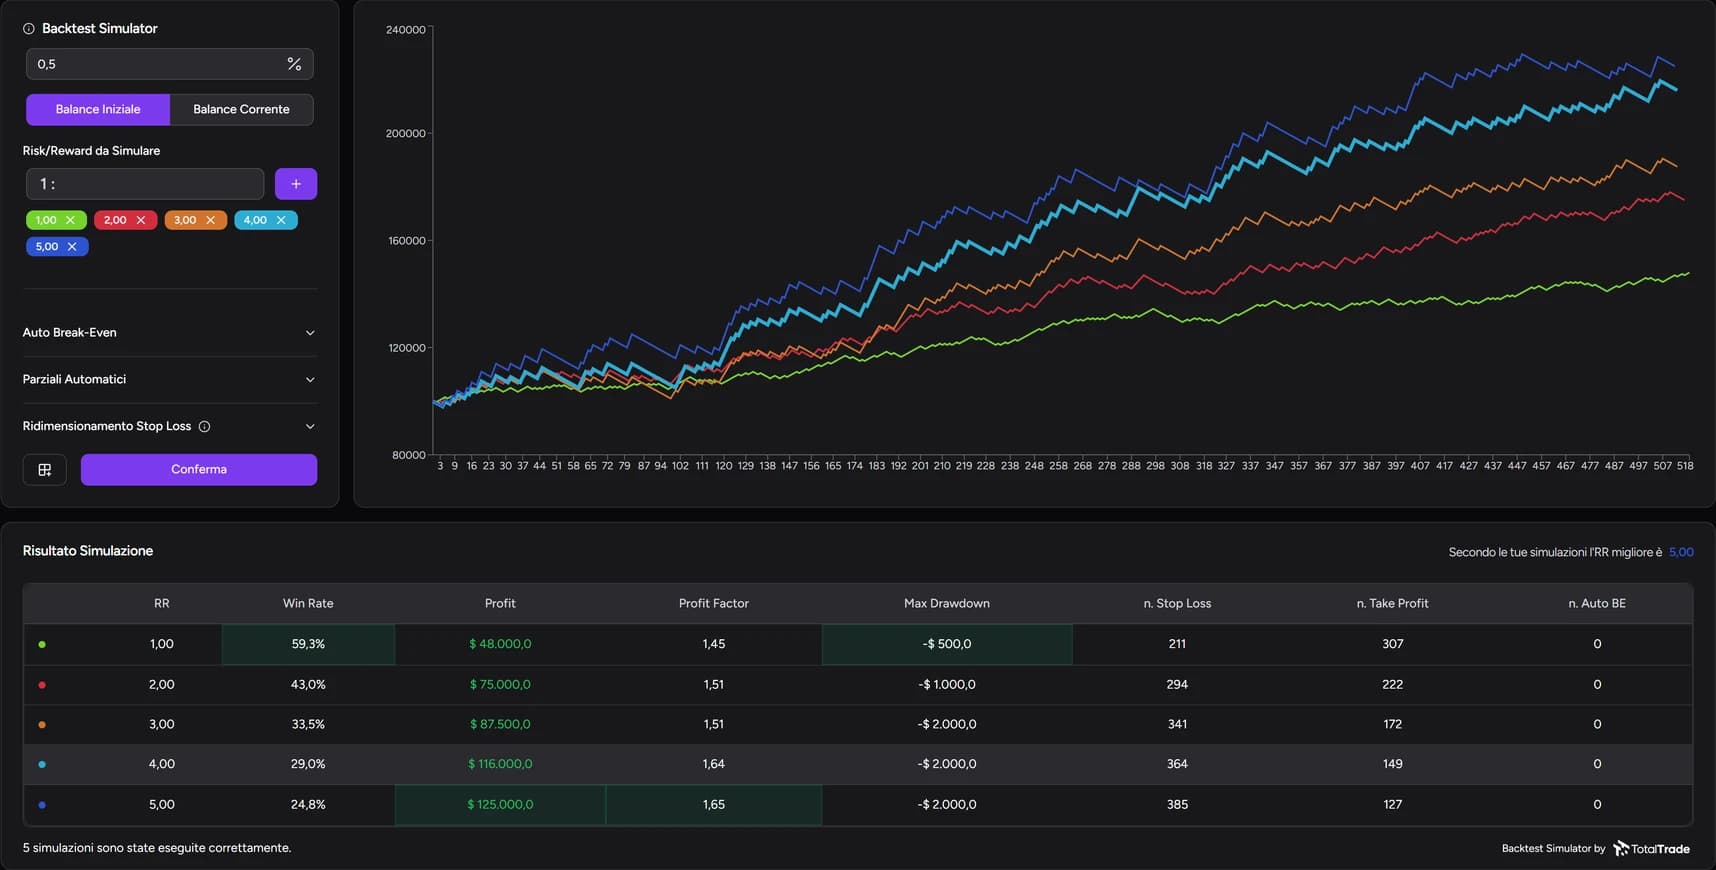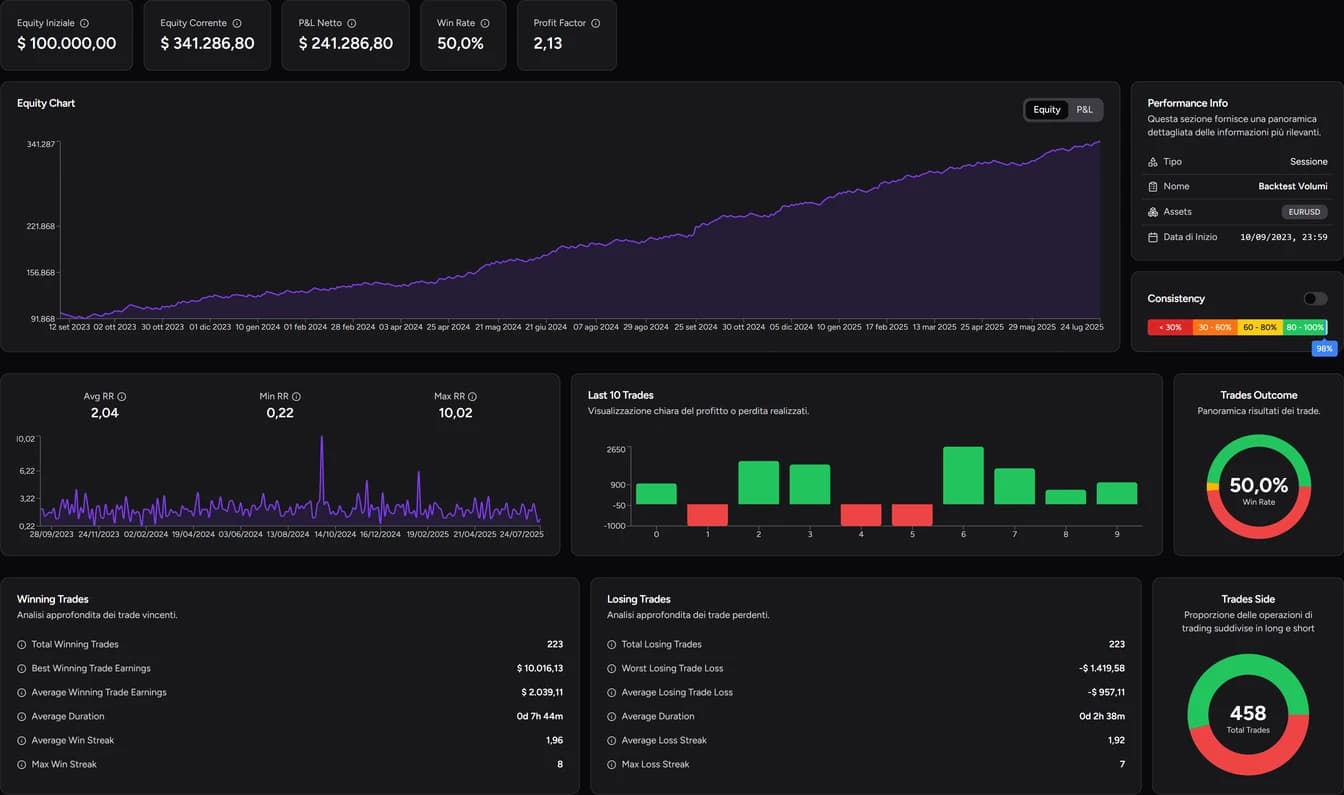
Un backtest gagnant ne suffit pas pour juger une stratégie. Il faut quatre chiffres lus ensemble : le taux de réussite ou win rate (à quelle fréquence vous gagnez), le profit factor (combien vous gagnez par rapport à ce que vous perdez), l'espérance (le résultat moyen par trade) et le drawdown (de combien le compte recule depuis son plus haut). Un taux de réussite élevé peut aller de pair avec une perte, et une stratégie peut gagner de l'argent en touchant son stop sur plus de la moitié des trades.
Taux de réussite et profit factor
Le taux de réussite est la part des trades clôturés en gain : 40 gagnants sur 100 donnent 40 %. Il indique à quelle fréquence vous gagnez, pas combien.
Le profit factor se calcule ainsi :
Profit factor = somme des gains ÷ valeur absolue de la somme des pertes
Exemple sur 100 trades, avant frais : 40 trades à +200 € et 60 à −100 €.
- Gains : 40 × 200 = 8 000 €
- Pertes : 60 × 100 = 6 000 €
- Résultat : +2 000 €
- Profit factor : 8 000 ÷ 6 000 = 1,33
Pour chaque euro perdu, vous en avez gagné environ 1,33. Au-dessus de 1, les gains l'emportent sur les pertes dans cet échantillon ; en dessous, c'est l'inverse. Le taux de réussite est inférieur à 50 %, mais le gain moyen vaut deux fois la perte moyenne.
L'espérance : le chiffre qui résume votre avantage
L'espérance (ou expectancy) est le résultat moyen par trade :
Espérance = fréquence des gains × gain moyen − fréquence des pertes × perte moyenne
Calculez les deux fréquences sur tous les trades. Sans résultat nul, la fréquence des pertes vaut 1 − taux de réussite. Incluez les trades à zéro dans le total ; les seuils d’équilibre suivants supposent uniquement des gains et pertes, avec des moyennes calculées sur la même base.
Dans l'exemple : 0,40 × 200 − 0,60 × 100 = 20 € par trade, soit exactement 2 000 ÷ 100. Ce n'est pas ce que vous encaissez à chaque trade, mais la moyenne de l'échantillon.
On en tire une règle utile, le taux de réussite d'équilibre : avec un rapport R entre gain moyen et perte moyenne, la stratégie est à l'équilibre quand le taux de réussite vaut 1 ÷ (1 + R).
| Rapport gain/perte (R) | Taux de réussite d'équilibre |
|---|---|
| 1 | 50,0 % |
| 1,5 | 40,0 % |
| 2 | 33,3 % |
| 3 | 25,0 % |
Si votre taux de réussite est proche de ce seuil, les frais suffisent à effacer votre avantage.
Résultat net : le poids des frais
Ajoutons 8 € de frais par trade. Sur 100 trades, cela fait 800 € : le gain passe de 2 000 € à 1 200 € et l'espérance de 20 € à 12 €.
En appliquant ces frais à chaque trade, les gagnants passent à 192 € et les perdants à 108 €. Le profit factor tombe à 7 680 ÷ 6 480, environ 1,19. Le taux de réussite reste à 40 %, car aucun trade n'a changé de signe.
Deux vérifications avant de retrancher un coût :
- assurez-vous qu'il n'est pas déjà inclus dans le résultat, pour ne pas le compter deux fois ;
- gardez à l'esprit qu'en réel, le spread variable et le slippage peuvent peser plus lourd que dans le backtest, surtout avec des gains moyens faibles.
Drawdown et temps de récupération
Le drawdown mesure le recul du capital par rapport à un plus haut précédent :
Drawdown % = (plus haut précédent − equity actuelle) ÷ plus haut précédent × 100
Si le compte passe de 10 000 € à 12 000 € puis redescend à 10 800 €, le drawdown est de 1 200 €, soit 10 %, alors même que vous restez au-dessus du capital initial.
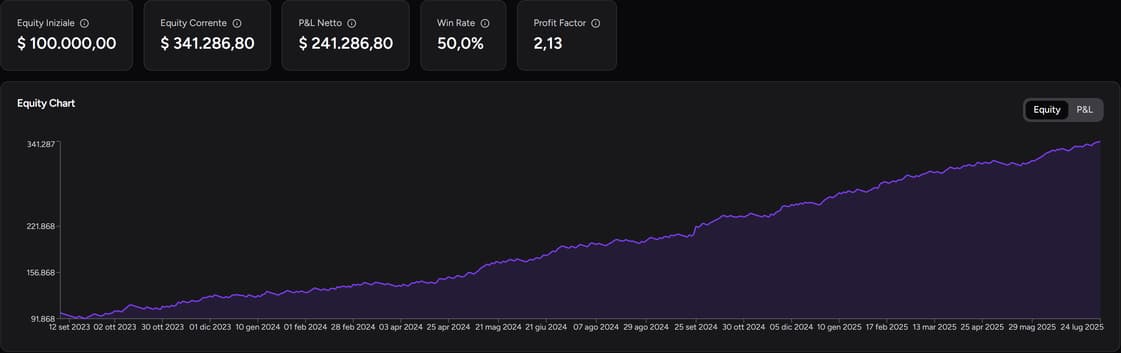
Le drawdown maximal est le recul le plus important de la période. En plus du montant, regardez sa durée : perdre 10 % et le récupérer en quelques trades n'a rien à voir avec rester des mois sous son plus haut, même à résultat final identique.
La construction de la courbe compte aussi. Le solde (balance) ne tient compte que des trades clôturés ; l'equity intègre aussi les positions ouvertes. Un trade qui se redresse avant sa clôture peut masquer une forte excursion défavorable dans un rapport basé uniquement sur le solde.
Le drawdown observé n'est pas la perte maximale que vous pourrez subir à l'avenir. Pour vous faire une idée de la variabilité possible avec les mêmes statistiques, essayez l'Equity Curve Simulator.
Les trades qui pèsent le plus sur le résultat
Après le résumé, cherchez les trades qui font bouger les chiffres.
- Quelques très gros gains. Si presque tout le gain vient de deux trades, revoyez-les. Il peut s'agir exactement des mouvements que votre stratégie cherche, comme en suivi de tendance, ou de résultats obtenus avec un risque inhabituel.
- Une perte hors norme. Elle peut venir d'une taille plus grande, d'un stop déplacé ou de l'exécution. Ouvrir le trade vous dit laquelle.
- Des groupes trop petits. Une moyenne sur 4 trades peut changer dès le cinquième. Avant de comparer des setups ou des horaires, vérifiez combien de trades contient chaque groupe.
Des indicateurs à la revue des trades
Les chiffres vous disent où regarder ; la revue vous dit ce qui s'est passé. Supposons que beaucoup de pertes viennent d'entrées prématurées : en revoyant les graphiques, vous voyez si vous êtes entré avant votre confirmation ou si vous avez suivi la méthode et touché le stop malgré tout. Un trade perdant n'est pas forcément une erreur, et un trade gagnant ne prouve pas à lui seul que la décision était bonne.
Dans le Backtester TotalTrade, vous passez des Analytics à la Trade Review avec notes et captures (voir le guide de revue des trades). Si la question porte sur la gestion, comparez les alternatives avec le simulateur de backtest ou étudiez l'effet du break-even.
Questions fréquentes
Qu'est-ce qu'un bon profit factor ?
Cela dépend de la stratégie, des frais et du nombre de trades. Une valeur à peine supérieure à 1 laisse peu de marge pour les frais et l'exécution réels ; une valeur très élevée sur peu de trades doit être vérifiée sur un échantillon plus large avant de s'y fier.
Vaut-il mieux un taux de réussite élevé ou un profit factor élevé ?
Ni l'un ni l'autre isolément. Ce qui compte, c'est l'espérance nette de frais, associée à un drawdown que vous pouvez supporter. Un taux de réussite de 70 % avec des pertes bien plus grandes que les gains peut donner un résultat négatif.
Le drawdown se calcule-t-il sur le solde ou sur l'equity ?
Sur l'equity si vous voulez voir aussi les fluctuations des positions ouvertes. Le solde n'enregistre que les trades clôturés et peut sous-estimer le risque réellement traversé.
Contenu à but informatif et pédagogique, ne constitue pas un conseil en investissement. Les résultats de backtests et de simulations ne garantissent pas les performances futures. Le trading avec effet de levier comporte un risque élevé de perte.