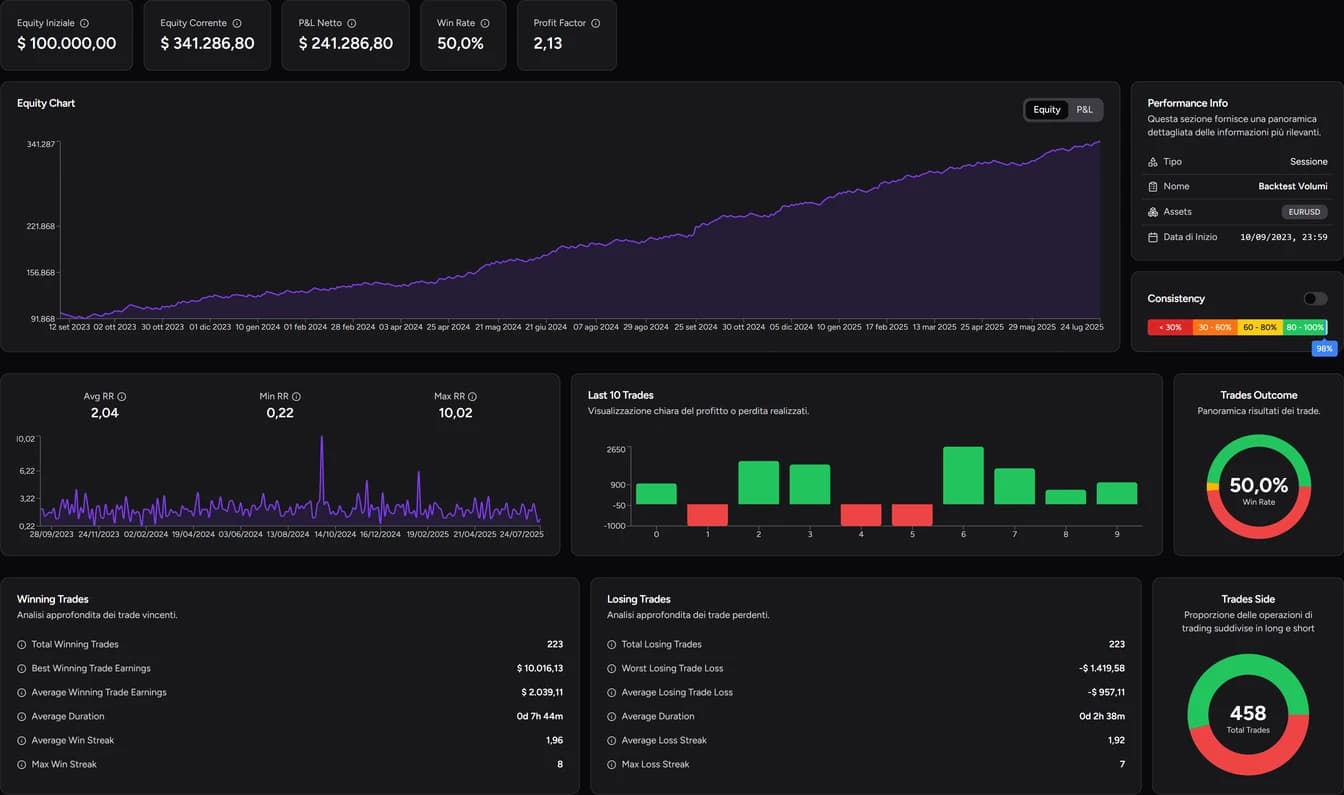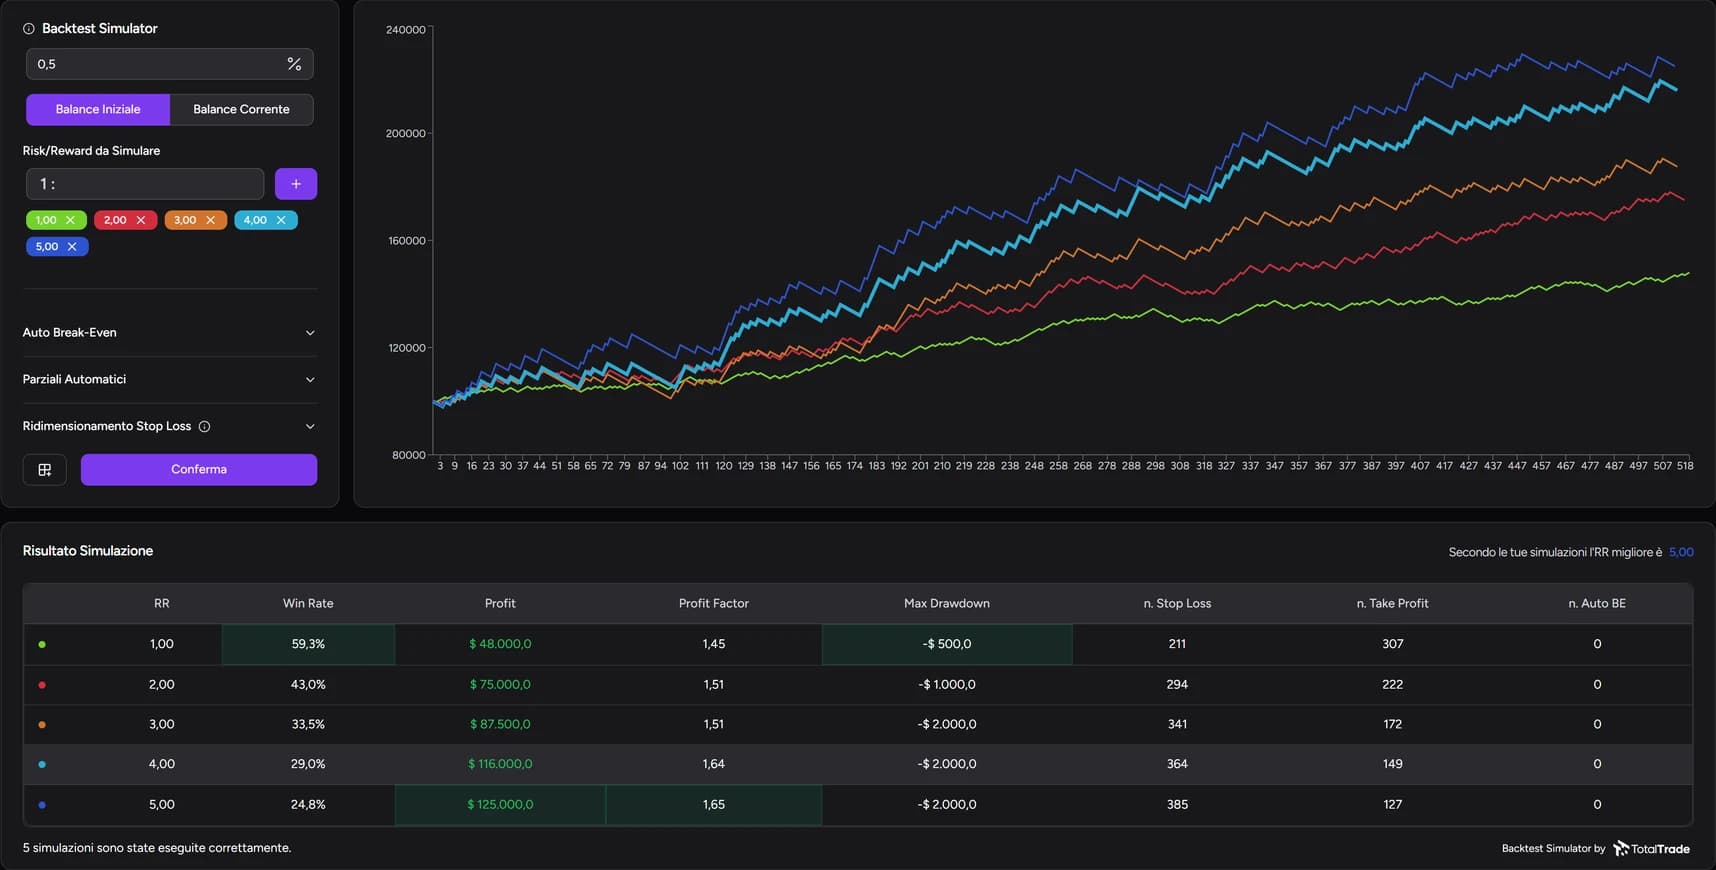
Les captures montrent l’interface italienne de l’app ; les commandes sont expliquées dans la langue de ce guide.
Le Backtest Simulator est inclus dans Pro et Ultra. Consultez le comparatif des offres pour les autres fonctions.
Le Backtest Simulator recalcule les trades d'une session de backtest avec d'autres règles de gestion et vous montre comment le résultat aurait évolué. Par exemple : objectif à 2R au lieu de 3R, break-even automatique activé ou non, ou un partiel à +1R. Vous ne rejouez pas le test : vous partez des trades déjà enregistrés et comparez les scénarios dans un tableau et sur plusieurs courbes d'equity.
C'est différent du replay manuel. En replay, vous gérez chaque trade pendant que le prix avance ; dans le simulateur, vous appliquez des paramètres fixes à tous les trades et vous en mesurez l'effet.
Avant de commencer : ouvrez une session de backtest contenant des trades exploitables par la simulation.
1. Ouvrez le simulateur
Dans la liste Backtest, ouvrez le menu de la session et sélectionnez Analytics. L'onglet Simulator se trouve à côté de Statistiques et Historique. Les paramètres sont dans le panneau de gauche ; une fois la simulation lancée, vous voyez les courbes et le tableau Résultat de la simulation.
Ne le confondez pas avec l'Equity Curve Simulator des statistiques : celui-ci travaille à partir d'hypothèses statistiques (probabilité de gain, nombre de trades), alors que le Backtest Simulator utilise les trades réels de la session.
2. Choisissez le mode de calcul du risque
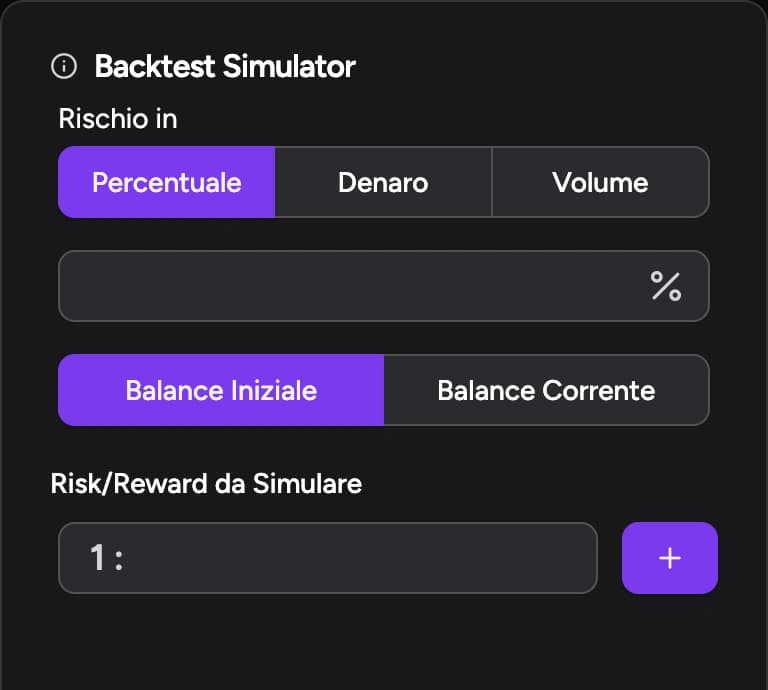
Dans Risque en, choisissez Pourcentage, Montant ou Volume et saisissez la valeur.
Avec un pourcentage, vous choisissez aussi la base :
- Solde initial : 1 % de 10 000 € reste 100 € pendant toute la session ;
- Solde actuel : 1 % suit le compte et passe à 110 € à 11 000 €.
Avec Volume, la taille de position reste fixe et le risque en argent dépend de la distance du stop : même volume et stop plus large signifient une perte potentielle plus élevée.
Si vous voulez mesurer uniquement l'effet des sorties, gardez le même mode de risque dans tous les scénarios et comparez la gestion de la taille séparément.
3. Ajoutez les ratios risque/rendement
Dans le champ Risk/Reward à simuler, saisissez la valeur après « 1 : » et appuyez sur +. Répétez pour chaque scénario : avec 1, 2 et 3, vous obtenez 1:1, 1:2 et 1:3.
Un objectif plus éloigné rapporte davantage quand il est atteint, mais moins de trades l'atteignent. Le résultat dépend des deux. Avec des sorties uniquement à −1R ou +2R, avant frais, un gain compense deux pertes : l'équilibre se situe à un taux de réussite de 1/3, soit environ 33,3 %. Le break-even et les partiels modifient les issues, et donc ce seuil.
4. Réglez break-even, partiels et stop loss
- Auto Break-Even ramène automatiquement le stop au prix d'entrée. Comparez la simulation avec et sans, à paramètres égaux par ailleurs. L'article quand placer son stop au break-even explique à quoi vous attendre.
- Partiels automatiques : cliquez sur Cliquez pour ajouter des partiels et renseignez le niveau. Clôturer 50 % à +1R et 50 % à +2R donne +1,5R avant frais.
- Redimensionnement du stop loss modifie la distance du stop dans la simulation. Lisez-le avec « Risque en » : changer la distance à volume fixe n'équivaut pas à la changer à risque fixe.
Pour savoir quelle modification fait la différence, changez un seul paramètre à la fois. Si vous modifiez ensemble objectif, risque et partiels, le résultat décrit la combinaison, pas chaque choix isolé.
5. Lisez le tableau et les courbes
Cliquez sur Confirmer pour lancer les simulations. Pour chaque scénario, le tableau indique :
| Colonne | Ce qu'elle vous apprend |
|---|---|
| RR | Le ratio risque/rendement simulé |
| Win Rate | La fréquence des gains |
| Profit | Le résultat du scénario |
| Profit Factor | Les gains divisés par les pertes |
| Max Drawdown | Le plus fort recul depuis un sommet |
| Stop Loss / Take Profit / Auto BE | Le nombre de trades sortis de chaque façon |
Ces décomptes sont particulièrement utiles avec le break-even : vous verrez peut-être moins de stop loss, mais aussi moins de take profit, car certains trades sont sortis avant d'atteindre l'un ou l'autre niveau. Le compteur sous le tableau indique combien de simulations ont abouti. S'il manque des résultats, vérifiez les paramètres et les trades disponibles, et ne lisez pas un tableau vide comme un résultat nul.
Les courbes montrent à quel moment de la session naissent les écarts. Un scénario peut l'emporter grâce à quelques semaines favorables seulement. Pour interpréter les indicateurs, consultez taux de réussite, profit factor et drawdown.
6. Vérifiez avant de modifier vos règles
Une gestion qui fonctionne sur une session peut simplement refléter les mouvements de cette période. Avant de l'adopter :
- refaites la comparaison sur d'autres sessions et d'autres périodes ;
- tenez compte des frais et de l'exécution réels, que le test ne restitue pas entièrement ;
- rappelez-vous que le simulateur applique des règles fixes : une sortie discrétionnaire fondée sur le graphique s'étudie en replay.
Questions fréquentes
Le simulateur peut-il reproduire mes sorties discrétionnaires ?
Non. Il applique les paramètres que vous définissez à tous les trades de la session. Une décision prise en lisant le graphique pendant le trade s'évalue en replay, où vous gérez vous-même la position, puis se revoit avec la Trade Review.
Quelle différence avec l'Equity Curve Simulator ?
L'Equity Curve Simulator génère des scénarios à partir d'hypothèses statistiques comme le taux de réussite et le nombre de trades. Le Backtest Simulator recalcule les trades réels de votre session avec d'autres règles de gestion.
Quel scénario choisir si aucun ne l'emporte partout ?
Décidez d'abord ce qui compte le plus pour vous : gain, drawdown ou régularité. Un scénario avec un gain un peu plus faible et un drawdown nettement moindre peut être préférable, à condition qu'il reste positif après frais et sur d'autres sessions.
Contenu à but informatif et pédagogique, ne constitue pas un conseil en investissement. Les résultats de backtests et de simulations ne garantissent pas les performances futures. Le trading avec effet de levier comporte un risque élevé de perte.