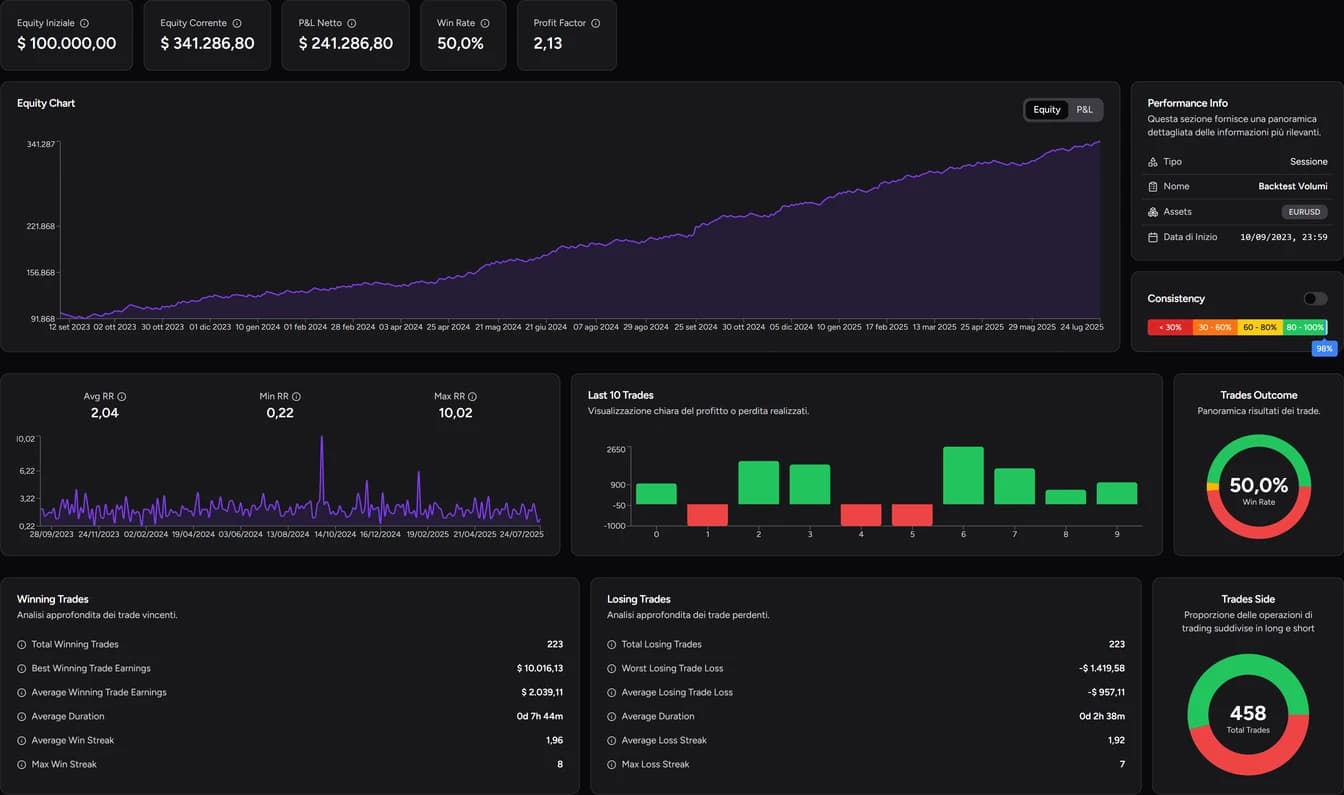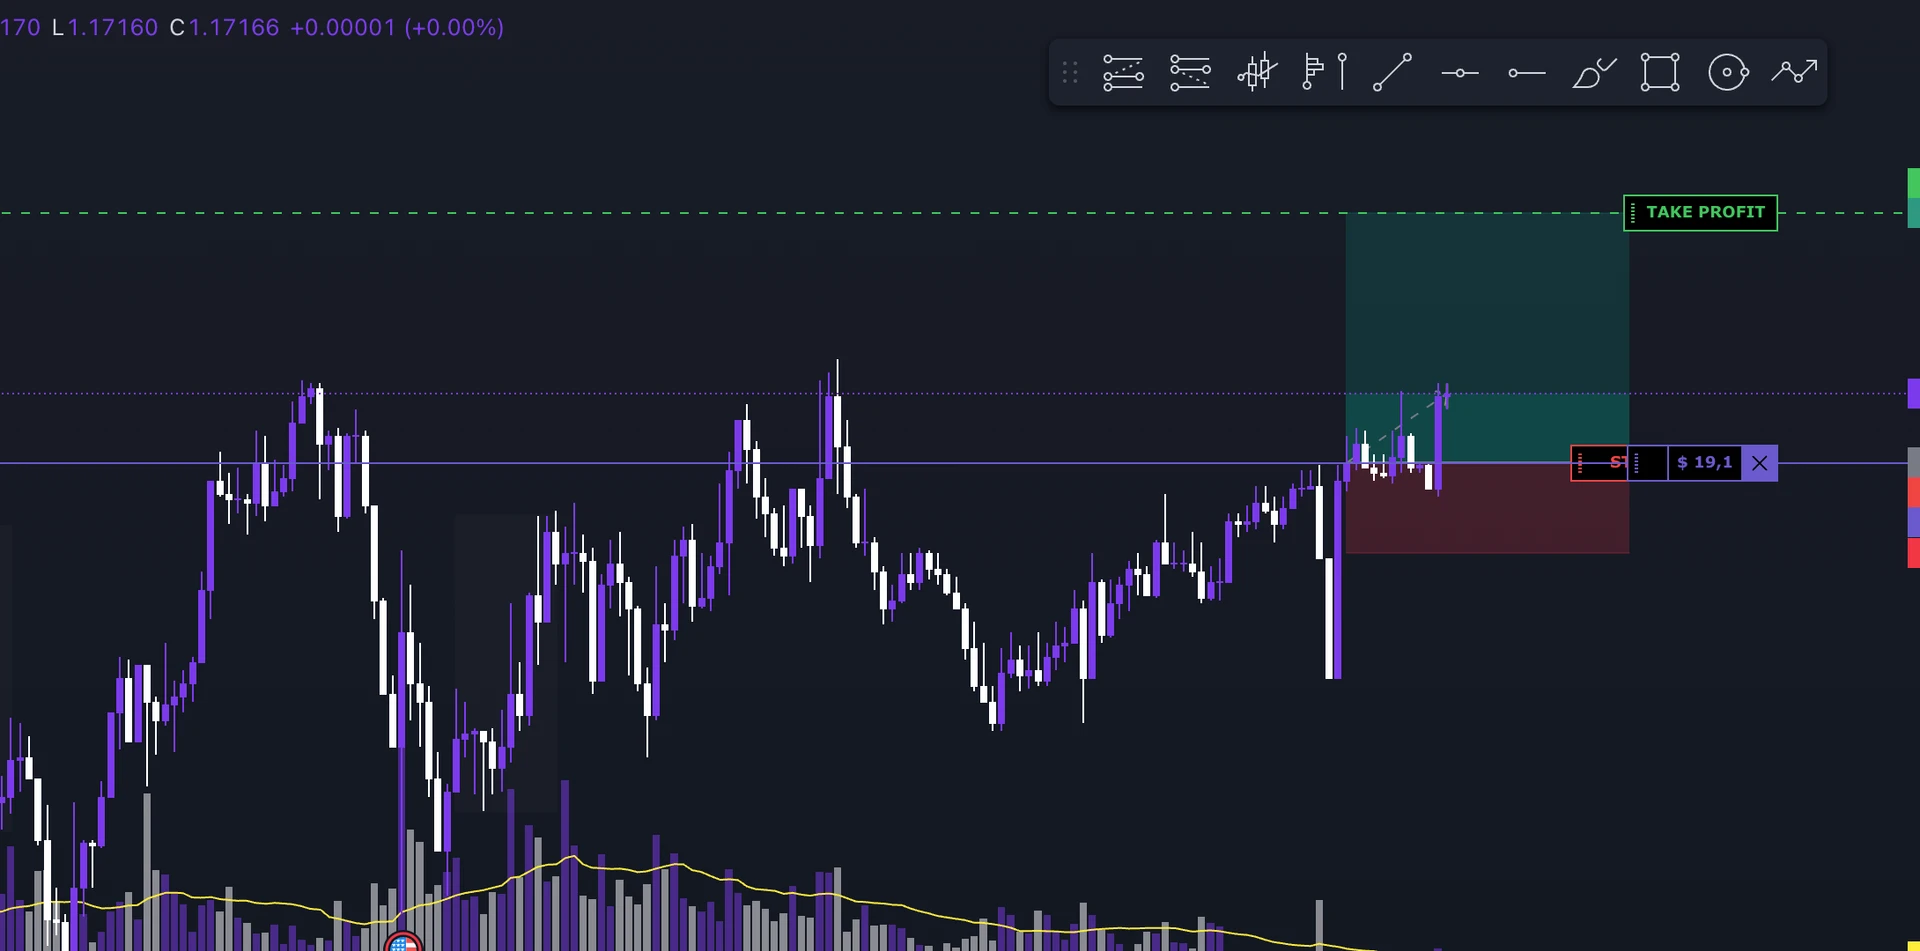
Placer son stop au break-even, c'est le ramener au prix d'entrée une fois le trade en gain. L'avantage est évident : certains trades qui auraient touché le stop complet se clôturent à zéro. Le coût se voit moins : d'autres trades sont clôturés à l'entrée, puis le prix atteint l'objectif sans vous. Savoir si le break-even vous est utile dépend de l'effet qui domine sur vos trades, et seule une comparaison des résultats permet de le mesurer.
Break-even sur le prix n'est pas break-even sur le compte
Sur un achat, le stop remonte jusqu'à l'entrée ; sur une vente, il descend. S'il est exécuté exactement à ce niveau, le mouvement de prix sur la taille restante vaut zéro. Le résultat net peut pourtant être négatif :
- les commissions et les frais de financement restent dus ;
- le spread est déjà intégré aux prix d'achat et de vente ;
- le slippage peut exécuter le stop à un prix moins favorable.
C'est pourquoi certains traders placent le stop quelques ticks au-delà de l'entrée pour couvrir les frais. C'est une règle différente du break-even pur, à tester séparément.
Si vous avez déjà pris un partiel, le trade peut finir en gain même si le reste sort à l'entrée. Clôturer 50 % à +1R et 50 % à zéro donne +0,5R brut sur l'ensemble du trade.
Deux façons de décider quand le déplacer
Un seuil en R. Vous déplacez le stop après une certaine progression, par exemple à +1R. R est le risque initial : si la perte au stop est de 100 €, +1R correspond à 100 € de gain latent sur la position d'origine. C'est simple à appliquer et à comparer sur de nombreux trades.
La structure du prix. Vous déplacez le stop quand le marché confirme le mouvement, par exemple après un nouveau plus bas ascendant sur un achat. Cette approche tient compte des niveaux, de la volatilité et du chemin déjà parcouru, mais elle est plus difficile à standardiser.
Dans les deux cas, regardez où le stop se retrouve réellement sur le graphique. Le prix d'entrée est votre référence comptable, pas un niveau que le marché respecte. Si le stop se trouve dans le bruit normal du marché, vous pouvez sortir alors que le setup reste valide.
Pertes évitées contre objectifs manqués : un exemple en R
Comparons les mêmes 10 trades avec et sans break-even, avant frais :
| Groupe | Sans break-even | Avec break-even | Différence |
|---|---|---|---|
| 2 trades revenus au stop | −1R chacun = −2R | 0R | +2R |
| 3 trades qui ont reculé puis atteint l'objectif | +2R chacun = +6R | 0R | −6R |
| 5 trades inchangés | identiques | identiques | 0 |
| Total | −4R |
Dans cet échantillon, les objectifs manqués pèsent plus lourd que les pertes évitées. Avec d'autres trades, le résultat peut s'inverser. C'est tout l'intérêt de la comparaison : mesurer les deux effets plutôt que décider sur la base du dernier trade qui vous a fait regretter d'avoir déplacé votre stop.
L'évaluer en backtest discrétionnaire
Si vous déplacez votre stop selon le graphique, le replay vous permet de reproduire cette décision. Une note du type « impulsion terminée, nouveau plus bas ascendant, je protège le trade » est bien plus utile qu'un simple « sortie au BE ».
Lors de la revue, regardez à la fois les trades sauvés d'une perte et ceux interrompus avant l'objectif. Si vous êtes rentré à nouveau après une sortie au break-even, les frais et le résultat de cette nouvelle entrée font partie de la même gestion.
Attention à la qualité de la simulation lors des mouvements rapides : si une même bougie touche à la fois le niveau qui déclenche le break-even et le prix d'entrée, son plus haut et son plus bas ne disent pas lequel est venu en premier. La résolution des données et le fonctionnement du simulateur influencent le résultat.
La comparaison avec le Backtest Simulator
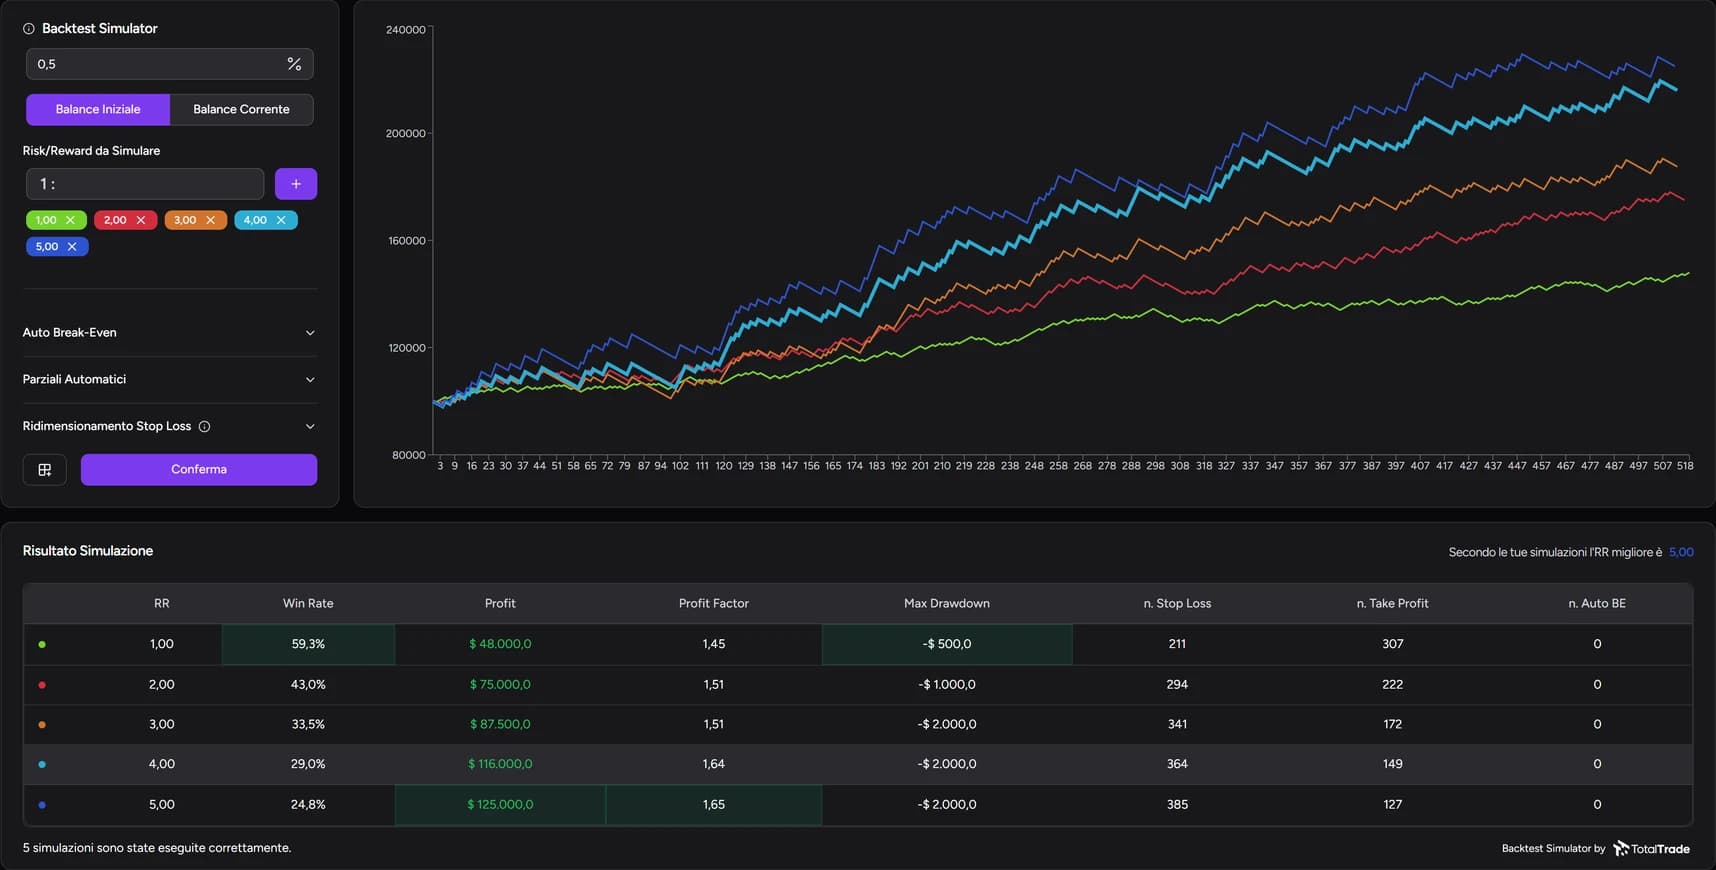
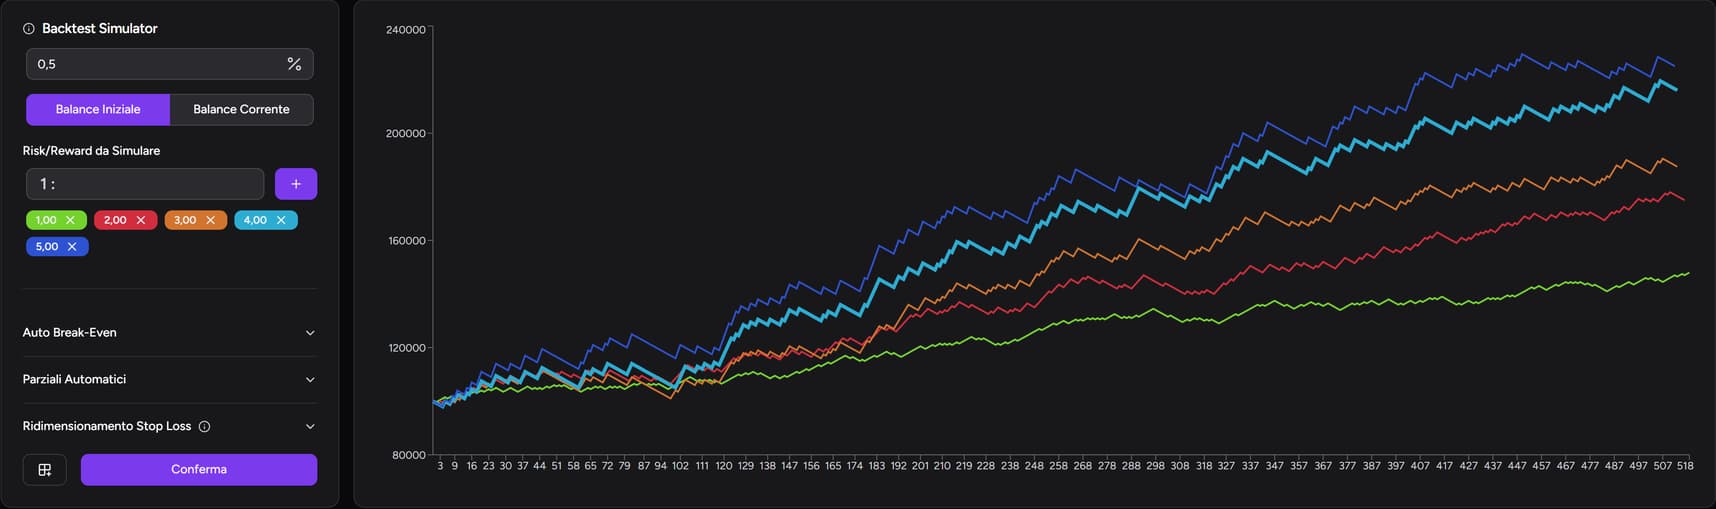
Le simulateur de backtest de TotalTrade recalcule les trades d'une session avec d'autres paramètres, dont l'Auto Break-Even, les ratios risque/rendement et les partiels. Pour isoler l'effet du break-even :
- laissez le risque, les objectifs et les partiels inchangés ;
- lancez une simulation sans Auto Break-Even et une avec ;
- comparez le gain, le drawdown et le nombre de sorties en stop loss, take profit et Auto BE.
Une courbe avec un drawdown plus faible peut être intéressante même sans le gain le plus élevé : tout dépend du drawdown que vous êtes prêt à accepter. Gardez simplement à l'esprit qu'un seuil automatique ne reproduit pas une décision prise en lisant la structure du prix.
Le replay et le simulateur se trouvent tous deux dans le Backtester TotalTrade : le premier pour entraîner la gestion sur le graphique, le second pour comparer les alternatives exprimables par ses paramètres. Pour lire la comparaison, consultez taux de réussite, profit factor et drawdown.
Questions fréquentes
Le break-even réduit-il le risque ?
Il réduit la perte maximale d'un trade une fois le stop déplacé, mais il peut aussi réduire le gain global de la stratégie. Jugez-le sur un grand nombre de trades, pas sur un seul.
Break-even ou stop suiveur ?
Ce sont deux règles différentes : le break-even déplace le stop une fois, le stop suiveur accompagne le prix en continu. Les deux présentent le même arbitrage entre pertes évitées et mouvements coupés : testez-les sur vos propres trades.
À combien de R faut-il déplacer son stop ?
Il n'existe pas de valeur universelle. Comparez plusieurs seuils sur les mêmes trades, en ne changeant qu'un paramètre à la fois, et vérifiez le résultat sur une période différente de celle qui a servi à le choisir.
Contenu à but informatif et pédagogique, ne constitue pas un conseil en investissement. Les résultats de backtests et de simulations ne garantissent pas les performances futures. Le trading avec effet de levier comporte un risque élevé de perte.