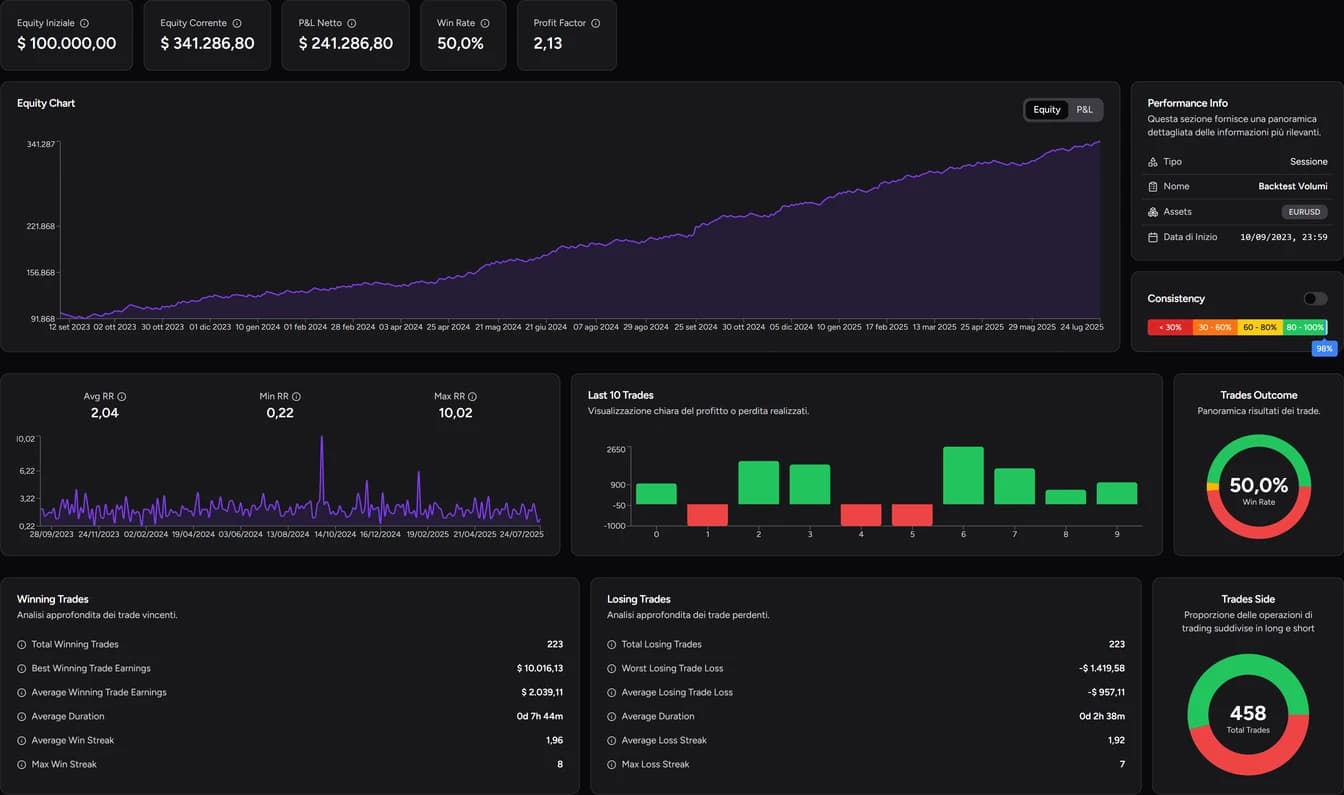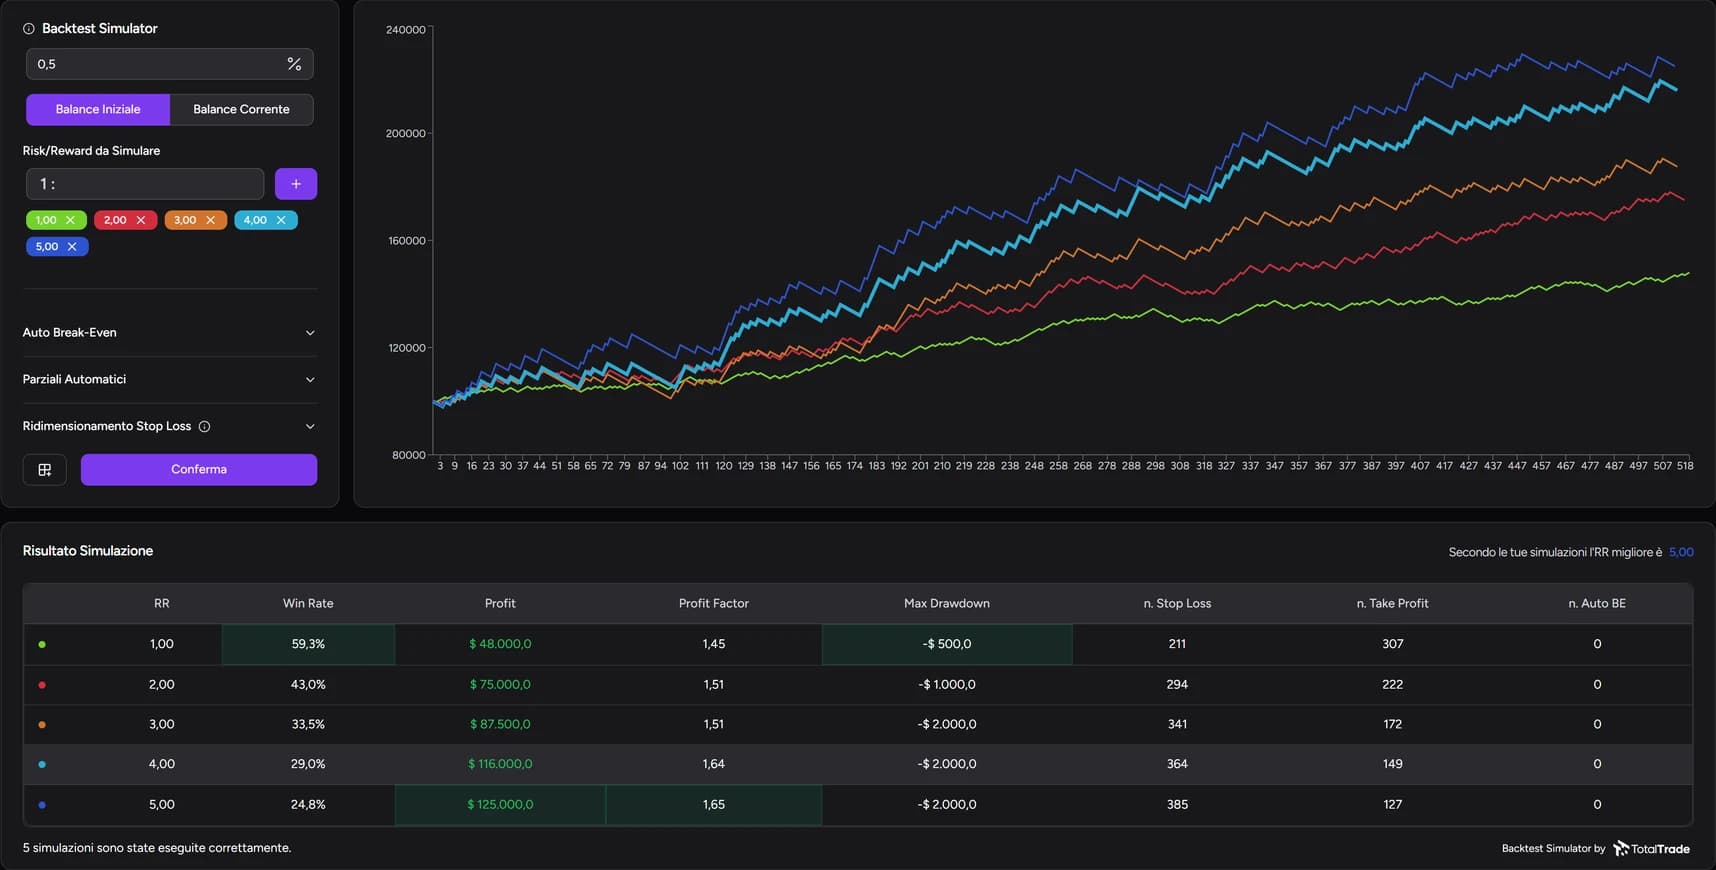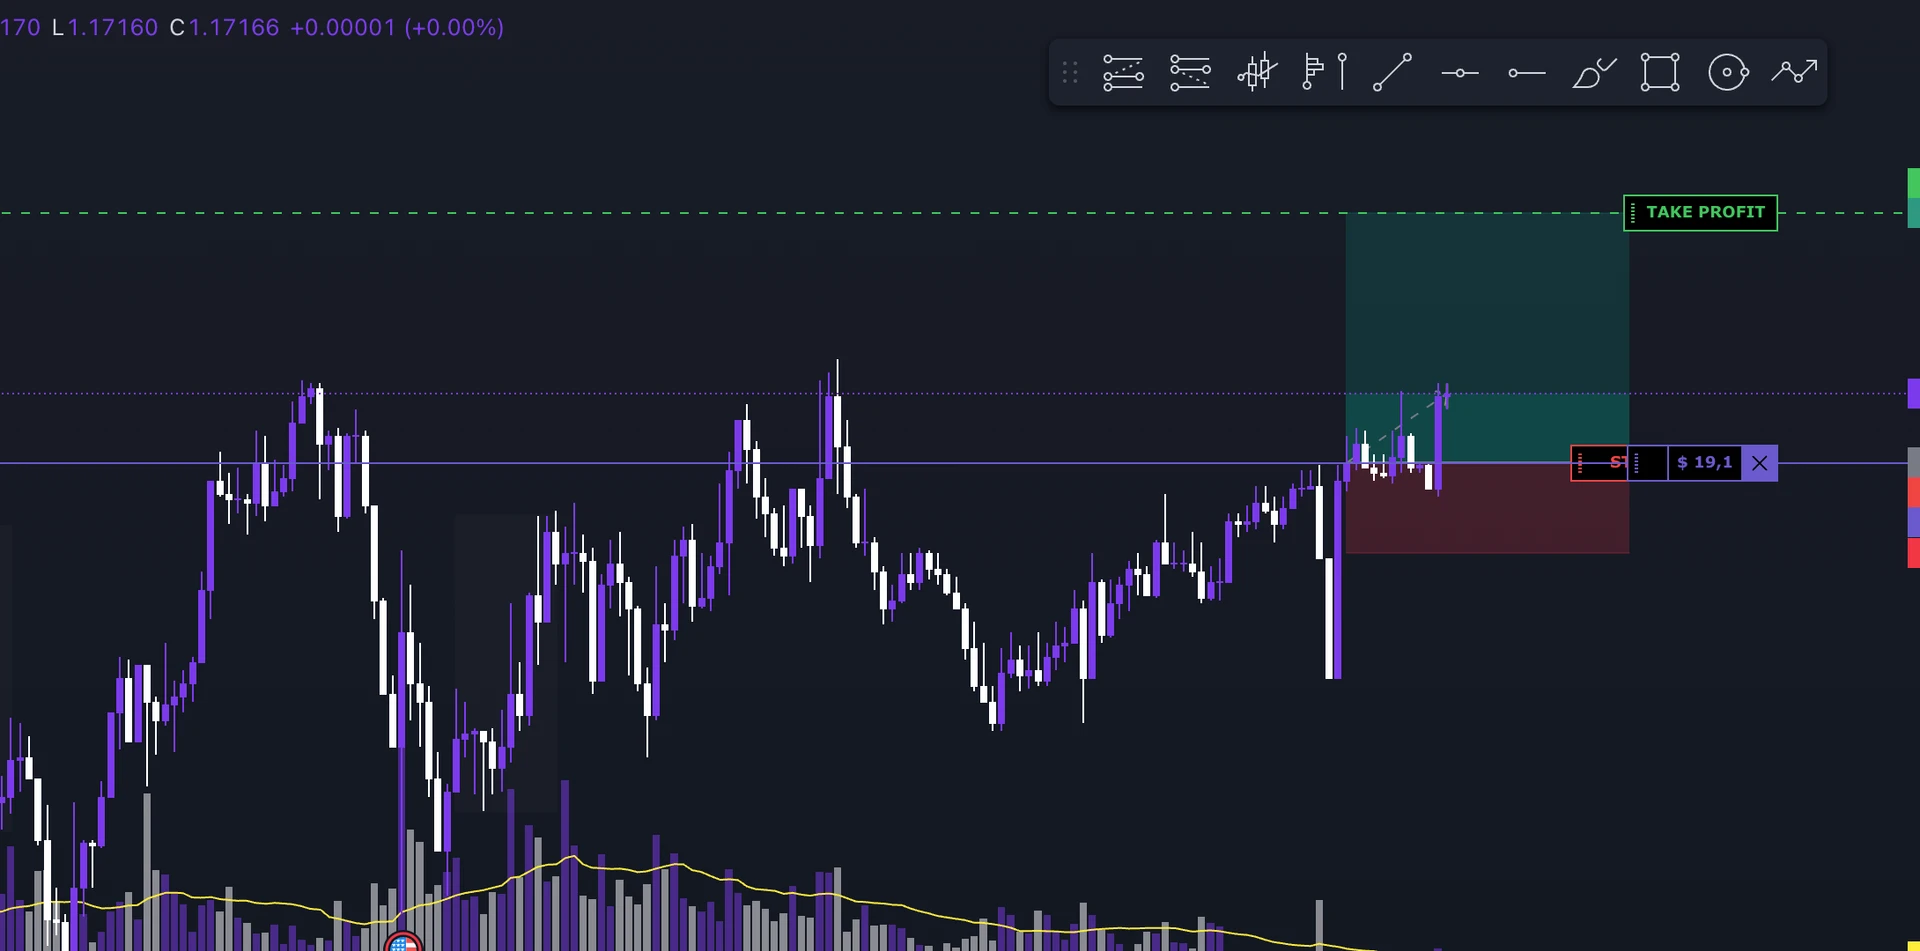
Pour faire un backtest sans coder, il vous faut un replay de marché : le graphique historique avance bougie par bougie, les bougies futures restent masquées et vous prenez vos décisions comme en réel, avec un capital virtuel. Vous n'écrivez aucune règle en code : vous appliquez votre propre lecture du prix et vous enregistrez chaque trade pour l'analyser ensuite. C'est la méthode adaptée au trading discrétionnaire, dont les décisions se traduisent difficilement en algorithme.
Backtest manuel, backtest automatisé et forward test
| Backtest manuel (replay) | Backtest automatisé | Forward test (démo) | |
|---|---|---|---|
| Qui décide | Vous, sur le graphique | Le logiciel, selon des règles codées | Vous, en temps réel |
| Faut-il coder | Non | Oui, ou un générateur de règles | Non |
| Temps nécessaire | Accélérable | Quelques secondes ou minutes | Celui du marché |
| Idéal pour | Price action, gestion discrétionnaire, lecture des volumes | Règles entièrement définies | Dernière vérification avant le réel |
| Limite principale | Plus lent que l'automatisé ; biais rétrospectif | Ne capte pas le jugement discrétionnaire | Demande des semaines ou des mois |
Les trois ne s'opposent pas. Le replay sert à étudier de nombreuses situations et à entraîner la gestion. Le forward test vous replace dans le rythme du marché réel. Le compte réel ajoute l'implication financière, que le capital virtuel ne reproduit pas.
Pourquoi le replay fait gagner du temps
Si votre setup apparaît deux ou trois fois par semaine, réunir 100 trades en forward test prend des mois. En replay, vous accélérez les phases sans opportunité et ne ralentissez qu'à l'approche de vos zones. Vous travaillez vos sessions quand vous en avez le temps, pas quand le marché est ouvert.
Déroulement d'une session de backtest discrétionnaire
- Choisissez l'actif et la période. Privilégiez une période qui mêle tendance, range et annonces importantes.
- Préparez le graphique comme en réel. Mêmes unités de temps, niveaux et indicateurs.
- Faites avancer le prix. Vite quand vous ne cherchez pas d'entrée, lentement près de vos zones.
- Décidez uniquement avec ce qui est visible. Si vous attendez une confirmation en réel, attendez-la aussi ici.
- Gérez le trade jusqu'au bout. Stop, objectif, partiels, passage au break-even : tout suit votre méthode.
- Notez la raison de chaque décision. Entrée, ajustements et sortie, avec une capture.
Stop et objectif peuvent varier d'un trade à l'autre si votre méthode les place sur la structure du prix. Alléger la position ou sortir plus tôt peut aussi dépendre de l'évolution du mouvement : c'est précisément cette partie que le replay vous permet de tester.
L'erreur à éviter : le biais rétrospectif
Rejouer le même passage du graphique aide à comprendre une erreur ou à tester une autre gestion. Mais la deuxième fois, vous connaissez déjà le mouvement. Gardez les deux passages séparés : le premier mesure la façon dont vous appliquez la stratégie, le second relève de l'étude.
Il en va de même si la stratégie est encore en construction. Le backtest est un bon terrain d'expérimentation, mais quand vous modifiez une règle, indiquez-le dans vos notes ou créez une nouvelle session. Mélanger des trades gérés différemment rend les résultats impossibles à interpréter.
Quoi analyser ensuite
Le résultat total n'est qu'un point de départ. Regardez :
- le gain moyen et la perte moyenne, pour comprendre comment se construit le résultat ;
- le drawdown, pour mesurer la difficulté du parcours ;
- la répartition des résultats, pour voir si le gain dépend de quelques trades seulement.
Vous découvrirez peut-être que vous aviez de bonnes entrées mais sortiez souvent avant l'objectif, ou que presque tout le gain vient de deux trades que vous avez laissé courir. Cela n'apparaît qu'en comparant statistiques, graphiques et notes, pas en regardant le solde final. Le guide sur taux de réussite, profit factor et drawdown explique comment lire ces indicateurs.
Tenez compte aussi des frais et de l'exécution. Spread, commissions et slippage modifient le résultat, surtout avec des stops serrés ou des objectifs de quelques pips, et une simulation ne reproduit pas forcément toutes les conditions de votre courtier.
Le backtest en replay avec TotalTrade
Dans le Backtester TotalTrade, vous travaillez sur le graphique historique et gérez vos positions directement dessus :
- Bar Replay jusqu'à la seconde, quand la série le permet ;
- ordres avec risque en pourcentage, en montant ou en volume, partiels et break-even automatique ;
- notes et captures sur chaque trade ;
- Analytics et Trade Review pour revenir sur chaque trade ;
- Backtest Simulator pour recalculer la session avec d'autres objectifs et d'autres règles de gestion.
Le tutoriel du Backtester présente toutes les commandes pas à pas. L'offre Free permet d'essayer une session d'un mois.
Questions fréquentes
Combien de trades faut-il pour qu'un backtest soit significatif ?
Il n'existe pas de seuil universel, mais avec quelques dizaines de trades seulement, chaque nouveau résultat modifie sensiblement les statistiques. Plus votre résultat dépend de quelques gros gains, plus il vous faut de trades pour le juger.
Le backtest manuel est-il aussi fiable que le backtest automatisé ?
Il mesure autre chose : la façon dont vous appliquez la stratégie, décisions discrétionnaires comprises. Le principal risque est le biais rétrospectif, que vous réduisez en n'avançant jamais le graphique à l'avance et en notant chaque décision avant d'en voir l'issue.
Peut-on backtester avec les volumes et l'order flow ?
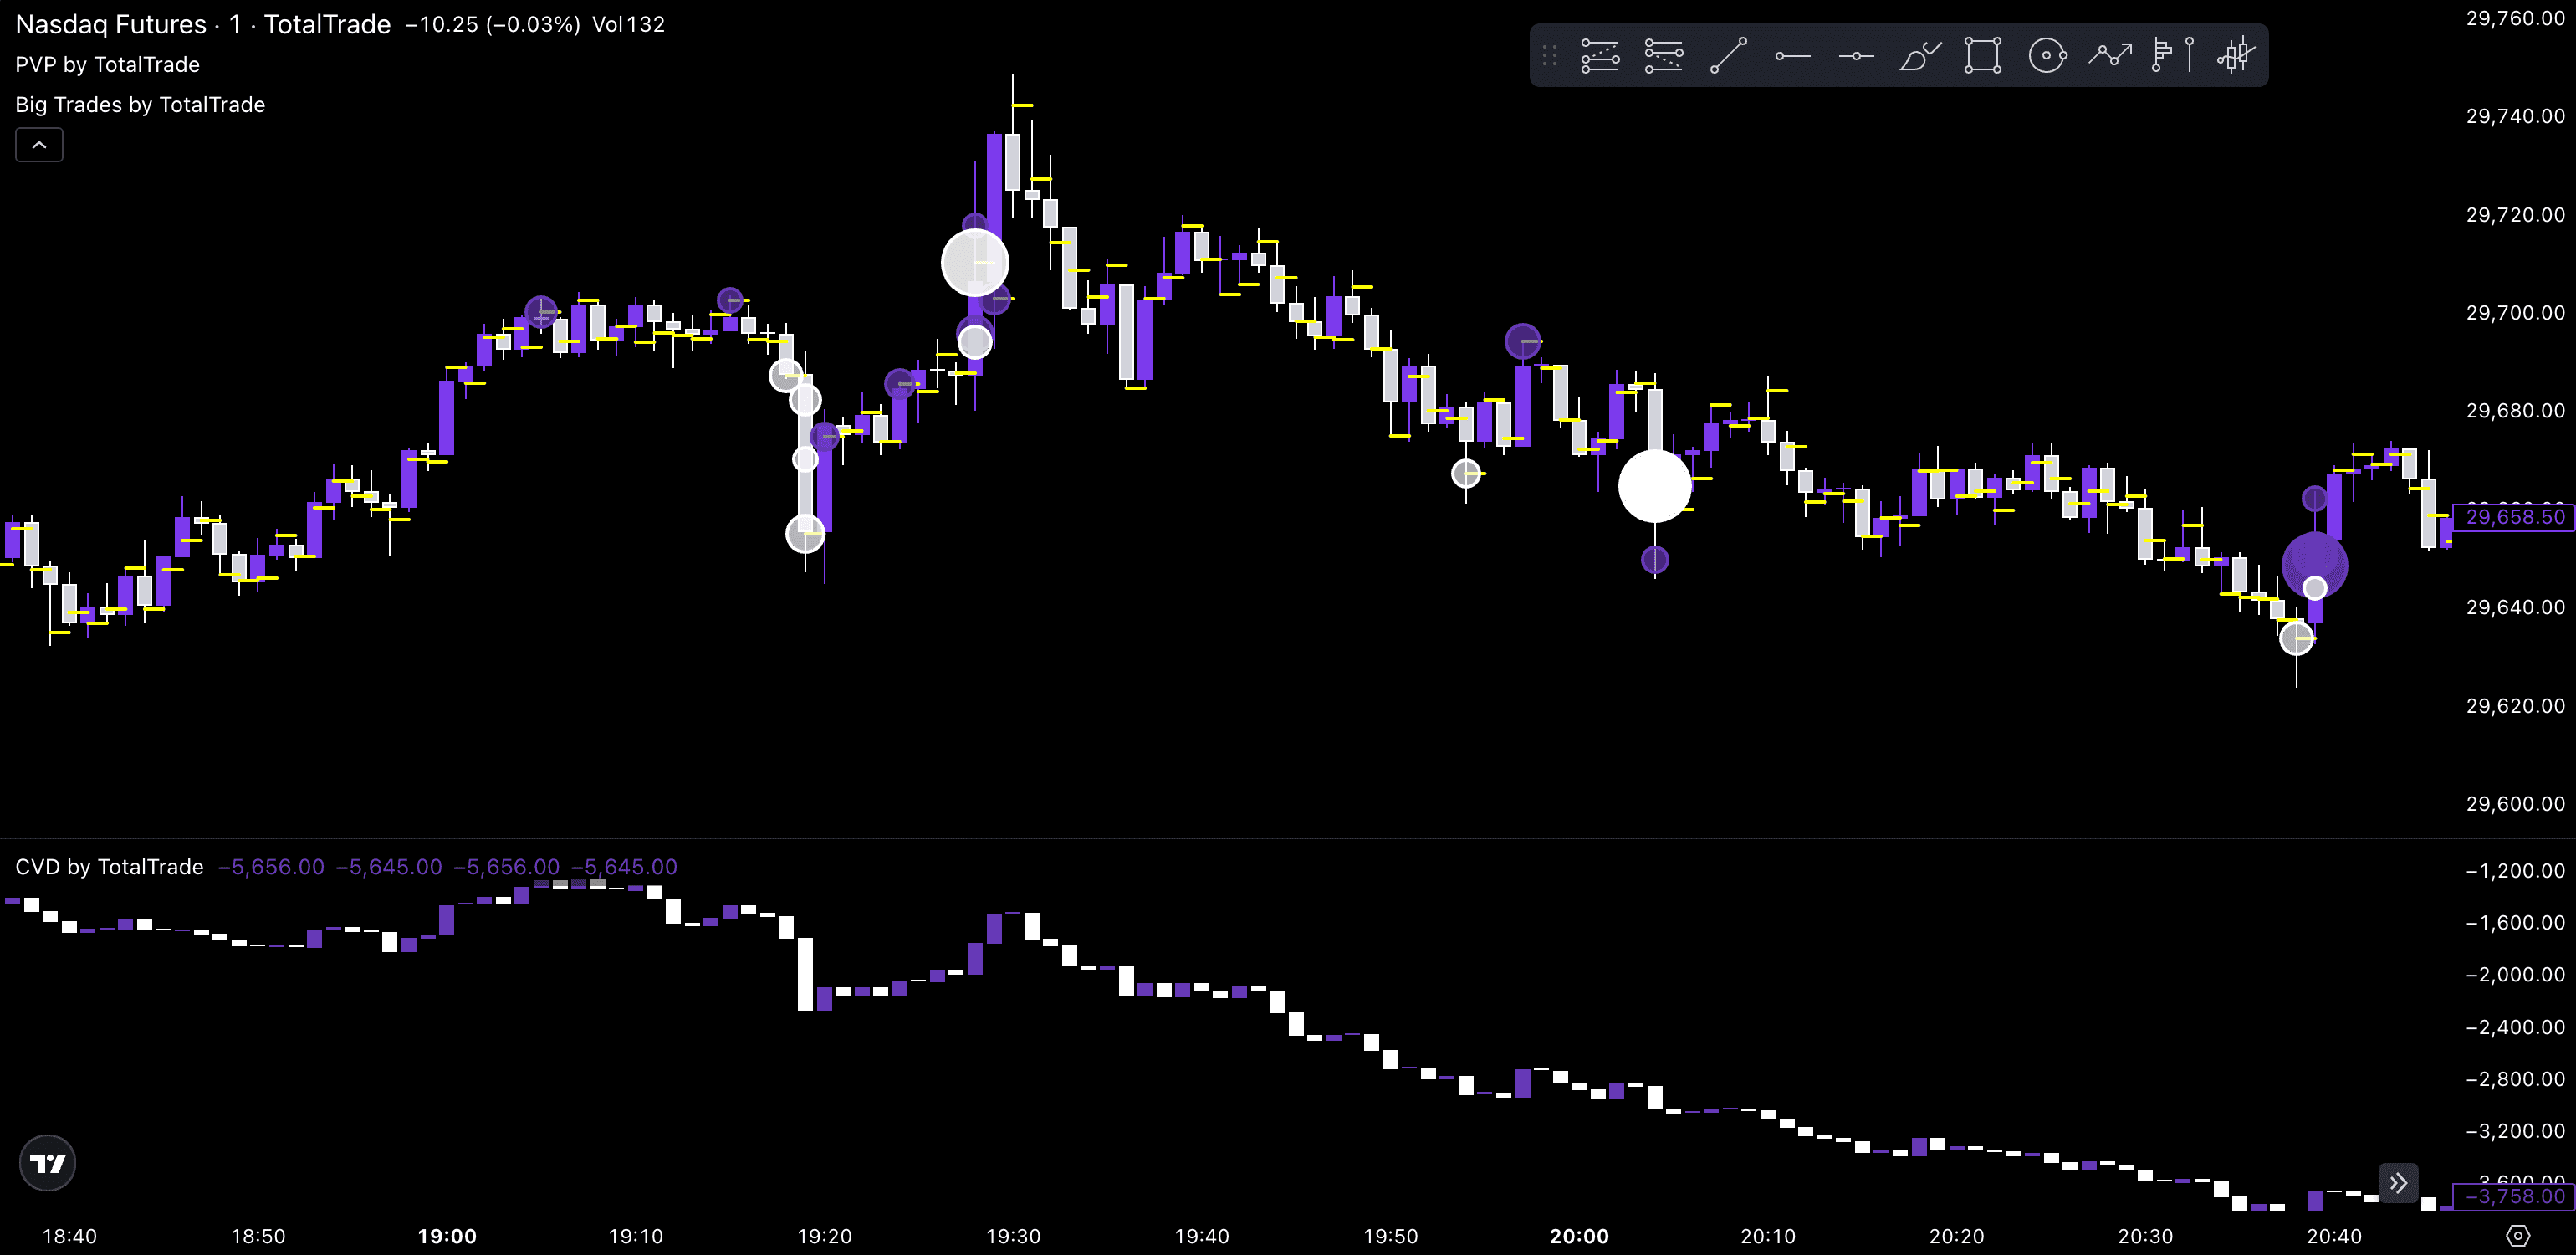
Oui, si les données sont disponibles pour l'instrument. Dans TotalTrade, les indicateurs de volume CVD, Big Trades et PVP sont disponibles sur les contrats à terme avec l'offre Ultra.
Contenu à but informatif et pédagogique, ne constitue pas un conseil en investissement. Les résultats de backtests et de simulations ne garantissent pas les performances futures. Le trading avec effet de levier comporte un risque élevé de perte.